Cómo Corea del Sur se lleva casi la mitad de un mercado del NAND al rojo vivo
Los precios del NAND flash se dispararon un 55 % en el segundo trimestre, mientras la expansión de centros de datos para inteligencia artificial tensaba la oferta global. Samsung y SK Hynix ya controlan el 47 % del mercado, pero su rival china YMTC está cerrando la brecha más rápido de lo previsto.
El duopolio coreano de la memoria acaba de ser mucho más rentable —y mucho más expuesto.
Los precios de NAND flash se dispararon un 55 % solo en el segundo trimestre, según Counterpoint Research, empujando los ingresos del mercado global a subir un 70 % en un solo período de tres meses. Esto se suma al salto del 90 % registrado en el primer trimestre. Dos trimestres consecutivos con ganancias de dos dígitos no son una anomalía. Es un cambio estructural, y Corea del Sur está posicionada para capturar la mayor parte de esa renta.
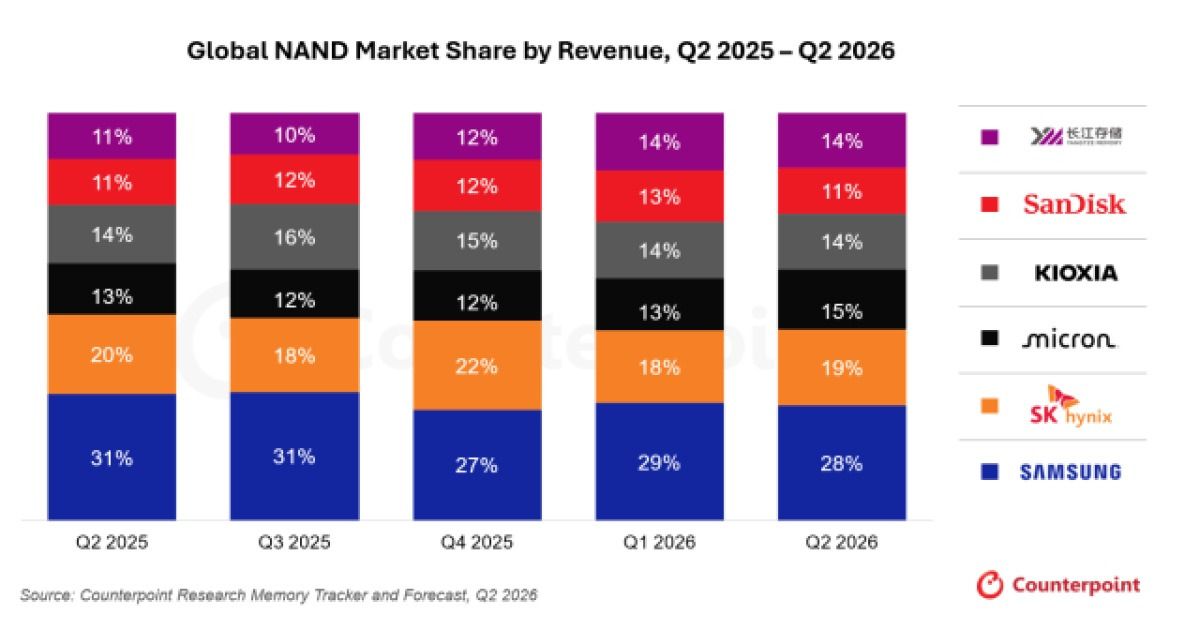
Samsung Electronics ocupó el primer puesto con un 28 % de cuota de mercado por ingresos, solo un punto porcentual por debajo del primer trimestre. SK Hynix se situó en el 19 %. Juntas, las dos empresas coreanas representaron el 47 % del mercado NAND global: casi la mitad. En un sector donde el poder de fijación de precios lo es todo, esa concentración importa más de lo que sugieren las cifras principales.
¿Por qué NAND, de repente?
Durante años, la narrativa sobre NAND fue la de un exceso crónico de oferta. A diferencia de DRAM, que atraviesa ciclos de mayor disciplina en la oferta, los fabricantes de NAND solían inundar el mercado con unidades de alta capacidad, deprimiendo los márgenes en general. Esa dinámica se mantuvo durante gran parte de la década de 2020. Entonces la IA cambió la curva de demanda.
El cambio comenzó con los SSD corporativos. Los centros de datos que construyen clústeres de GPU necesitan enormes cantidades de almacenamiento rápido y de alta capacidad —no solo para los datos de entrenamiento, sino también para la salida de esos modelos y los flujos de metadatos que alimentan las cargas de trabajo de inferencia. La demanda de e-SSD ha crecido más rápido de lo que cualquiera anticipó, sacando a NAND de su letargo de excedente y empujándolo hacia una verdadera escasez en el segmento alto.
Las firmas coreanas se benefician de forma desproporcionada porque su combinación de productos se inclina justo hacia ese segmento. El proporción relativamente alta de NAND en productos estandarizados y orientados al volumen significa que los aumentos en el precio promedio de venta se traducen casi directamente en expansión del margen. Cuando el precio sube, golpea la línea de resultados con rapidez.
Tanto Samsung como SK Hynix han estado acelerando sus hojas de ruta para e-SSD. Samsung presentó su arquitectura NAND apilada de 400 capas en el Flash Memory Summit de 2026, mientras que SK Hynix introdujo su primera unidad estandarizada HBF junto con un chip NAND de 375 capas —ambas posicionadas claramente para clientes de servidores y centros de datos de IA. La pregunta ya no es si pueden abastecer el boom de la IA. Sino cuánto margen adicional pueden extraer mientras la oferta sigue siendo limitada.
La amenaza china es real y avanza rápido
Si la historia coreana fuera simplemente la de precios en alza y cuota de mercado dominante, esto sería una actualización de resultados sencilla. No lo es. El detalle más trascendental en los datos de Counterpoint está enterrado en el tercer lugar.
Micron subió del 13 % al 15 % de cuota de mercado entre el primer y el segundo trimestre, una ganancia modesta impulsada por un cambio deliberado hacia productos de mayor margen. Pero la empresa que realmente movió la aguja fue Yangtze Memory Technologies, o YMTC. El fabricante estrella de memoria de China se expandió hasta el 14 %, solo un punto porcentual por detrás de Micron, y sus ingresos del segundo trimestre reportedly superaron el propio pronóstico de Counterpoint.
Que YMTC esté lo suficientemente cerca de Micron como para importar no es sorprendente por sí solo. Lo sorprendente es la velocidad. La inversión respaldada por el Estado chino en autosuficiencia semiconductora se ha estado ejecutando durante años, pero el mercado de NAND ha sido históricamente una fortaleza de incumbentes coreanos, japoneses y estadounidenses. Que YMTC cierre esa brecha en un solo trimestre —durante un aumento de precios que recompensa la capacidad consolidada y la disciplina manufacturera— señala algo sobre el ritmo de transferencia de capacidad.
YMTC también ha presentado documentación para una oferta inicial pública, apuntando según medios coreanos a unos ingresos aproximados de 68 mil millones de wones. Una cotización pública daría a la empresa acceso a los mercados de capitales que ha evitado en gran medida, potencialmente acelerando su expansión sin depender únicamente de fondos estatales. Esa es una variable que nadie que opera acciones coreanas de memoria ha precioado aún.
Quiénes ganan y quiénes pierden
Samsung y SK Hynix ganan en el corto plazo. Los precios más altos de NAND fluyen directamente a sus márgenes, y sus posiciones dominantes de mercado significan que capturan más de la expansión de ingresos que cualquier competidor individual. Sus inversiones en e-SSD están empezando a dar frutos. La construcción de infraestructura de IA que está impulsando la demanda continuará corriendo al menos hasta 2027, dando a los coreanos múltiples trimestres de precios favorables.
Los operadores de centros de datos y los proveedores en la nube son los perdedores implícitos. Cada punto porcentual de aumento en el precio de NAND eleva el costo de los niveles de almacenamiento que sostienen los pipelines de entrenamiento e inferencia de IA. Esos costos se trasladan, pero el traslado nunca es instantáneo, y la presión sobre los márgenes de los hiperescaladores es real. La propia economía de los centros de datos de NVIDIA es sensible a cambios en el costo de componentes de esta magnitud.
YMTC gana en cuota de mercado, al menos temporalmente, pero el riesgo a largo plazo es geopolítico. Cualquier escalada en las restricciones tecnológicas entre EE.UU. y China podría limitar el acceso de YMTC a equipos, materiales y servicios de fabricación —factores que ya han restringido su capacidad para escalar más allá de NAND. La solicitud de oferta pública podría ser un intento de reunir capital antes de que esas restricciones se ajusten aún más.
La estrategia de Micron de concentrarse en productos premium es inteligente pero estrecha. Ganar dos puntos porcentuales mientras las firmas coreanas se mantienen estables sugiere que Micron está ganando batallas, no la guerra. Su margen depende de vender menos, unidades más caras —un enfoque válido, pero que lo deja expuesto si los segmentos de mercado que apunta se saturan.
Qué pasa después
Los próximos seis meses pondrán a prueba si la escasez de oferta NAND es real o artificial. Las firmas coreanas han sido cautelosas al expandir la capacidad rápidamente, prefiriendo dejar que los precios suban antes de comprometer gasto de capital. Si la demanda se mantiene y la capacidad no la sigue, los precios podrían permanecer elevados bien entrado el próximo año. Eso sería una fortuna para Samsung y SK Hynix, y una continua ventolera para las curvas de costo de infraestructura de IA.
Pero si la oferta pública de YMTC tiene éxito y su producción se acelera, la oferta china podría entrar al mercado justo cuando las firmas coreanas están considerando sus propias expansiones. Esa dinámica comprimiría los márgenes más rápido de lo que cualquiera en Seúl o Tokio se está preparando.
El aumento del 55 % en precios es el titular. La cuota del 47 % es el contexto. La cifra del 14 % de YMTC es el riesgo.
Los tres merecen atención.