现代钢铁在美国破土动工工厂,或重塑汽车与火箭钢材供应链
这家位于路易斯安那州的58亿美元钢铁厂,是韩国工业巨头规避美国关税的最新举措,同时也让自己深度嵌入美国汽车与航空航天供应链。
这座钢铁厂不只是造车
现代制铁(Hyundai Steel)与POSCO于2026年9月在路易斯安那州唐纳森维尔(Donaldsonville)破土动工,乍看之下像是一个常规的工业项目——一座钢铁厂,但其影响远超汽车供应链的范畴。58亿美元的现代-POSCO路易斯安那钢铁公司(HPLS)代表了中美贸易战至今最为深远的次生影响:韩国钢铁制造商不再只是被动适应美国的关税政策,而是围绕这些关税重构整个北美的工业版图。
这些数字足够具体,也足以说明问题。工厂占地约223万坪,位于阿森松教区,年产热轧、冷轧及涂层钢板270万吨。股权分配为:现代制铁持股50%,POSCO持股20%,现代汽车和起亚各持股15%。计划于2029年实现大规模量产。
HPLS与以往外国在美国投资的钢铁项目不同,其核心差异在于工艺技术和目标客户群。该设施采用直接还原铁配合电弧炉冶炼,而非传统的高炉路线。现代制铁估计,这一工艺相较传统炼钢可减少约70%的碳排放。这一数据至关重要——它将这家工厂定位为应对排放合规的资产,而非高污染的legacy设施,从而吸引那些正面临自身范围三(Scope 3)排放目标、包括受环保法规收紧影响的整车厂及遵守国防采购标准航空航天承包商。
规避关税只是第一步
最直接的经济逻辑一目了然:美国政府对所有进口钢铁和铝材征收50%的关税。上一年度韩国对美钢铁出口同比下降8%,至254万吨。关税使得运美韩国钢铁的成本大幅攀升,需求自然转向美国本土或盟国货源。
在路易斯安那州建厂,一举扫除了这一贸易壁垒。但战略考量远不止于此。美国每年粗钢产量达8200万吨,位列全球第三——仅次于中国和印度——却依然每年进口超过2000万吨。国内供给始终跟不上需求步伐。同时,美国也是全球第二大汽车生产国,去年产量达1024万辆,联邦政策正大力激励在该国土壤上进一步扩大产能。
HPLS选址辐射范围内覆盖六座大型整车装配厂:现代汽车的阿拉巴马工厂、起亚的佐治亚工厂、现代汽车集团Meta-Plant America、通用汽车的德州业务、大众的田纳西工厂以及本田的阿拉巴马工厂。这种地理邻近性带来了及时供货能力,这是跨洋运输在规模上无法比拟的。本地供应同样让整车厂免受未来关税变动带来的政治风险——而自2018年以来,这一风险的波动性已反复被证明。
航空航天信号才是真正的故事
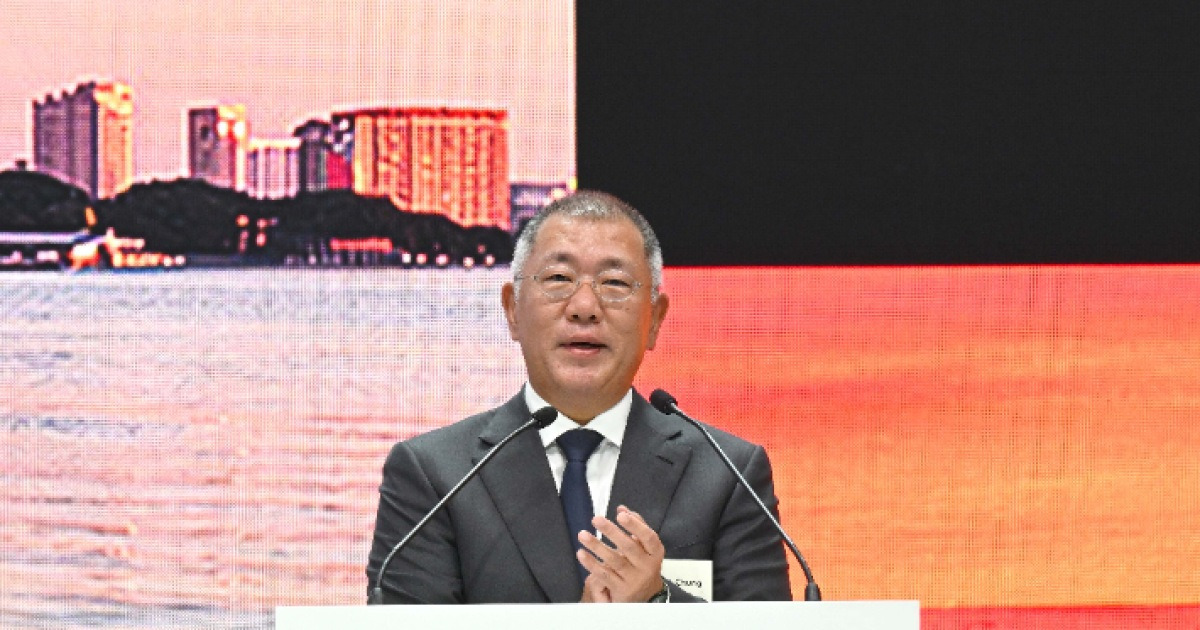
最具启示性的瞬间并非来自台上高管的演讲,而是现代汽车集团副会长李在镕回答记者即兴提问时的一幕。当被问及HPLS的钢材能否用于现代汽车的Atlas人形机器人时,他回答:可以。随后他又补充道:“我希望未来我们能为SpaceX等火箭供应钢材。”
这一在破土动工仪式上随口说出的话,分量超过绝大多数政策讲话。它明确传递出一个信号:现代制铁正将HPLS定位为军民两用型工业资产——既服务汽车行业,也服务航空航天与国防供应链。美国是全球头号航天发射国家,仅SpaceX一家的产能扩张管线便消耗着大量高等级钢材,用于火箭结构、发动机零部件及配套基础设施。
中国钢铁目前主导着全球大宗商品市场,但航空航天应用所需的高规格钢材需要认证、可追溯性以及美国国防承包商日益青睐的本土采购偏好。在韩国所有权的美国土地上,在美方监管下生产经认证的低碳钢材,可以满足这些要求——而来自中国的进口,甚至欧洲的进口,都无法做到这一点。这并非臆测——这是推动《芯片法案》半导体补贴的同一工业政策的逻辑延伸,如今已扩展至关键材料领域。
这对全球钢铁格局意味着什么
HPLS项目是现代汽车集团通过2028年在美国总投资260亿美元计划中的一个组成部分。该总额包括电池工厂、半导体封装设施及产能扩张。路易斯安那钢铁厂是这个投资组合中最重的工业锚点,也是韩国企业在美国拥有的首家独资钢铁生产基地。
对POSCO而言,这一合资同样具有战略意义。POSCO总裁张寅华(In-hwa Jang)指出,将现代制铁的电弧炉能力与POSCO的氢基还原技术以及汽车钢材专业知识相结合,将打造一个具有全球竞争力的运营实体。这一技术交流本身就是一个信号:韩国钢铁制造商正在市场走向的地方整合各自优势,而非固守过去。
就业影响估计约为5400个岗位,涵盖建设和运营阶段,集中在 Baton Rouge和新奥尔良附近区域——该地区长期以来依赖石油化工和 maritime 产业。对路易斯安那州而言,这是一次政府官员热烈拥抱的产业多元化布局。
下一步会发生什么
HPLS将于2026年第四季度开工,预计2029年全面投产。从现在到那时,三个变量将决定这一投资能否兑现其战略承诺。
首先,美国贸易政策可能在工厂投产前发生变化。政府更迭可能改变或扩大关税结构,从而增强或削弱HPLS的竞争力。其次,全球钢铁市场仍然供过于求,特别是来自中国生产商持续以低迷价格出口的产能。如果需求疲软,无论区位优势如何,工厂的经济性都将面临压力。第三,也是最有意思的一点:HPLS是否真正进入航空航天供应链,取决于认证周期和客户关系——目前这些信息尚未公开。
但已有明确迹象表明:韩国工业集团已不再是美国重工业的边缘角色。它们正在打造定义经济主权的基石型基础设施——钢铁、电池、半导体。特朗普政府的关税体制为这一转变创造了条件,但更深层的结构性驱动因素在于:全球供应链正在摆脱对中国主导的依赖,重新配置至盟国生产。现代制铁的路易斯安那工厂是这一变革最早的实物体现之一,随着工厂从破土动工走向投产运营,其重要性只会与日俱增。