伊朗袭击霍尔木兹海峡油轮,却逐渐失去对海峡的控制
三艘油轮在霍尔木兹海峡附近遇袭,标志着伊朗转向直接攻击,但数据显示石油流量正重新攀升。真正的故事在于全球能源市场如何适应——以及伊朗的筹码为何正在缩水。
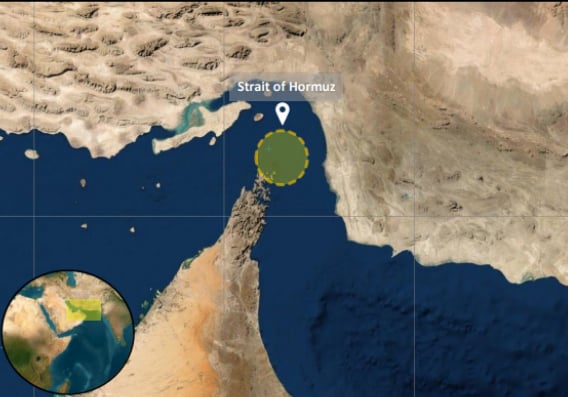
伊朗最新打击未中要害
9月29日星期二,霍尔木兹海峡附近有三艘油轮遭到袭击。其中两艘为悬挂利比里亚旗的原油船,另一艘可能为液化天然气(LNG)船。此次袭击使本周受损船只累计达到四艘,标志着伊朗从惯用的代理人骚扰转向直接打击商业航运。伊斯兰革命卫队首次公开宣称对此负责——这是德黑兰升级其在航道 Operational 存在的信号。
但攻击并未显示真相:伊朗正在失去其对所谓"主导"水道的控制力。
通过霍尔木兹海峡的石油交易量正在反弹。Kpler数据显示,9月份至少有1650万桶/天的石油通过了海峡,在排除伊朗原油后已超过战前水平。Windward数据显示,仅9月29日当天就有17艘船只通过,而前一天是16艘。大多数油轮的AIS应答器处于关闭状态,因此实际通行数量几乎肯定更高。幽灵船队仍在持续流动。
矛盾十分鲜明。伊朗革命卫队准将侯赛因·莫海比警告试图未经许可通过海峡的船只"将被瞄准或触雷"。与此同时,沙特阿拉伯、科威特和伊拉克继续通过替代路线出口石油。威胁并未转化为实际阻碍。
系统如何适应
全球能源市场没有等待伊朗停止袭击。它迅速而大规模地做出了调整。
据Kpler称,目前约有70%穿越霍尔木兹海峡的原油通过 offshore 船对船转运进行交易。油轮在海湾码头装载货物,然后在海峡以南的国际水域将货物转移到更大的超大型油轮(VLCC)上。这使航程的最后一段完全避开了 chokepoint。该策略增加了物流复杂性并略微延长通行时间,但消除了穿越水道最狭窄、最危险段落的必要性。
管道方面的故事更大。约40%的原油现在根本不经霍尔木兹海峡离开海湾,而战前这一比例仅为17%。沙特阿拉伯通往红海延布码头的东西向管道在9月10日遭胡塞武装袭击后已部分恢复运营。Vortexa数据显示,9月28日有六艘油轮在延布装载620万桶,尽管运量仍约为袭击前水平的三分之二。管道尚未恢复满负荷运转,但方向已经明确。
科威特科威特油轮公司同样加速通过米纳艾哈迈迪码头的运输,并探索额外的卸载方案。伊拉克继续通过经土耳其的基尔库克–杰伊汉管道出口原油作为补充通道,尽管运量有所降低。这些都不是理想路线——单位桶成本更高,存在拥堵风险——但它们提供了真正的多元化。
由美国中央司令部防空和海军力量保护的南部走廊处理了剩余大部分油轮交通。Windward的泽恩·阿蒙森指出,伊朗"约束南部走廊航运的能力不如今年夏季中期"。7月与9月的对比发人深省:最初的震惊已转变为日常操作,而例行化稀释了每次新袭击的心理冲击。
次生影响
这些调整重塑的不仅是物流——它们正在改变市场结构。
海上保险费用飙升。波斯湾战区战争风险附加费在袭击加剧后大幅上涨。劳合社辛迪加已对持续性威胁环境进行定价,部分承租人正转向非海湾来源(在经济上可行时)。这正在压缩海湾出口商的利润空间,他们必须吸收更高的运费成本,或提供更大幅度的折扣以吸引买家。
幽灵船队的增长是另一后果。不依赖AIS覆盖的船只既能实现走私和规避制裁,也能在制裁或风险顾虑使公开贸易缺乏吸引力时促进合法商业吞吐。中国和印度——海湾原油的主要买家——越来越多地利用影子船队安排来保护自己免受价格飙升和交付不确定性的影响。
海军存在正成为永久性设施而非临时应对措施。美国第五舰队在该地区维持常设特遣编队,欧洲海军也时有参与。但长期部署会产生疲劳和国内政治成本。如果美国注意力转移——正如它转向印太地区一样——南部走廊的保护将变得不那么可靠,从而形成伊朗未来可能利用的新脆弱点。
海湾国家的战略计算正在改变。沙特阿拉伯和阿联酋正加速投资可再生能源和下游炼油产能,减少其长期对经霍尔木兹海峡原油出口的依赖。ADNOC扩展其在阿曼湾富查伊拉的终端,为阿联酋日益增长产量的替代出口通道,完全绕过海峡。这些都是多年期项目,但方向已定。
谁赢谁输
海湾出口商相较预期赢得更多。沙特阿拉伯和阿联酋的出口路线多元化速度超过分析师预测。延布管道的修复虽未完成,但展示了运营韧性。科威特和伊拉克继续在危险中通过海峡运输。重新规划和适应能力比破坏能力更强。
美国海军力量在技术上获胜。南部走廊在美国保护下保持开放。但维持这一存在需要持续投资和政治意愿。每月持续部署都增加了战略过度延伸的成本,永久前沿存在的国内政治代价正在累积。
伊朗输了。每次袭击都消耗资源并引发全球谴责,但流量仍在继续。袭击传递的是绝望而非力量。德黑兰想证明它仍能威胁航运,但数据显示出递减的回报。革命卫队将导弹和无人机消耗在已经避开 chokepoint 的油轮上,而其预期受众——全球石油市场——大多淡然处之。
保险公司和承租人选输了。每次事件都推高保费。9月29日的三次袭击加入了不断增长的風險清單,使穿越海峡变得昂贵且不可预测。缺乏资本吸收战争风险成本的小型运营商正被挤出市场, consolidating the market among larger players。
中国和印度获得了选择权。他们愿意参与影子船队并谈判折扣原油,使他们能够在削弱海湾出口可靠性的同时获益,并保护自己免受价格波动的影响。他们的对冲代价由他人承担。
后续发展
预计还会有更多袭击。伊朗需要在实际影响力逐渐消退的同时保持控制的外观。对单艘油轮的零星袭击有助于达成这一目的,且无需具备完全关闭海峡的能力。每次袭击对德黑兰而言成本很低,而对对手的反击成本很高。这种不对称保证了袭击的持续。
真正的风险并非持续性的中断,而是误判。一次造成重大人员伤亡或环境损害的袭击可能引发超出伊朗意图的升级。当前的模式——有限袭击、适应性流量、可控回应——只有在各方都保持克制时才奏效。而这种克制并不能保证 indefinitely。一艘误识别的船只、一场无法控制的火灾或一次延迟的疏散都可能制造人道主义危机,迫使伊朗未曾寻求的军事回应。
对于全球石油市场而言,直接影响是波动而非短缺。价格会对每次事件做出反应,但实物供应仍然充足。结构性变化——船对船转运、管道改道、幽灵航运、终端扩建——提供了此危机前不存在的缓冲。这些缓冲虽非无限,但相当可观。
更长期的轨迹有利于多元化。霍尔木兹海峡每多一个月的不稳定,就会加速对替代路线和替代能源的投资。霍尔木兹海峡依然关键——全球约20%的石油消费仍经其通行——但其战略重要性正被市场适应 quietly eroded。
伊朗的九月袭击揭示了一种戏剧性大于实质性的权力。手仍在挤压,但 grip 正在松动。霍尔木兹海峡仍将是热点,但作为有效伊朗杠杆的海峡时代正在走向终结——不是通过军事失败,而是通过市场演化。