Irán golpea petroleros en el Estrecho de Ormuz pero pierde el control del estratégico corredor
Tres petroleros impactados cerca del Estrecho de Ormuz señalan el cambio de Irán hacia ataques directos, pero los datos muestran que los flujos de petróleo se están recuperando de todos modos. La verdadera historia es cómo los mercados energéticos globales se adaptaron, y por qué el poder de negociación de Irán se está erosionando.
El último ataque de Irán no va al grano
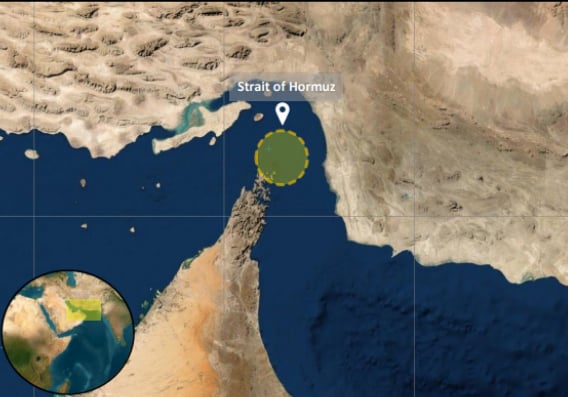
Tres petroleros resultaron impactados cerca del Estrecho de Ormuz el martes 29 de septiembre. Dos eran buques petroleros de crudo que navegaban bajo bandera liberiana; uno podría haber sido un metanero. Los ataques elevan el balance semanal a cuatro embarcaciones, lo que marca un cambio decisivo desde el hostigamiento habitual a través de grupos proxy hasta el ataque directo a la navegación comercial. Por primera vez, el Cuerpo de la Guardia Revolucionaria Islámico asumió abiertamente la responsabilidad, una señal de que Teherán está intensificando su perfil operacional en la vía acuática.
Pero esto es lo que los ataques no muestran: Irán está perdiendo el control de la propia vía acuática que afirma dominar.
Los volúmenes de crudo que transcinden por el Estrecho se están recuperando. Según Kpler, al menos 16,5 millones de barriles por día circularon en septiembre, superando los niveles previos a la guerra si se excluye el crudo iraní. Los datos de Windward muestran 17 buques transitando solo el 29 de septiembre, tras otros 16 del día anterior. La mayoría de los petroleros navegan con sus balizas AIS desactivadas, por lo que el número real de tránsitos es casi con seguridad mayor. La flota oscura sigue fluyendo.
La paradoja es nítida. El general de brigada de la Guardia Revolucionaria iraní, Hossein Mohebbi, advirtió que las embarcaciones que intenten transitar sin permiso «serán atacadas o chocarán contra una mina». Mientras tanto, Arabia Saudita, Kuwait e Irak siguen extrayendo petróleo por rutas alternativas. La amenaza no se ha traducido en obstrucción.
Cómo se adaptó el sistema
El mercado energético global no esperó a que Irán dejara de atacar. Se adaptó: de manera rápida y a gran escala.
Según Kpler, aproximadamente el 70 % del crudo que cruza el Estrecho ahora cambia de manos mediante trasbordos entre buques en alta mar. Los petroleros cargan en terminales del Golfo y luego trasladan la mercancía a VLCC más grandes que esperan en aguas internacionales al sur del Estrecho. Esto evita por completo el punto de estrangulamiento para el tramo final del viaje. La estrategia añade complejidad logística y aumenta marginalmente el tiempo de tránsito, pero elimina la necesidad de atravesar el tramo más estrecho y peligroso de la vía acuática.
Las oleoductos cuentan una historia aún más grande. Alrededor del 40 % del crudo ahora sale del Golfo sin cruzar Hormuz en absoluto, frente al solo 17 % previo a la guerra. El oleoducto este-oeste de Arabia Saudita hacia la terminal del Mar Rojo en Yanbu ha reanudado parcialmente sus operaciones después de un ataque hutí el 10 de septiembre. Los datos de Vortexa muestran seis petroleros cargando 6,2 millones de barriles en Yanbu el 28 de septiembre, aunque el volumen se mantiene en aproximadamente dos tercios de los niveles previos al ataque. El oleoducto no ha recuperado su capacidad completa, pero la dirección del flujo es clara.
La Kuwait Oil Tanker Company de Kuwait ha acelerado de manera similar los envíos a través de la terminal de Mina Al-Ahmadi y está explorando protocolos adicionales de descarga. Irak continúa exportando crudo por el oleoducto Kirkuk–Jayhan a través de Turquía como corredor complementario, aunque con menor capacidad de tránsito. Estas no son rutas ideales: conllevan costos por barril más altos y riesgos de congestión, pero ofrecen una diversificación genuina.
El corredor sur, protegido por la defensa aérea y la presencia naval del Comando Central de EE. UU., maneja la mayor parte del tráfico restante de petroleros. Zane Amundsen, de Windard, señala que Irán está «menos capacitado para restringir el tráfico del corredor sur de lo que estaba a mediados de verano». La diferencia entre julio y septiembre es reveladora: el shock inicial dio paso a la rutina operacional, y la rutina diluyó el impacto psicológico de cada nuevo ataque.
Efectos secundarios
Las adaptaciones están remodelando más que solo la logística: están alterando la estructura del mercado.
Las primas de seguros marítimos se han disparado. Los recargos por riesgo de guerra para la zona del Golfo Pérsico han aumentado bruscamente desde que se intensificaron los ataques. Los sindicatos de Lloyd están valorando un entorno de amenaza persistente, y algunos fletadores están optando por suministros no procedentes del Golfo cuando resulta económicamente viable. Esto está comprimiendo los márgenes de los exportadores del Golfo, que deben absorber mayores costos de flete o ofrecer descuentos más agresivos para atraer compradores.
El crecimiento de la flota oscura es otra consecuencia. Los buques que operan sin cobertura AIS permiten el contrabando y la evasión de sanciones, pero también facilitan el tránsito comercial legítimo cuando las sanciones o las preocupaciones por el riesgo hacen que el comercio abierto sea poco atractivo. China e India, grandes compradores de crudo del Golfo, han recurrido cada vez más a acuerdos de flota oscura para aislarse de los picos de precios y la incertidumbre en los envíos.
La presencia naval se está convirtiendo en un elemento permanente más que en una respuesta temporal. La Quinta Flota de EE. UU. mantiene un grupo de tarea fijo en la región, y las marinas europeas han contribuido de manera esporádica. Pero un despliegue prolongado genera fatiga y costo político en casa. Si la atención estadounidense se desplaza a otro frente —como ha ocurrido hacia el Indo-Pacífico—, la protección del corredor sur se vuelve menos fiable, creando una nueva vulnerabilidad que Irán podría aprovechar con el tiempo.
El cálculo estratégico de los estados del Golfo está cambiando. Arabia Saudita y los Emiratos Árabes Unidos están acelerando las inversiones en energía renovable y capacidad de refino downstream, reduciendo su dependencia a largo plazo de las exportaciones de crudo por Hormuz. La expansión de la terminal de ADNOC en Fujairah, en el golfo de Omán, ofrece una salida alternativa que elude por completo el Estrecho para una cuota creciente de la producción emiratí. Se trata de proyectos plurianuales, pero la dirección está marcada.
Quién gana, quién pierde
Los exportadores del Golfo salen ganando en comparación con las expectativas. Arabia Saudita y los Emiratos Árabes Unidos han diversificado sus rutas de exportación más rápido de lo que predicieron los analistas. La restauración del oleoducto de Yanbu, aunque incompleta, demuestra resiliencia operacional. Kuwait e Irak continúan los envíos a través del Estrecho a pesar del peligro. La capacidad de reruteo y adaptación ha resultado más sólida que la capacidad de perturbación.
Las fuerzas navales estadounidenses ganan, técnicamente. El corredor sur permanece abierto bajo protección estadounidense. Pero mantener esa presencia requiere inversión constante y voluntad política. Cada mes de despliegue sostenido añade a la sobreextensión estratégica, y el costo político interno de una presencia avanzada permanente se acumula.
Irán pierde. Cada ataque consume recursos y genera condena global, sin embargo los flujos continúan. Los ataques señalan más desesperación que poder. Teherán quiere demostrar que todavía puede amenazar la navegación, pero los datos muestran rendimientos decrecientes. La Guardia Revolucionaria gasta misiles y drones en petroleros que ya estaban evitando el punto de estrangulamiento, mientras que su audiencia pretendida —los mercados petroleros globales— en gran medida se encoge de hombros.
Las aseguradoras y los fletadores pierden. Las primas se disparan con cada incidente. Los tres ataques del 29 de septiembre se suman a una lista creciente de riesgos que hacen que navegar por el Estrecho sea costoso e impredecible. Los operadores más pequeños, sin el capital para absorber los costos por riesgo de guerra, están siendo expulsados del mercado, lo que consolida la industria en manos de los jugadores más grandes que pueden negociar mejores condiciones o absorber pérdidas.
China e India ganan en flexibilidad. Su disposición a participar con la flota oscura y negociar crudo con descuento les permite beneficiarse de una menor fiabilidad en las exportaciones del Golfo mientras se aíslan de la volatilidad de los precios. Su cobertura ha venido a costa de terceros.
Qué sucede a continuación
Espere más ataques. Irán necesita mantener la apariencia de control, incluso mientras su capacidad de presión real se desvanece. Los ataques esporádicos a petroleros individuales cumplen ese propósito sin requerir la capacidad de cerrar por completo el Estrecho. El costo de cada ataque es bajo para Teherán; el costo de respuesta es alto para los adversarios. Esta asimetría garantiza la continuidad.
El verdadero riesgo no es una interrupción sostenida. Es el error de cálculo. Un solo ataque que cause bajas importantes o daños ambientales podría desencadenar una escalada más allá de la intención de Irán. El patrón actual —ataques limitados, flujos adaptados, respuesta contenida— funciona solo si todas las partes ejercen moderación. Esa moderación no está garantizada de forma indefinida. Un buque mal identificado, un incendio descontrolado o una evacuación tardía podrían provocar una crisis humanitaria que fuerce una respuesta militar que Irán no buscó.
Para los mercados petroleros globales, la implicación inmediata es volatilidad más que escasez. Los precios reaccionarán a cada incidente, pero el suministro físico sigue siendo adecuado. Los cambios estructurales —trasbordos entre buques, desvíos por oleoductos, navegación oscura, ampliación de terminales— proporcionan amortiguadores que no existían antes de esta crisis. Esos amortiguadores no son infinitos, pero son considerables.
La trayectoria a más largo plazo favorece la diversificación. Cada mes de inestabilidad en Ormuz acelera la inversión en rutas alternativas y energía alternativa. El Estrecho de Ormuz sigue siendo crítico: alrededor del 20 % del consumo mundial de petróleo aún pasa por él, pero su importancia estratégica está siendo erosionada silenciosamente por la adaptación del mercado.
Los ataques de septiembre de Irán revelan un poder más teatral que efectivo. La mano sigue apretando, pero el agarre se afloja. El Estrecho seguirá siendo un punto de inflamación, pero la era de Ormuz como palanca iraní efectiva se acerca a su fin: no por derrota militar, sino por evolución del mercado.