El endurecimiento del BOJ reconfigura los flujos de capital en Asia
El gobernador del Banco de Japón, Ueda, señala que continuará subiendo tasas para frenar la inflación, transformando el intercambio del yen y atrayendo la atención de EE.UU. hacia la política monetaria de Tokio. Las implicaciones se sienten en todos los mercados asiáticos.
Se define un sesgo restrictivo
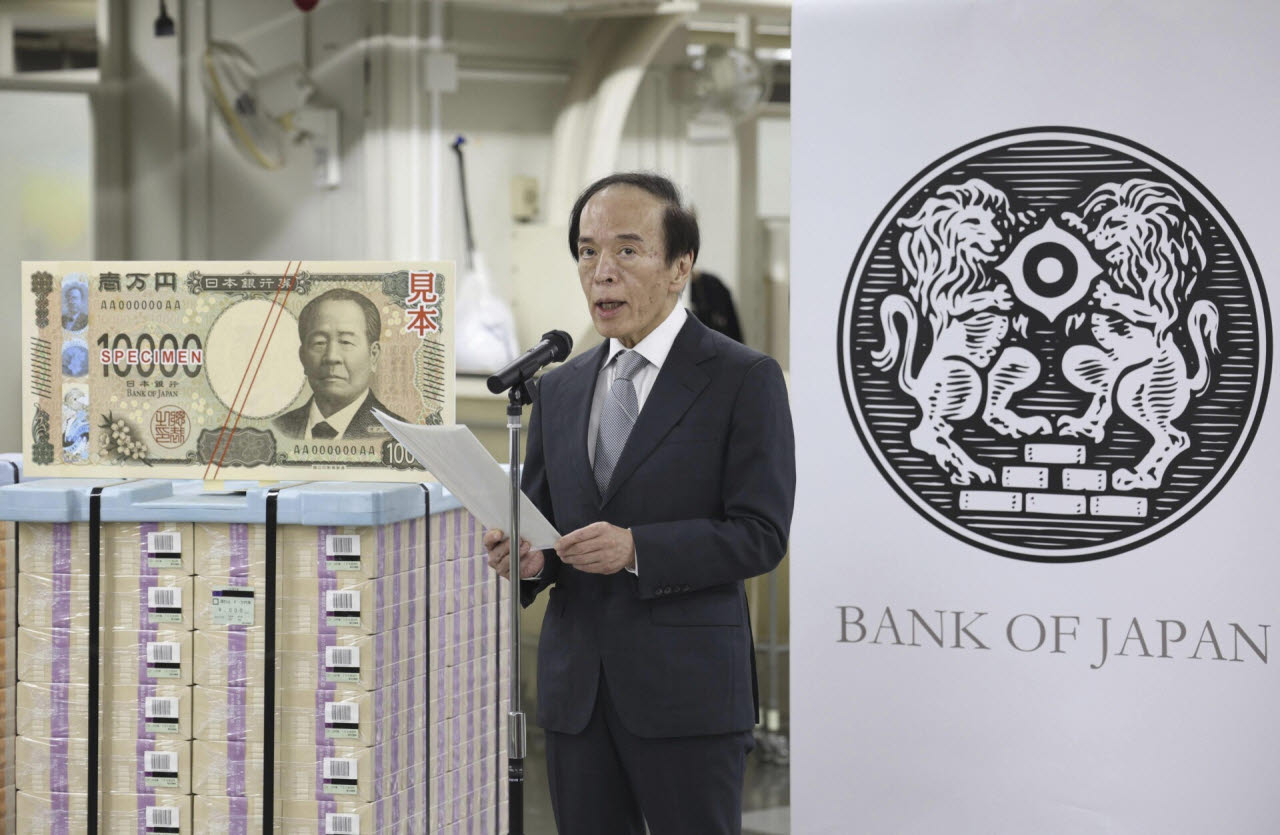
El banco central de Japón ha señalado un movimiento sostenido hacia una política monetaria más restrictiva, y las implicaciones van mucho más allá de las fronteras de Tokio. El gobernador Kazuo Ueda declaró durante una conferencia de prensa en la reunión de ministros de finanzas del G20 en Bangkok que el banco no puede tolerar mayores aumentos de precios, lo que marca un giro claramente halcón.
El Banco de Japón subió su tasa de interés de referencia al 1,25 % el mes pasado, y los mercados ahora esperan que la próxima decisión de política el 29 y 30 de octubre mantenga las tasas estables. Sin embargo, el verdadero foco se centra en diciembre, cuando otro aumento de tasas parece cada vez más probable.
Ueda enfatizó que, si bien la inflación ha alcanzado aproximadamente el 2 %, el umbral de aceptación ha cambiado. “Lo que supere eso no puedo tolerarlo”, dijo, según reportes de Nikkei. Esto representa un cambio significativo respecto a la postura acomodaticia que caracterizó a la política monetaria japonesa durante décadas.
Lo notable del lenguaje de Ueda es su precisión. Los gobernadores anteriores del BOJ — Haruhiko Kuroda antes que él, e incluso su predecesor Takehiko Nakagawa a principios de los 2000 — enmarcaron la tolerancia a la inflación en términos más suaves y condicionales. La fraseología de Ueda carga el peso de un hombre que ha observado cómo la estructura de costos de Japón se ha desplazado de manera irreversible y ha decidido que las viejas reglas ya no aplican. La reacción del mercado fue inmediata: el yen se fortaleció aproximadamente un 0,8 % frente al dólar tras sus comentarios, mientras que los rendimientos de los bonos gubernamentales japoneses subieron otros 6 puntos base en el extremo largo.
El factor yen
Quizás más trascendente que la trayectoria de tasas en sí es lo que Ueda eligió monitorear: los precios del petróleo crudo, la depreciación del yen y la demanda de inteligencia artificial. Estos tres factores representan tanto riesgos inflacionarios internos como presiones externas que podrían obligar al BOJ a actuar más rápido de lo anticipado.
Los precios del petróleo siguen siendo el canal más directo. Japón importa casi toda su energía, y cualquier aumento en el crudo se traduce casi instantáneamente en mayores costos de insumos para la industria y los consumidores por igual. Con la oferta global aún frágil — recortes de producción de la OPEP+ manteniéndose hasta 2025, interrupciones en el envío por el Mar Rojo sumando primas, y la demanda de India y China manteniendo un piso bajo los precios —, el BOJ no puede permitirse ser complaciente con el canal de inflación importada.
El ángulo de la IA es menos obvio pero potencialmente más estructural. La construcción de centros de datos en todo Japón y el sudeste asiático está impulsando la demanda eléctrica a máximos de varios años. Los servicios públicos en Kansai y Kyushu ya han comenzado a ajustar sus modelos de precios. Si la demanda energética impulsada por la IA empuja los costos industriales japoneses hacia arriba en los próximos dos años, la meta inflacionaria de Ueda se vuelve más difícil de alcanzar sin presión de tasas: creando un ciclo de retroalimentación que pocos en el mercado están valorando completamente.
La debilidad del yen ha atraído la atención estadounidense. El secretario del Tesoro de EE. UU., Scott Bessent, instó públicamente a Japón a poner fin a su política de reflation durante el mismo encuentro del G20. El presidente Trump también expresó preocupaciones sobre el valor decreciente del yen durante conversaciones bilaterales. Erin Brown, subsecretaria del Tesoro estadounidense para asuntos internacionales, aclaró que Washington no estaba dictando la política japonesa, pero señaló que el rol de Tokio como mayor poseedor de bonos del Tesoro estadounidense otorga al yen una estabilidad de “observación cercana”.
Los comentarios de Brown tuvieron una advertencia implícita. Todas las opciones siguen sobre la mesa para una intervención coordinada si el yen se debilita aún más. Esto representa una dinámica nueva en las relaciones económicas entre EE. UU. y Japón: presión directa sobre la independencia monetaria de un aliado clave. Históricamente, EE. UU. prefería trabajar a través de canales multilaterales o señales de mercado. La disposición de la administración actual por nombrar al BOJ directamente señala un enfoque más transaccional de la economía de alianzas.
Quiénes ganan y pierden
El carry trade enfrenta vientos en contra. Durante años, los inversionistas han pedido prestado yen barato para financiar activos de mayor rendimiento en Asia y mercados emergentes. A medida que las tasas de Japón suben, ese arbitraje se reduce. Las matemáticas se vuelven menos favorables cada vez que el BOJ eleva las tasas, y el umbral psicológico del 1,5 % o 2 % desencadena cambios en la posición.
Pero son los efectos de segundo orden donde reside la verdadera historia. Cuando los carry trades se desmantelan, no lo hacen de manera lineal. Los inversionistas institucionales que venden activos asiáticos para cubrir préstamos en yen crean brechas de liquidez en bonos y acciones de mercados más pequeños: Indonesia, Tailandia y Filipinas sienten la presión primero. Sus bancos centrales entonces enfrentan una elección: subir tasas para defender la estabilidad cambiaria (arriesgando el crecimiento) o dejar que sus monedas se deprecié (importando inflación). Es un trilema de política clásico que se desarrolla en tiempo real en toda la región.
Los exportadores coreanos pueden beneficiarse de un yen más débil a corto plazo, manteniendo competitividad de precios contra los bienes japoneses en terceros mercados. Samsung, LG y Hyundai han incrementado discretamente su gasto de marketing en el extranjero en Europa del sudeste y América Latina precisamente para capturar cuota dejada vacante por firmas japonesas que luchan con la compresión de márgenes. Pero una debilidad prolongada del yen invita a riesgo de intervención, y apreciaciones repentinas y fuertes podrían borrar esas ventajas de la noche a la mañana.
Los prestatarios japoneses enfrentan la presión opuesta. Los costos de servicio de deuda corporativa suben con cada aumento de tasas, comprimiendo márgenes en una economía donde muchas empresas aún cargan deuda de la era pandémica a tasas cercanas a cero. La Japan Corporate Research Association estima que aproximadamente 18 billones de yenes ($120 000 millones) en bonos corporativos vencerán o refinanciarán entre 2025 y 2027: una ola de refinanciamiento que golpea en exactamente el momento equivocado. Las pequeñas y medianas empresas sin acceso a financiamiento alternativo son el segmento más vulnerable.
La pregunta de la tasa neutral
Ueda se negó a precisar la tasa neutral: el nivel donde la política monetaria ni estimula ni restringe el crecimiento. “No puedo afirmar con certeza que estamos cerca de ese nivel”, reconoció. Esta ambigüedad importa. Sin una meta clara, los mercados deben adivinar el techo, y los supuestos engendran volatilidad.
La propia proyección del BOJ de enero de 2025 había implicado una tasa neutral en el rango de 0,5 % a 1,0 %, asumiendo un camino de recuperación gradual. Pero ese modelo suponía precios estables de energía y sin choque de política externa: condiciones que ya no se sostienen. Los analistas de Nomura y Goldman Sachs han revisado sus estimaciones de tasa neutral hacia arriba a 1,25 %-1,5 %, aunque ninguna firma se comprometió a una cifra única en comentarios públicos.
Algunos analistas proyectan que las tasas alcancen el 1,75 % para mediados de 2027 si la inflación se mantiene. Otros ven una pausa si los datos de crecimiento se deterioran. La falta de orientación deja a los inversionistas expuestos a sorpresas dependientes de los datos.
Esta incertidumbre ya ha alterado el comportamiento del mercado. La curva de futuros del yen, que anteriormente inclinaba suavemente hacia arriba, se ha empinado dramáticamente: indicando que los operadores están posicionándose para un rango más amplio de posibles resultados que en cualquier punto desde la crisis financiera de 2008. Los mercados de opciones muestran demanda creciente de spreads alcistas de yen por encima de 155 frente al dólar, sugiriendo que la actividad de cobertura se acelera incluso mientras los precios al contado permanecen deprimidos.
Implicaciones regionales
Los bancos centrales asiáticos ahora enfrentan un trilema. Su propia estabilidad cambiaria depende parcialmente de decisiones de política monetaria japonesa tomadas en Tokio, lejos de sus realidades políticas domésticas. El banco central de Corea, el de China y otros ajustarán sus propias posturas basándose parcialmente en movimientos del BOJ en lugar de puramente en condiciones locales.
La situación de China es particularmente delicada. El Banco Popular de China ha mantenido su tasa de préstamo de referencia cerca de mínimos históricos para apoyar un sector inmobiliario en distres estructural. Un yen que se fortalece impulsado por el estrechamiento del BOJ reduce la ventaja competitiva de las exportaciones chinas sin requerir ninguna acción de Beijing: un beneficio silencioso que el liderazgo chino es poco probable que celebre públicamente, dada la presión estadounidense sobre las acusaciones de manipulación cambiaria. Mientras tanto, el PBOC enfrenta sus propias presiones deflacionarias, lo que dificulta subir tasas en simpatía con pares regionales.
El Reserve Bank de India ya ha comenzado a señalar una postura más halcón, con el gobernador Shaktikanta Das referenciando “efectos secundarios monetarios externos” en recientes declaraciones públicas. El RBA de Australia enfrenta una dinámica similar, ya que los movimientos del yen afectan la tasa cruzada AUD/JPY que sustenta los flujos de turismo y educación: dos sectores que representan aproximadamente el 4 % del PIB australiano.
Esta dependencia externa crea fricción política. Países que previamente disfrutaron ciclos monetarios independientes ahora comparten una variable común: el yen. Es un cambio estructural, no cíclico.
Qué sigue
La reunión del 29 y 30 de octubre probablemente entregue una pausa. Los mercados ya la han precio. La verdadera prueba llega en diciembre, cuando Ueda debe demostrar si su compromiso inflacionario pesa más que las preocupaciones de crecimiento en una economía japonesa aún recuperándose de hábitos deflacionarios.
La presión estadounidense añade incertidumbre. Si Washington empuja más fuerte por un yen más fuerte, el BOJ podría acelerar aumentos más allá de lo que la inflación por sí sola justifique: creando una colisión de política entre mandatos domésticos y expectativas diplomáticas. Este escenario no es hipotético. El exsecretario del Tesoro Larry Summers ha argumentado públicamente que la política monetaria de Japón tiene “externas negativassignificativas” para la estabilidad financiera global, otorgando peso diplomático al argumento de amenaza de intervención.
Para los gestores de portafolios asiáticos, el imperativo es claro: posicionarse para un entorno de mayor volatilidad donde la dirección del yen ya no es una apuesta de vía única. El carry trade no está muerto: simplemente se ha vuelto más costoso de mantener. Los inversionistas que trataron el financiamiento en yen como dinero gratis durante quince años necesitarán reconstruir sus marcos alrededor de un yen que ahora porta un costo de oportunidad significativo.
La era de dinero ultramojojo de Japón está llegando a su fin. La pregunta es si la transición transcurre suavemente o desencadena el tipo de turbulencia cambiaria que resuena en cada portafolio con exposición denominada en yen. Diciembre dirá.