日本首款300mm SiC晶圆或将重塑电动汽车电源供应链
Resonac率先公开展示300mm SiC衬底,这一举动有望重塑电动汽车电源供应链,并重新确立日本在新一代功率电子领域竞争优势,面对中美的激烈角逐。
日本在全球碳化硅竞赛中落子
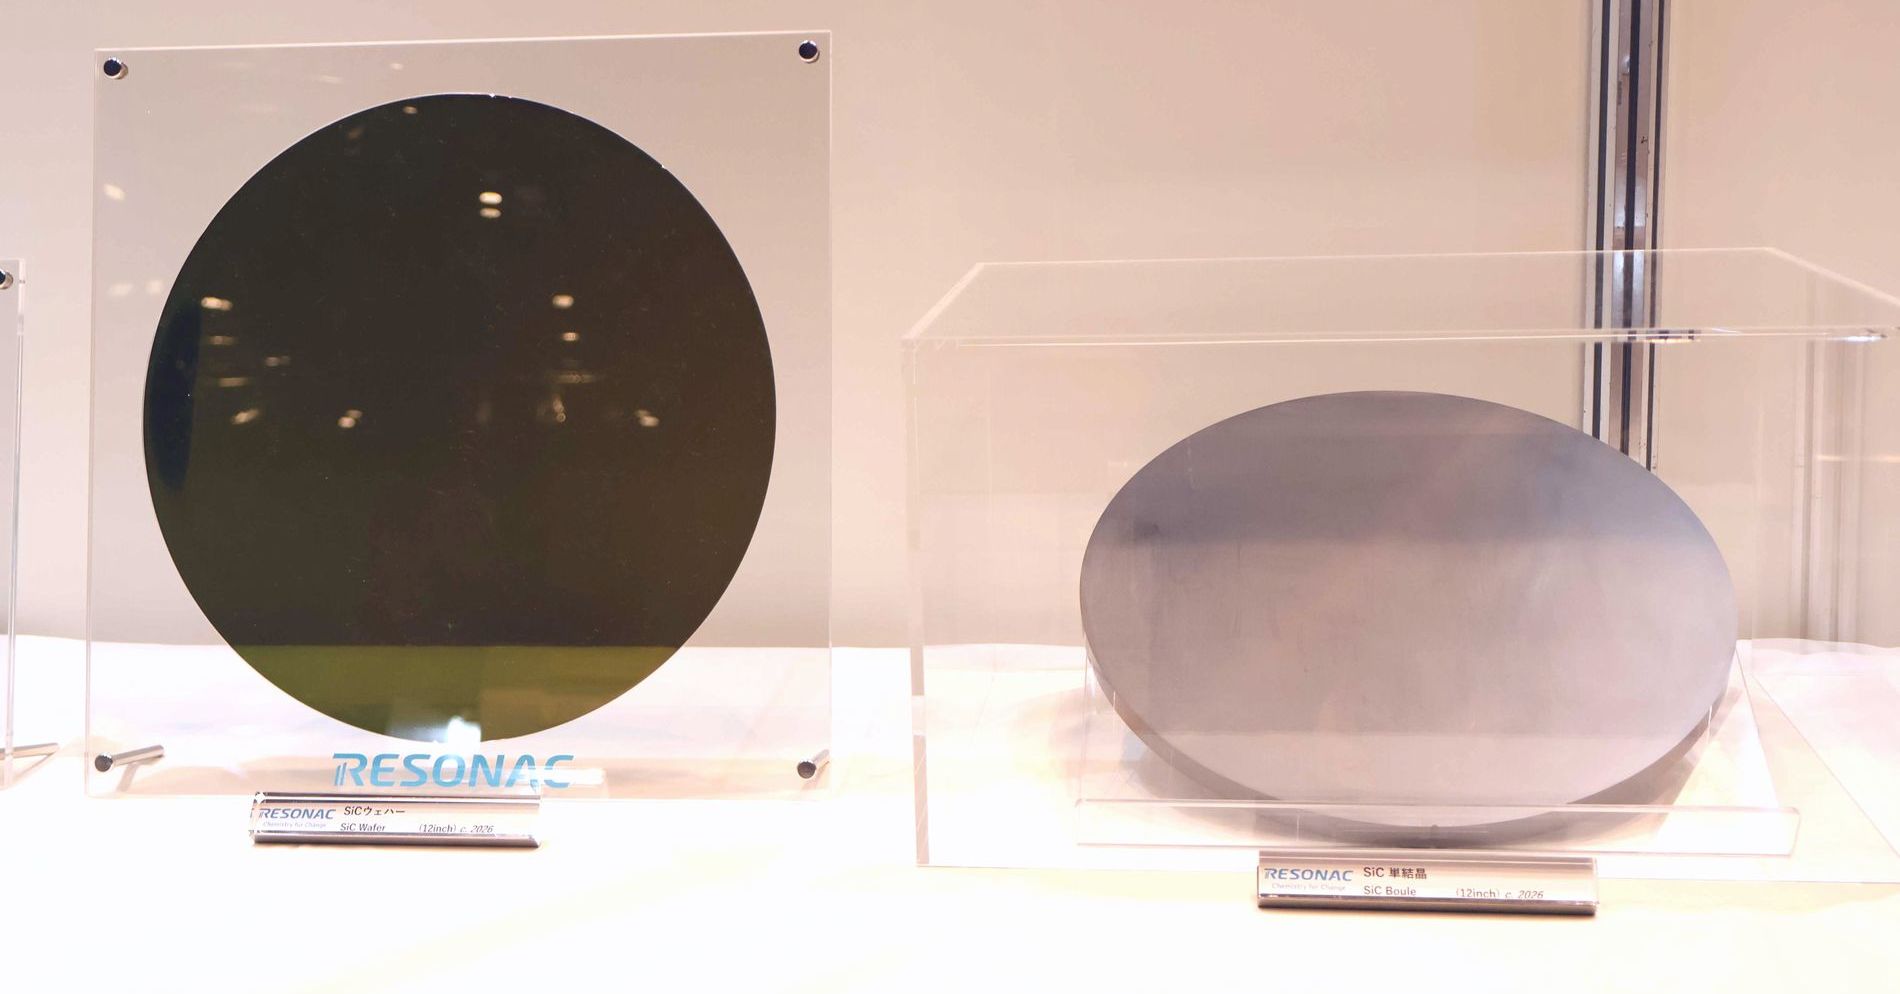
从日立半导体业务中继承了大量遗产的化工与材料公司瑞萨康(Resonac),在2026年横滨举行的国际碳化硅及相关材料会议(ICSCRM)上做了一件低调却意义重大的事——成为首家公开展示300毫米SiC单晶基板的日本企业。
该公司于9月15日 announce 了这一开发成果,并在9月27日至10月2日期间向与会者展示了实际的晶锭和加工后的晶圆。没有人误以为这是一条成熟的商业产品线——瑞萨康明确表示,目前没有任何开发或销售300毫米外延晶圆的计划。但基板本身,以及制造过程中蕴含的技术诀窍,是真实存在的。而其意义远超一家企业的路线图。
那个很少被充分讨论的热学难题
300毫米SiC基板之所以难以制造,原因不在于缺乏雄心,而在于它是一个物理问题。
SiC晶体的生长温度超过2,000°C。当晶锭直径从200毫米放大到300毫米时,中心与边缘之间的热梯度会变得极其不均匀——这恰恰是可用的晶圆与开裂噩梦之间的差别。在SiC所需的长时间晶体生长周期中,维持如此大面积的温度均匀性极其困难。
瑞萨康表示,它通过对炉况的迭代优化和工艺调整解决了这一问题。同时,公司还升级了切割和抛光能力,这一点至关重要,因为SiC是半导体制造中最硬、最脆的材料之一。切割过于激进会产生微裂纹,抛光不当则会破坏下游器件制造所必需的表面平面度。
公司对自身竞争优势的表述——“质量与成本的良好平衡”——听起来像是标准的低调措辞。但在SiC基板领域,良率的高低可以决定一家晶圆厂是盈利还是持续失血,“平衡"恰恰是区分领先者与落后者的关键指标。
时机绝非偶然
当瑞萨康攻克热控制难题时,两个强大的竞争对手也在推进各自的300毫米公告。
中国的三安半导体(SICC)——已经是全球最大SiC基板生产商之一——正积极进军更大直径基板,作为北京 broader push 控制功率半导体供应链材料层的一部分。美国的Wolfspeed尽管存在有据可查的财务和运营动荡,但也公布了300毫米SiC的进展,押注下一代电动汽车和电网级储能需求将回报率先在该规模实现高良率量产的公司。
瑞萨康的首秀并未超越其中任何一方。但这意味着,与在更早一代基板制造领域的统治地位相比,日本在很大程度上缺席了300毫米SiC的讨论——在这个梯队中已不再隐形。这很重要,因为未来三到五年电动汽车功率电子的产能建设,将由谁能规模化交付一致、高质量的300毫米晶圆来决定,而不仅仅是在会议厅里宣布突破的公司。
瑞萨康真正在构建的——以及不在构建什么
这是英语读者可能错过的关键一点:瑞萨康目前并未将300毫米视为一个独立的产品线。它将其视为一个学习平台。
公司将把从300毫米开发中获得晶体生长和基板加工的洞见,直接应用到现有的150毫米和200毫米生产线上。这意味着即刻的受益者不是300毫米客户——而是购买瑞萨康当前代SiC晶圆的任何人。可以预期,即便300毫米外延路线图暂时搁置,150毫米和200毫米产品线在缺陷密度、翘曲控制和良率方面也将获得渐进式提升。
瑞萨康还为300毫米单晶基板留下样品发货的余地——如果客户要求的话。这是一种审慎的对冲策略:它表明技术能力,同时避免在市场尚未明确需求之前就锁定全面商业化生产所需的资本支出。
谁赢,谁输
此次公告的赢家是今天从瑞萨康购买SiC基板的人——他们的产品质量即将迎来一次安静的升级。为下一代电动汽车逆变器和车载充电器设计的汽车一级供应商和IDM需要关注这一点,因为均匀性改善的200毫米SiC晶圆,即使在行业尚未完全过渡到300毫米之前,也能降低器件制造的成本。
输家则不那么明显,而这正是此事重要的原因。中国的SiC制造商——包括三安半导体和国家产业基金支持的几家新进入者——押注于通过规模和价格竞争抢占市场份额,同时西方公司追逐300毫米性能。如果瑞萨康能够弥补200毫米的质量差距,并以可控的时间表提供可信的300毫米基板,它将在中国正在快速追赶的细分领域提高竞争门槛。
与此同时,Wolfspeed正面临自身的生存问题。这家美国公司的300毫米雄心已被生产延迟、债务担忧所掩盖,再加上特朗普政府决定通过谷歌母公司Alphabet和其他美国投资者主导的财团收购案,将Wolfspeed置于外国控制之下。瑞萨康 disciplined、渐进的方法——掌握300毫米晶体生长、改进现有产线、在不过度承诺的前提下提供样品——或许不如Wolfspeed高调公告那般引人注目,但这是能够在财务周期中生存的策略。
为何与八大市场息息相关
SiC基板并非小众议题。它处于三大结构性转变的交汇点:全球向电动汽车转型、电网级储能的建设,以及美国与中国之间 ongoing 的技术竞争。每一个拥有汽车产业或清洁能源指令的主要经济体,都需要可靠的这些材料供应。
日本在这个阶段进入300毫米SiC基板生产,发出了一个信号:它意图继续作为功率半导体供应链材料层的重要参与者,而不是将这块阵地完全让渡给中国的规模生产商,或外包制造的美国设计公司。问题已不再是瑞萨康能否制造出300毫米SiC基板,而是该公司能否将这一能力快速转化为商业量产,从而塑造下一波电动汽车功率电子采购决策。
这个问题的答案,将决定日本是全球半导体材料生态系统的乘数力量——还是成为另一个注脚,记录那些掌控了电动时代substrates、却未能把握机遇的公司与国家的命运。