El primer oblea SiC de 300 mm de Japón podría redefinir la cadena de
Resonac se ha convertido en la primera empresa japonesa en exhibir públicamente un sustrato de SiC de 300 mm, un movimiento que podría reafirmar la posición de Japón en la carrera por la electrónica de potencia de próxima generación frente a competidores chinos y estadounidenses.
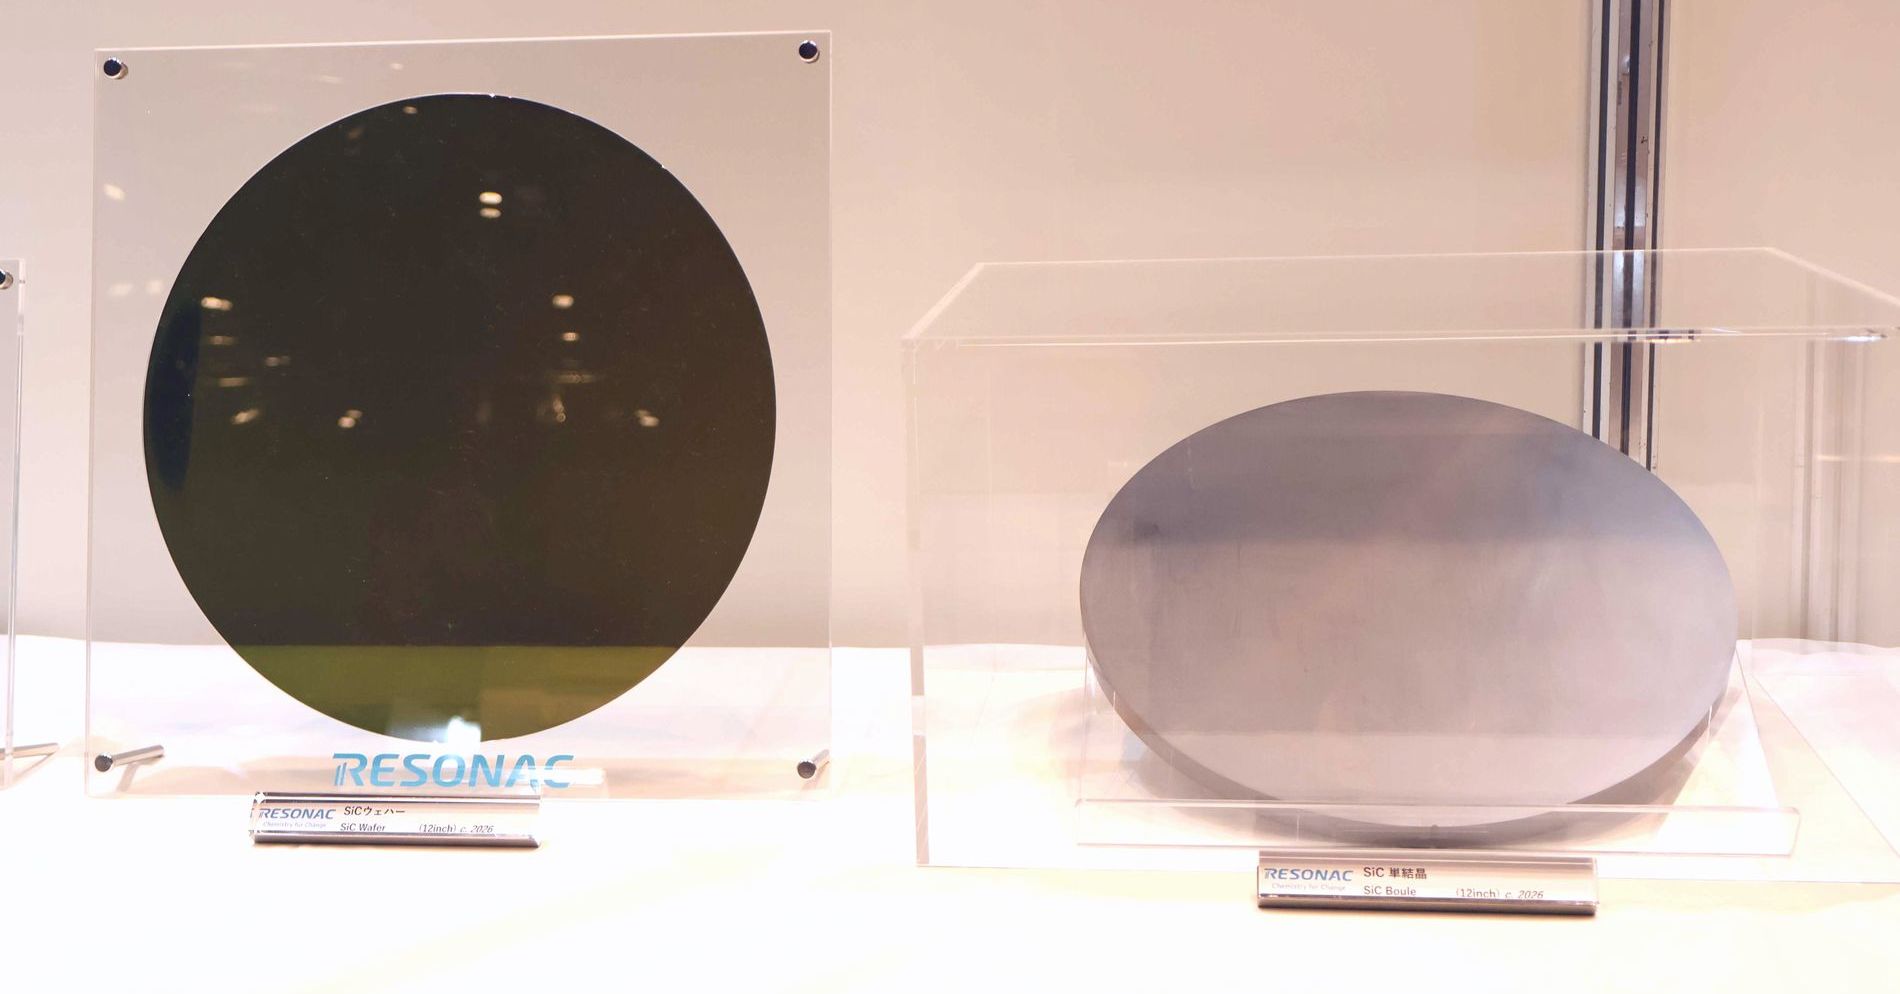
Japón acaba de mover ficha en la carrera global por el SiC
Resonac, la filial química y de materiales que heredó gran parte del legado semiconductor de Hitachi, hizo algo discretamente significativo en la Conferencia Internacional sobre Carburo de Silicio y Materiales Relacionados (ICSCRM) 2026, celebrada en Yokohama: se convirtió en la primera empresa japonesa en exhibir públicamente un sustrato monocristalino de SiC de 300 mm.
La compañía anunció el desarrollo el 15 de septiembre y mostró el lingote real y la oblea procesada a los asistentes entre el 27 de septiembre y el 2 de octubre. Nadie estaba equivocado al pensar que esto fuera una línea de producto comercial terminada; Resonac declaró explícitamente que no tiene planes actuales de desarrollar o vender obleas epitaxiales de 300 mm. Pero el sustrato en sí, y el saber hacer incrustado en su fabricación, es real. Y sus implicaciones se extienden mucho más allá de la hoja de ruta de un solo fabricante.
El desafío térmico del que nadie habla lo suficiente
La razón por la que los sustratos de SiC de 300 mm son tan difíciles de fabricar no tiene que ver con ambición desmedida. Es un problema de física.
Los cristales de SiC crecen a temperaturas que superan los 2.000 °C. Cuando se escala un cilindro cristalino de 200 mm a 300 mm de diámetro, el gradiente térmico entre el centro y el perímetro se vuelve extremadamente desigual: literalmente la diferencia entre una oblea utilizable y una pesadilla agrietada. La uniformidad de temperatura en esa superficie es extraordinariamente difícil de mantener durante el prolongado ciclo de crecimiento cristalino que exige el SiC.
Resonac dijo que resolvió el problema mediante el refinamiento iterativo de las condiciones del horno y ajustes de proceso. También mejoró sus capacidades de corte y pulido, lo cual importa porque el SiC es uno de los materiales más duros y frágiles utilizados en la fabricación de semiconductores. Si lo cortas con agresividad obtienes microfracturas. Si lo pules descuidadamente arruinas la planitud de la superficie que requiere la fabricación posterior de dispositivos.
La autodescripción de la empresa sobre su ventaja competitiva —“buen equilibrio entre calidad y coste”— suena a modestia corporativa de siempre. Pero en los sustratos de SiC, donde los índices de rendimiento pueden determinar si una fábrica es rentable o sangra efectivo, el equilibrio es precisamente la métrica que separa a los líderes de los rezagados.
Por qué el timing no es accidental
Mientras Resonac superaba sus desafíos de control térmico, dos formidables competidores hacían sus propios anuncios sobre 300 mm.
La china SICC, ya uno de los mayores productores mundiales de sustratos de SiC por volumen, ha estado impulsando agresivamente su entrada en sustratos de mayor diámetro como parte del empuje más amplio de Pekín para controlar la capa de materiales de las cadenas de suministro de semiconductores de potencia. La estadounidense Wolfspeed, a pesar de su turbulencia financiera y operativa bien documentada, también ha publicitado avances en SiC de 300 mm, apostando a que la demanda de vehículos eléctricos de nueva generación y almacenamiento energético a escala de red recompensará a la empresa que primero logre producción masiva de alto rendimiento a esa escala.
El debut de Resonac no los aventaja a ninguno. Pero significa que Japón, que había estado largamente ausente de la conversación sobre SiC de 300 mm en comparación con su dominio en generaciones anteriores de fabricación de sustratos, ya no es invisible en este nivel. Eso importa porque los próximos tres a cinco años de despliegue de electrónica de potencia para vehículos eléctricos se decidirán por quién pueda entregar obleas de 300 mm consistentes y de alta calidad a escala, no solo por quién anuncie un avance en un salón de conferencias.
Lo que Resonac está construyendo de verdad —y lo que no
Aquí está el detalle que probablemente pasen por alto los lectores de habla inglesa: Resonac no está tratando el 300 mm como una línea de producto independiente por ahora. Lo está treating como una plataforma de aprendizaje.
La compañía aplicará las ventajas en crecimiento cristalino y procesamiento de sustratos obtenidas del desarrollo de 300 mm directamente a sus líneas de producción existentes de 150 mm y 200 mm. Eso significa que el beneficiario inmediato no es un cliente de 300 mm, sino cualquiera que compre las obleas de SiC de generación actual de Resonac. Espera mejoras incrementales en densidad de defectos, control de deformación y rendimiento en los portafolios de 150 mm y 200 mm, incluso si la hoja de ruta de epitaxia de 300 mm permanece en pausa.
Resonac también dejó la puerta abierta a envíos de muestra del sustrato monocristalino de 300 mm si los clientes los solicitan. Esa es una cobertora deliberada: señala capacidad técnica sin comprometer a la empresa al gasto de capital requerido para producción comercial completa antes de que el mercado lo demande claramente.
Quiénes ganan, quiénes pierden
Los ganadores de este anuncio son cualquiera que compre sustratos de SiC de Resonac hoy: la calidad de su producto está a punto de recibir una mejora silenciosa. Los proveedores Tier 1 automotrices y los IDMs que diseñan inversores y cargadores a bordo de nueva generación para vehículos eléctricos deben prestar atención, porque las obleas de SiC de 200 mm con mejor uniformidad pueden reducir costes en la fabricación de dispositivos incluso antes de que la industria transicione completamente a 300 mm.
Los perdedores son menos obvios, y precisamente por eso importa. Los fabricantes chinos de SiC, incluyendo SICC y varios nuevos entrantes financiados por fondos industriales respaldados por el Estado, han estado apostando por volumen y competencia de precios para capturar participación de mercado mientras las firmas occidentales perseguían el rendimiento en 300 mm. Si Resonac puede cerrar la brecha de calidad en 200 mm y entregar sustratos de 300 mm creíbles en un cronograma controlado, eleva la barra de la competencia en un segmento donde China ha estado ganando terreno rápidamente.
Wolfspeed, por su parte, enfrenta sus propias preguntas existenciales. Las ambiciones de 300 mm de la compañía estadounidense han sido ensombrecidas por retrasos en producción, preocupaciones por la deuda y la decisión de la administración Trump de colocar a Wolfspeed bajo propiedad extranjera a través de una adquisición dirigida por el holding Google Alphabet y otros inversores estadounidenses. El enfoque disciplinado e incremental de Resonac —dominar el crecimiento de cristales de 300 mm, mejorar las líneas actuales, ofrecer muestras sin sobrecomprometerse— puede parecer menos glamoroso que los anuncios estruendosos de Wolfspeed, pero es el tipo de estrategia que sobrevive los ciclos financieros.
Por qué esto importa para los ocho mercados
Los sustratos de SiC no son una preocupación de nicho. Se encuentran en la intersección de tres cambios estructurales: la transición global hacia vehículos eléctricos, el despliegue de almacenamiento de energía a escala de red y la competencia tecnológica en curso entre Estados Unidos y China. Cada economía importante con una industria automotriz o un mandato de energía limpia necesita un suministro confiable de estos materiales.
La entrada de Japón en la producción de sustratos de SiC de 300 mm en esta etapa es una señal de que tiene la intención de permanecer como participante significativo en la capa de materiales de las cadenas de suministro de semiconductores de potencia, en lugar de ceder ese terreno completamente a productores chinos por volumen o a compañías de diseño estadounidense que externalizan la fabricación. La pregunta ya no es si Resonac puede fabricar un sustrato de SiC de 300 mm. Es si la compañía puede traducir esa capacidad en volumen comercial lo suficientemente rápido como para dar forma a la siguiente oleada de decisiones de suministro en electrónica de potencia para vehículos eléctricos.
La respuesta a eso determinará si Japón permanece como un multiplicador de fuerza en el ecosistema global de materiales semiconductores, o se convierte en otra nota al pie en la historia de quién controló los sustratos que hicieron posible la era eléctrica.