日本的日元反弹才刚刚开始——或引发全球套利交易平仓潮
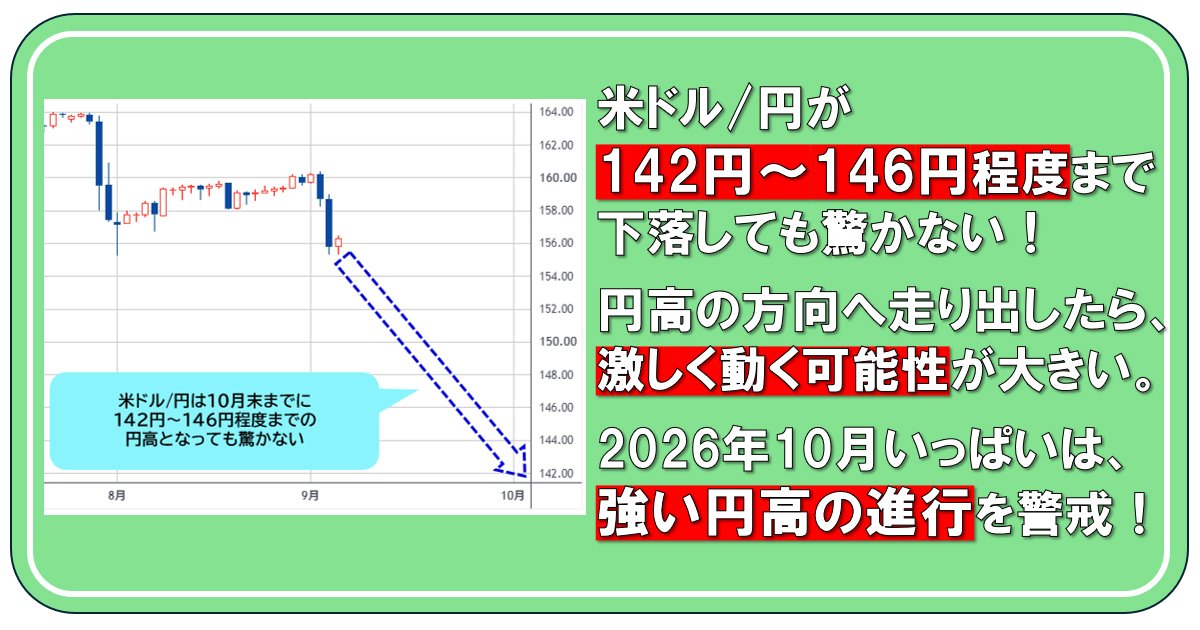
一位日本外汇策略师认为,近期美元兑日元的下跌只是日元走强结构性浪潮的开端,该货币对到10月可能升至142-146区间。其对全球套利交易和新兴市场债务的影响,远超多数英文分析团队目前的定价预期。
那次并非真正行动的行动
9月2日至3日,美元兑日元下跌了近4日元。欧元兑日元等交叉盘紧随其后大幅下挫。对大多数交易员来说,这不过是定义着市场的又一天噪音日。
但通过Zai FX!发表观点的日本外汇策略师陈牧崎(Chen Mansaki)在结构层面看到了不同的东西。他认为,这次的下跌根本不是日元走强行情,而是一场更大规模逆转的序曲——这一逆转酝酿多年,可能在10月底前将美元推至150日元以下。
措辞很重要。他刻意避开了"日元升值"一词。这不是日元走强,他说,这是对历史上过度日元弱势趋势的修正。如实称之为修正,会彻底改变头寸调整的考量。
没有干预,这就改变了一切
任何认真做外汇交易的人,在面对日元剧烈波动时,第一个问题都很简单:日本政府是否出手干预了?
陈认为没有。他的推理基于经验而非量化分析——干预会留下某种感官印记、一种市场的纹理,而他这次没有感受到那种痕迹。此次下跌主要由对冲基金仓位驱动的空头回补所推动。
这是一个关键区别。如果是干预所致,走势可能只是一锤子买卖且可逆转。而没有干预,这一反弹就是纯粹的结构性的——由仓位平仓和动量驱动,两者一旦启动便会自我强化。
大多数英文评论在此止步。干预问题有趣,但可操作性并不强。真正的故事在其他地方。
那笔无处可去的16万亿日元头寸
根据陈引用的彭博数据,对冲基金仍维持约16万亿日元的净空头头寸,押注美元兑日元走势。这是一个巨大的方向性赌注,在基本面看似能支撑它的一段时期内持续积累。而如今,基本面正在快速转变。
日本本月正走向进一步加息,市场对这个可持续收紧的预期正在强化。与此同时,美国的加息叙事正在退潮——至少正在滑入不确定之中。支撑日元做空交易的利差正在实时收窄。
当158.42日元的200日均线失守——美元兑日元一度触及155.30——套息交易失去了技术锚点。仓位清算不再是可选动作,而是对所有有敞口的参与者来说变成了强制行为。
而由于16万亿日元的空头头寸仍然庞大,为第二波抛售提供了充足燃料。
改变周期的假突破
陈最具争议的主张是技术性的,值得密切关注,因为它重新框架了美元兑日元近期全部历史。
他认为,2026年7月的最高点是一次终极假突破——一个头肩顶形态完成了两次。在他的周期框架中,美元兑日元本应在2024年见顶。然而,2026年新日本政治政府的到来迫使市场走出第二个高点,将上涨趋势远远延长了超过周期逻辑所指示的终点。
如今,8月的阳线已被抹去,7月的跌破正在实时上演。在技术分析中,一个确认的假突破是最可靠的信号之一。这意味着大部分在高位买入的参与者现在已被套牢,他们的离场动作将成为下一波抛售压力。
他识别出的形态——他称之为双重顶结构——表明阻力最小路径是明显下行。他设定的10月底前142至146日元的目标区间相当激进。但这并非随意猜测,它是从技术结构与仓位数据中推导出来的,并假设趋势会遵循趋势的本性:一旦启动,便加速前行。
40年逆转论
这一时刻之所以值得东京之外的广泛关注的,在于结构性转变的规模。自2024年以来的日元弱势,是一段始于日本"失去的几十年"和日本银行长期超宽松政策时代的四十年趋势的一部分。日元一直被全球投资者系统性地抛售,以寻求收益——这一动态直接喂给了套息交易机器。
如果陈是对的,这不是一次回调,而是一段长期趋势逆转的开始。那将是自1990年代初以来日元动态领域最重要的转变。
如此规模的逆转不会孤立发生,它会向外波及每一个已依赖于廉价日元融资的市场。
这对套息交易和新兴市场债务意味着什么
套息交易是这里隐藏的敞口,而且规模远超大多数投资组合披露的范围。当日元便宜且稳定时,投资者借入日元,为亚洲、拉丁美洲和其他地区收益更高的资产融资。这笔交易已通过数十亿跨境流动悄然加上了杠杆。
持续的日元走强迫使这些头寸平仓——往往迅速,往往成批出现。当多个大型基金同时重新平衡时,流动性会迅速枯竭。新兴市场货币上周看起来或许一切正常,但如今可能因薄弱的订单簿而出现跳空低开。以美元计价的新兴市场债务变得更难滚动续接。曾经让套息交易具吸引力的利差,会因隔夜融资成本上升而压缩。
这并非理论推演。2022年的日元冲击展示了当这笔交易突然平仓时会发生什么。陈所描述的更加渐进但同样坚决的逆转——情景可能同样具有破坏性,尤其对那些资产负债表结构围绕稳定或走弱日元来构建的借款人而言。
如今的不同之处在于,催化剂来自日本政策框架内部,而非外部冲击。这让全球投资组合更难对时机进行对冲。
为何英文交易台可能滞后
市场上最危险的假设,就是相信共识观点捕捉到了全貌。在此案例中,大量英文评论聚焦于干预风险和短期技术反弹,很少有人讨论仓位规模或周期层面的假突破叙事。
陈的框架——综合仓位数据、技术形态识别、以及将2024年高点视为真正顶部的更长周期解读——脱离了典型的交易台笔记。它要求将市场作为一个结构来阅读,而不是一系列每日走势的堆叠,而这正是并非每位分析师都坚持的纪律。
结果便形成盲点。假设美元兑日元将在155至160区间均值回归的全球投资组合,正好暴露在陈所警告的那种加速下行风险中。
接下来会发生什么
陈明确表示,他142至146日元的目标区间是一个最大情境预测,而非保证。但实现它的条件已经清晰可见:没有干预、日本央行持续收紧、美国加息叙事退潮,以及足够的空头仓位来推动动量驱动的清算。
需要关注的关键变量是美元兑日元能否守住200日均线下方。若能守住,趋势保持完整,10月目标变得愈发合理。若收复该水平,则论点瓦解,逆转叙事陷入停滞。
无论如何,市场正处于一个转折点。问题是,日本国内和海外的投资组合经理是否已为这次变动做好了布局——还是仍在押注日元此次将继续走弱。