La reversión del yen japonés apenas comienza y podría desmantelar operaciones de carry trade en todo el mundo
Un estratega de divisas japonés interpreta la reciente caída del dólar-yen como solo la fase inicial de una ola estructural de fortalecimiento del yen que podría llevar el par a 142–146 para octubre. Las implicaciones para los carry trades globales y la deuda de mercados emergentes son mucho más amplias de lo que la mayoría de las mesas en inglés están valorando.
El movimiento que no fue un movimiento
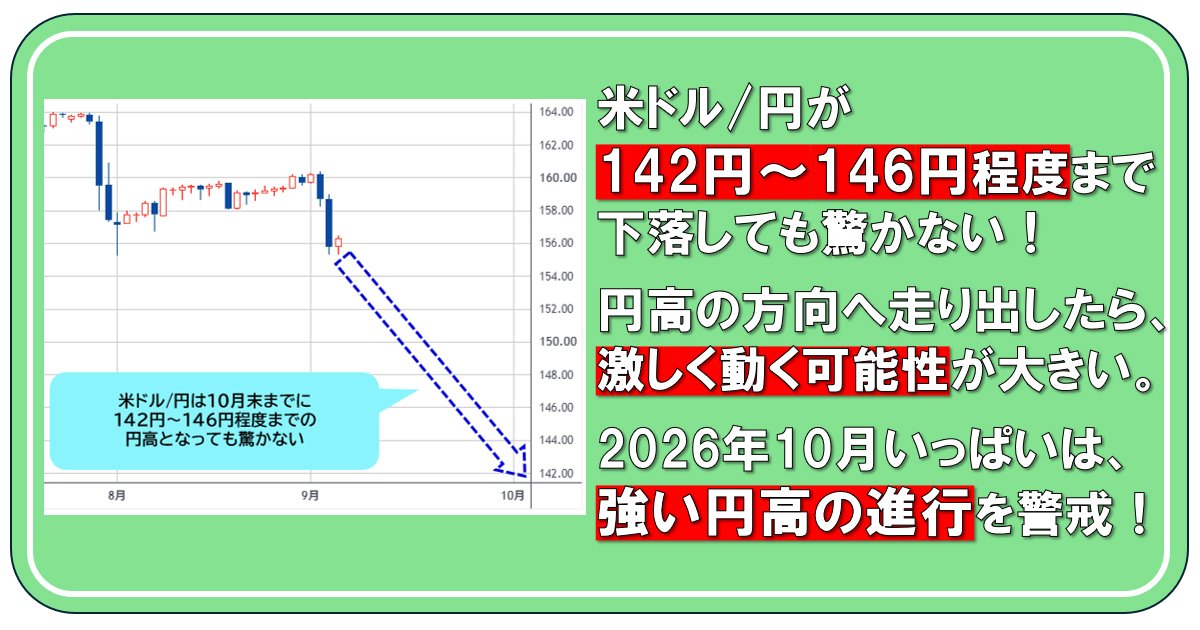
El USD/JPY cayó casi 4 yenes entre el 2 y 3 de septiembre. Los pares cruzados como el EUR/JPY siguieron con fuerza. Para la mayoría de los traders de escritorio, fue otro día ruidoso en un mercado definido por ellos.
Pero Chen Mansaki, estratega de FX japonés que publica a través de Zai FX!, ve algo diferente en la estructura. La caída, argumenta, no es realmente un episodio de fortalecimiento del yen. Es el acto inaugural de una reversión mucho más grande, largamente gestada, que podría empujar el dólar muy por debajo de 150 para finales de octubre.
El lenguaje importa. Evita deliberadamente la palabra “apreciación del yen”. Esto no es fortaleza del yen, dice. Es una corrección a una tendencia de yen débil históricamente excesiva. Llamarle por su nombre cambia por completo el cálculo posicional.
Sin intervención, lo cual lo cambia todo
La primera pregunta que cualquier trader serio de FX se hace durante un movimiento brusco del yen es simple: ¿intervino el gobierno japonés?
Chen cree que no. Su razonamiento es más bien experiencial que cuantitativo: la intervención deja una firma sensorial, un tipo de textura de mercado que él no percibió esta vez. El cubrimiento de cortos, impulsado por el posicionamiento de los fondos de cobertura, fue el principal motor.
Esa es una distinción crítica. Si la intervención hubiera sido la causa, el movimiento probablemente habría sido de un solo disparo y reversible. Sin ella, el rally es puramente estructural, impulsado por desalojos de posiciones y momento, ambos de por sí autorreforzantes una vez que arrancan.
Aquí es donde se detiene gran parte del comentario en inglés. La pregunta sobre la intervención resulta interesante pero poco operativa. La verdadera historia está en otra parte.
La posición de 16 billones de yenes que ya no tiene a dónde ir
Según datos de Bloomberg citados por Chen, los fondos de cobertura siguen netos en corto de aproximadamente 16 billones de yenes contra el dólar. Se trata de una apuesta direccional enorme, acumulada durante un periodo en el que los fundamentales parecían justificarla. Hoy, los fundamentos están cambiando con rapidez.
Japón avanza hacia nuevos aumentos de tasas este mes, con expectativas que se refuerzan para un endurecimiento sostenido. Estados Unidos, mientras tanto, ve retirarse su propia narrativa de alza de tasas, o al menos tambalearse hacia la incertidumbre. El diferencial que sostenía la operación de venta de yen se está reduciendo en tiempo real.
Cuando el promedio móvil de 200 días en 158,42 yenes se rompió, con USD/JPY tocando brevemente 155,30, el carry trade perdió su ancla técnica. El desalojo de posiciones dejó de ser opcional. Se volvió obligatorio para cualquiera con exposición.
Y dado que permanecen 16 billones de yenes en posiciones cortas, hay combustible de sobra para una segunda oleada de ventas.
La falsa ruptura que cambia el ciclo
La afirmación más provocadora de Chen es técnica, y merece atención cercana porque reencuadra toda la historia reciente del USD/JPY.
El máximo de julio de 2026, argumenta, fue la fakeout definitiva, un patrón de hombros-cabeza-hombros completado no una sino dos veces. En su marco cíclico, USD/JPY debería haber alcanzado el tope en 2024. En cambio, la llegada de una nueva administración política japonesa en 2026 forzó un segundo máximo, alargando la tendencia alcista muy más allá de donde la lógica cíclica indicaba que debería terminar.
Ahora, la vela verde de agosto ha sido borrada y la ruptura de julio se despliega en tiempo real. En el análisis técnico, una fakeout confirmada es una de las señales más confiables disponibles. Significa que la mayoría de los participantes que compraron el tope ahora están atrapados, y sus salidas se convierten en la siguiente oleada de presión vendedora.
El patrón que identifica, lo que llama una estructura de doble tope, sugiere que el camino de menor resistencia es marcadamente a la baja. Su rango objetivo de 142 a 146 yenes para finales de octubre es agresivo. Pero no es una conjetura al azar. Se deriva de la estructura técnica combinada con los datos de posicionamiento, y asume que la tendencia hará lo que hacen las tendencias: acelerar una vez que ponen en marcha.
La tesis de la reversión de 40 años
Lo que hace este momento digno de seguimiento mucho más allá de Tokio es la escala del cambio estructural en juego. La debilidad del yen desde aproximadamente 2024 ha sido parte de una tendencia de cuatro décadas que comenzó con las décadas perdidas de Japón y la prolongada era de política ultra acomodaticia del Banco de Japón. El yen ha sido vendido sistemáticamente por inversores globales en busca de rendimiento, una dinámica que ha alimentado directamente la máquina del carry trade.
Si Chen tiene razón, esto no es un retroceso. Es el inicio de una reversión de tendencia a largo plazo. Sería el cambio más significativo en la dinámica del yen desde principios de la década de 1990.
Una reversión de esta magnitud no ocurre de forma aislada. Se propaga por cada mercado que ha crecido dependiente del financiamiento en yen barato.
Qué significa esto para los carry trades y la deuda EM
El carry trade es la exposición oculta aquí, y es mucho más grande de lo que la mayoría de los portafolios revelan. Cuando el yen es barato y estable, los inversores piden prestado en yenes para financiar activos de mayor rendimiento en Asia, América Latina y otras regiones. La operación ha sido apalancada en silencio a través de billones en flujos transfronterizos.
Una oleada sostenida de fortalecimiento del yen obliga a desalojar estas posiciones, a menudo con rapidez y en racimo. Cuando múltiples grandes fondos se recompensan simultáneamente, la liquidez se seca rápido. Las divisas de mercados emergentes, que podían lucir bien hace una semana, pueden presentar gaps bajistas con libros de órdenes delgados. La deuda en dólares de EM se vuelve más difícil de rodar. Los propios diferenciales que hacían atractivo el carry trade se comprimen cuando los costos de financiamiento suben de la noche a la mañana.
Esto no es teórico. El shock del yen de 2022 mostró lo que ocurre cuando la operación se desaloja abruptamente. Una reversión más gradual pero igualmente decidida, el escenario que Chen describe, puede ser igual de disruptiva, particularmente para los prestatarios que estructuraron sus balances alrededor de un yen estable o depreciándose.
La diferencia ahora es que el catalizador proviene del interior del marco de política de Japón en lugar de provenir de un shock externo. Eso hace que el timing sea más difícil de cubrir para los portafolios globales.
Por qué las desks en inglés pueden llegar tarde
La suposición más peligrosa en cualquier mercado es que la visión consensuada captura el panorama completo. En este caso, gran parte del comentario en inglés se ha centrado en el riesgo de intervención y en los rebotes técnicos a corto plazo. Pocos discuten la escala del posicionamiento o la narrativa de la fakeout a nivel cíclico.
El marco de Chen, que combina datos de posicionamiento, reconocimiento de patrones técnicos y una lectura de ciclo más amplio del máximo de 2024 como el verdadero tope, se sitúa fuera de las notas típicas de escritorio. Requiere leer el mercado como una estructura en lugar de una serie de movimientos diarios, y esa es una disciplina que no todos los analistas practican.
El resultado es un punto ciego. Los portafolios globales que asumen que USD/JPY regresará a la media alrededor de 155–160 están expuestos a exactamente el tipo de aceleración de la que Chen advierte.
Qué viene después
Chen es claro: su objetivo de 142 a 146 yenes es un pronóstico de caso máximo, no una garantía. Pero las condiciones para ello son visibles: sin intervención, endurecimiento continuado del BoJ, una narrativa de tasas en retroceso en EE. UU., y suficiente posicionamiento corto para alimentar un desalojo impulsado por momento.
La variable clave a vigilar es si USD/JPY se mantiene por debajo del promedio móvil de 200 días. Si lo logra, la tendencia permanece intacta y el objetivo de octubre se vuelve cada vez más plausible. Si recupera el nivel, la tesis se rompe y la narrativa de reversión se estanca.
En cualquier caso, el mercado está en un punto de inflexión. La pregunta es si los gestores de portafolios dentro y fuera de Japón están posicionados para el movimiento, o siguen apostando a que esta vez el yen se mantendrá débil.