日本本土货机时代落幕
大和运输与日航将在2027年6月前停飞日本仅存的纯货运飞机,这一转变揭示了日元疲软与燃油成本如何颠覆航空货运经济格局——以及将对东亚末端物流带来怎样的影响。
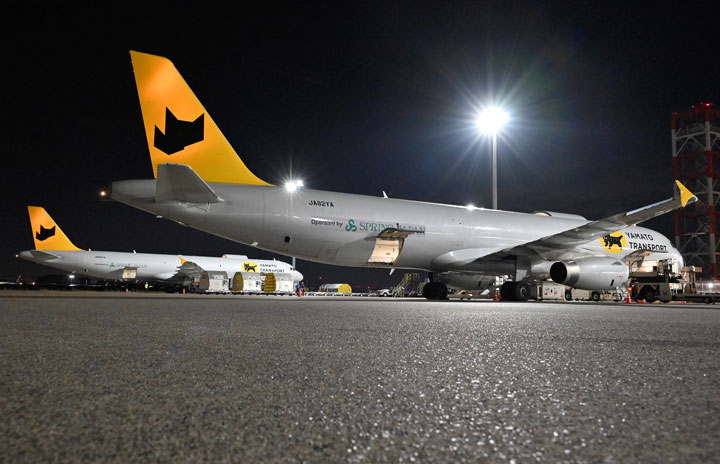
最后一支国内货运机队黯然谢幕
大和控股(Yamato Holdings)与日本航空(JAL)宣布,到2027年6月将停运日本唯一一架国内注册的货运飞机。这批由退役客机改装而成的A321P2F货机,自2024年4月起一直承担着大和宅急便的"黑猫"包裹以及Sprout Japan电商包裹的运输任务。不到三年时间,这项合作即将画上句号。
这一公告规模不大——仅涉及三架飞机、一条小众航线网络——但它映射出日本物流经济中更深层次的结构性困境。大和与日航原本预计,随着电商交易量激增以及卡车司机短缺不断恶化,空运与公路运输之间的成本差距将会缩小。然而,日元贬值与燃油价格飙升反而进一步扩大了这一差距,使得纯货运航班在与公路运输的竞争中失去了可行性。
两家公司在公告中表示:“我们推进了效率改革、航线优化和高价值服务拓展,但最终得出结论,利用替代运输方式更为合适。“措辞谨慎。实际含义是:在日本,对于其原本服务的货量而言,航空货运已经变得过于昂贵——因此公司正尽可能转向利用客运航班的腹舱带货。
我们如何走到这一步
故事要追溯到2020年。疫情期间电商业务量激增,大和的快递网络不堪重负。面对迫在眉睫的人力危机——日本卡车司机群体正在老龄化,且每年减少数万人——大和曾向日本航空提出引进专用货运飞机的构想。日航同意了。2022年1月,双方宣布合作:大和将租赁三架经过P2F(客机改货机)改装的A321ceo飞机,而由原春秋航空日本公司(现为独立实体)旗下的Sprout Japan负责运营。
账面上的算盘很简单。每架A321P2F可承载28吨货物——大致相当于5至6辆10吨卡车的运量——且能够用标准ULD集装箱承载大和的温控"黑猫"包裹。这架飞机于2024年4月11日从成田机场起飞,运输那些原本需要通过公路运输的快递包裹和急件。
然而几个月后,两股逆风同时袭来。日元大幅贬值,推高了以外币计价的飞机租赁、燃油套期保值和维护合同的成本。与此同时,全球航油价格持续高位运行。公路运输成本也在上涨——受司机短缺和国内油价影响——但涨幅远不足以弥补与航空之间的差距。价格差以错误的方向扩大了。
监管压力进一步加剧了问题。2024年4月1日,日本根据劳动方式改革相关法律对卡车司机严格执行了加班限制。电商业务量正处于加速期,而这一政策恰在此时削减了公路运输的有效运力——而这正是大和押注货运飞机具备竞争力的前提条件。
谁赢谁输
短期内的输家一目了然。大和的航空货运业务失去了一层服务于其高端快递时效产品的重要运力。日航从这三架A321上获得的租赁收入将下滑。Sprout Japan原本利润空间就极为有限,如今又失去了一条自从脱离母公司廉价航空模式以来就指望上的收入来源。
但更大的问题是,哪些利益方将在资产负债表之外承受损失。日本的电商物流生态体系原本已经开始为一个"空陆联运"模式定价,以实现有时限的配送。货运飞机这一选项的撤出压缩了这个模式的运作空间。对于快速配送服务——日本在线零售市场已将当日达和次晨达定为标配——备选方案是长距离公路运输,而其自身运力也处于紧张状态。
在这场重组中,隐藏着一个潜在的赢家:乘客。日航及其旗下航司将把货运转移到现有客运航班的腹舱。这就为之前与大和包裹争抢舱位的更高收益货物——外交邮袋、医药货物、活体动物运输——腾出了腹舱空间。同时,这也意味着在新千岁机场和小仓机场等货运飞机此前停靠的机场,所需的专用货运处理设施可以减少。
对于九州和北海道依赖航空货运运送半导体、汽车零部件和易腐农产品的工业托运人而言,公司已承诺通过以这些机场为中心的客班腹舱航线维持服务。但随着旺季客运运力趋紧,这一保证能否兑现仍是未知数。
地区性影响
日本在这一问题上并非孤例。在整个东亚,航空货运经济同样承受着压力。中国货运机队的扩张、韩国韩亚航空货运的雄心,以及新加坡樟宜机场的枢纽布局,都反映出这一地区航空物流运力正在增长,而单位成本也在上升。日本的撤退与这一趋势形成鲜明对比。
日本的不同之处,在于人口结构与监管框架的组合。没有其他主要经济体面临如此严峻的卡车司机短缺与包裹量的对比。没有哪个市场同时在公路货运领域执行如此严格的加班上限。结果是,本应互补的空运和陆运体系,在货币和燃油压力下出现了断裂。
大和于2025年2月与Solaseed Air(SNJ/6J)签署的全面合作协定,聚焦九州区域发展,表明该公司正在寻找A321模式之外的替代方案——更小的飞机、区域航线、不需要同等资本投入的合作模式。这是一种适应而非退缩的信号。但同时也表明,日本大型国内货运飞机的时代可能已经结束,至少在未来可预见的时期内如此。
接下来会发生什么
到2027年6月,这三架A321P2F将完成约730天的服役——仅仅两年多。它们的退役时间表将因航线而异,具体细节将在大和与Sprout Japan的网站上陆续公布。部分航线可能完全转为公路运输;而其他航线——尤其是九州和北海道走廊——将继续依赖客运腹舱运力。
对物流行业而言,更广泛的启示是:在成本压力下,空陆运输作为天然替代品的假设可能需要修正。当两者同向上涨——即双双变得更贵——系统并不会自我纠正,而是走向碎片化。日本货运飞机的退役,预示着一个成熟物流市场在遭遇货币、燃油和劳动力三重逆风叠加时,在不同运输方式之间缺乏便捷套利空间的情况下,将会发生什么。
对于那些依赖次日航空运输发送非紧急包裹的大和客户来说,这一变化可能毫无感知。但对于商业模式建立在空陆联运之上的企业而言,这是一个明确的信号:旧的成本结构已不复存在。