韩国竞逐HBM4E,中国加速缩小DRAM差距
中国CXMT正迅速缩小DRAM技术差距,引发三星与SK海力士之间的HBM4E竞速。这场AI内存竞赛正在重塑全球供应链,并加剧中美科技博弈。
动态随机存取存储器差距正在缩小 —— 韩国存储巨头陷入恐慌
中国国有支持的存储芯片制造商长鑫存储(CXMT)已不再是一个遥远的理论威胁,而是开始以真正重要的速度推进。在首尔上周举行的SEDEX 2026半导体会议上,三星的首席技术官证实了一件足以让硅谷每位AI基础设施规划者感到不安的消息:该公司正在开发长鑫存储独有的突破性DRAM架构,即4F²技术,并且“正全力投入研发”。
时间线是这场竞赛的核心。长鑫存储已公开透露,将在年底前推出的新一代服务器DRAM中部署4F²技术——这是一种通过缩小单元尺寸,在相同硅片面积上容纳更多存储单元的技术,其密度高于行业标准的6F²布局。据在国际固态电路会议(ISSCC)上发表的论文显示,三星早在今年二月就已展示了可工作的16Gb 4F²测试芯片。现在的问题已不再是哪家企业能造出这项技术,而是谁能在大规模量产上率先交付,以及以什么价格。
为什么HBM4E才是真正的战场
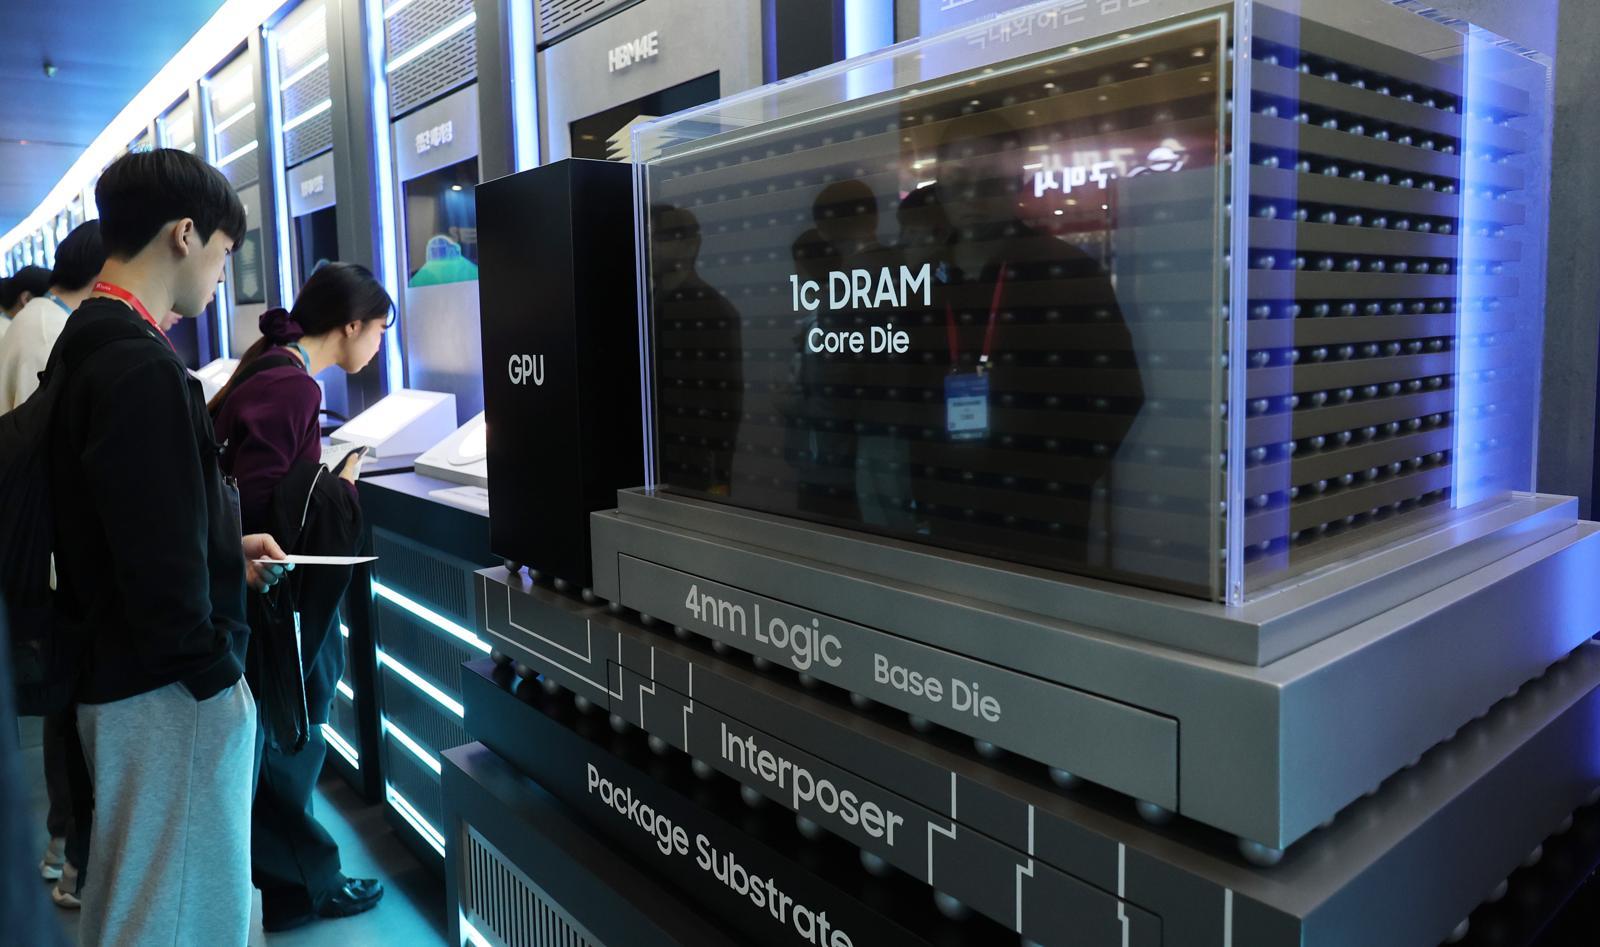
高带宽存储器正是当下AI战争的焦点所在。每一代大型语言模型都需要更多的内存带宽,而HBM(直接堆叠在AI训练芯片旁的立体DRAM)正是决定这些模型运行速度的瓶颈。三星和SK海力士已率先切入第七代HBM的研发竞赛,两家公司均在SEDEX展会上展示了HBM4E样品。三星已在五月向客户交付了12层堆叠样品,而SK海力士表示已完成自身样品试制,并瞄准明年实现量产。
赌注巨大。根据SK海力士研发负责人安玄(Ahn Hyun)的说法,分析师预估,到2030年AI基础设施的总算力将是目前的二十倍左右。但问题并不仅在于原始算力。随着AI模型变得更深、更复杂,在HBM、常规DRAM和固态硬盘等不同层级之间移动数据时产生的功耗和性能瓶颈,已无法单靠提升芯片速度来解决。
堆叠战略:一场押注3D技术的豪赌
两家韩国企业都将自身的生存押注于同一个架构动作:将存储器直接置于处理器之上,而非旁边。三星将该方案称为zHBM。SK海力士则正与SanDisk合作推进一项并行概念,计划将其标准化为一个新的存储品类——高带宽闪存(HBF)。该理念借鉴HBM式的3D堆叠技术与超快数据传输手段应用于NAND闪存,目标产品带宽约为当前HBM世代的一半,但容量可达十倍。
安玄表示,正式的HBF标准预计将于明年一月发布,这将使参与制定规则的企业锁定竞争护城河。三星在展会上还展示了一款名为zNAND-O的多层NAND堆叠方案,旨在为智能手机及其他边缘设备加速AI数据处理。
这一逻辑在理论上成立,但执行层面极具挑战。将存储器堆叠在逻辑晶圆之上,需要在两种截然不同的制造工艺交汇点上实现精密工程——而这正是中国追赶步伐受阻之处,也是埃隆·马斯克曾在公开场合嘲讽的环节。马斯克在X平台上发帖警告称,开发能够维持逻辑半导体热稳定性的堆叠结构“并非易事”,暗示长鑫存储在先进HBM领域的追赶之路将远比其在通用DRAM领域的道路艰难得多。
马斯克在定价问题上态度更为直接。他抱怨美光即将推出的存储器定价合理,而“其他厂商”却索要离谱价格——这是一次针对韩国企业的明显隐喻,尽管并未点名道姓。“今天的客户不会忘记这一点,”他补充道。这一表态也折射出两类AI芯片采购方之间日益扩大的裂痕:一类企业依赖韩国存储器供应,另一类则试图借此施加压力以压低价格。
谁胜谁负
长鑫存储无疑是这场变局中的颠覆者。即便在最新一代HBM技术上落后三星和SK海力士一到两代,只要能在4F²节点提供可信的DRAM替代方案,就将彻底改变所有人的经济账。百度、字节跳动和阿里巴巴等中国AI企业此前一直被迫依赖三星和SK海力士的存储器供应,如今突然多出了一条国内备用渠道。这条备选路线或许并非最快,但它显著降低了过去三年里困扰每一项重大AI基础设施项目的地缘政治风险。
对三星和SK海力士而言,损失并非即时收入,而是定价权。HBM曾是在 otherwise 残酷的存储器市场中为数不多的亮点之一。如果长鑫存储能在中国需求市场拿下哪怕一小块份额,HBM4E的溢价空间也将被压缩——而在资本密集型产业逼近物理极限的边缘运营,每GB的利润损失都会成倍放大。
更大的输家可能是美国。华盛顿已投入数十亿美元,试图阻止中国实现半导体自给自足。长鑫存储在4F²领域的进展证明,出口管制和设备禁令虽能延缓,却无法阻断追赶进程。美国决策者对SEDEX展会所释放信号的感受,恐怕远不如韩国官员那般坦然。
接下来会发生什么
未来六个月将决定AI存储器市场直至2027年的格局。三星与SK海力士正竞相将HBM4E样品转化为量产;长鑫存储则在服务器设计中验证其4F² DRAM;而美国客户正争分夺秒地下达订单,以免上述任何进展削弱他们的议价地位。
由SK海力士与SanDisk主导的HBF标准化工作,可能成为这场博弈中静默的关键支点。若如其所言在明年一月落地,它将定义出一个介于HBM与传统NAND之间的全新存储器层级——足够廉价以供大规模部署,又足够迅捷以支撑边缘AI应用。三星推出的竞争性方案表明,它不会轻易拱手让出这片空间。
与此同时,长鑫存储的公信力正在持续累积。它无需在HBM领域超越三星即可改写游戏格局。它只需让中国AI建设者有足够的信心,将其存储器采购来源多元化以摆脱对韩国的单一依赖,整个供应链便会在新的重心周围重新校准。
这场竞赛早已不再是“谁能制造出最快的芯片”,而是“谁能以客户愿意接受的价格,在生产足够数量的同时跑赢地缘政治的脚步,而不是被物理极限所追赶。”