JERA 140亿美元战略:将发电厂与AI数据中心融合
JERA押注认为,为AI供电的最快路径是绕过日本拥堵的电网。该计划——在千叶一座燃气电厂内建设40万千瓦的数据中心——是谷歌、Meta和软银正在推动的全球变革的一部分。
电网跟不上AI的胃口
日本正撞上一道美国早已亲历的瓶颈:AI数据中心的用电需求规模庞大且刻不容缓,而输电网根本无法与之同步。各公用事业公司涌入的新增接电申请堆积如山,等待时间动辄长达十年。这种延迟并非规划问题,而是物理层面的硬约束——电缆、变电站和审批流程根本无法与AI投资的节奏同步建起。
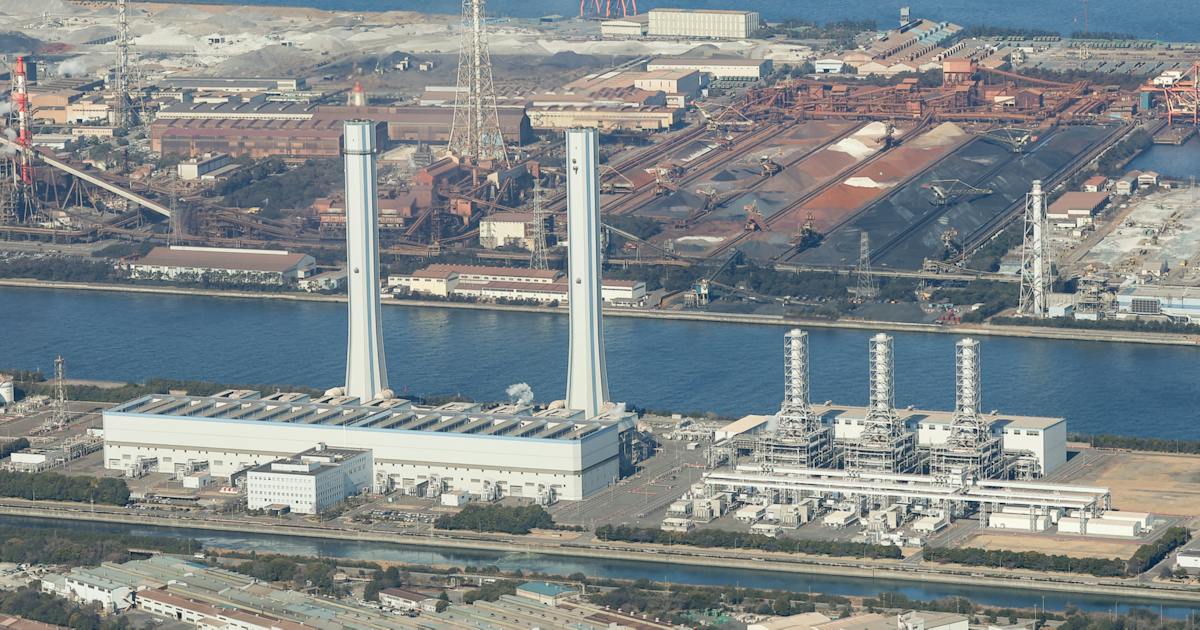
JERA(日本最大电力公司)于10月1日宣布,将用最后一条可行路径破解这一瓶颈:跳过电网。该公司称将在千叶热电厂区内部建设一座40万千瓦级数据中心,电力直接取自厂区自有发电机组。戴尔负责提供服务器和机柜;总部位于英国的数据中心开发商Realm专注于主权AI基础设施,将负责运营。三家公司同日签署合作协议,Apollo Global Management负责融资。总投资额达2.3万亿日元,按当前汇率约合140亿美元。预计于2028年前后投入运营。
这笔交易不仅对日本意义重大,更是一个原型。
为什么把数据中心建在发电厂里会彻底改变一切
数据中心需要全天候不间断用电。AI训练集群每周7天、每天24小时都在运转。这种需求使得间歇性可再生能源在没有大规模储能的情况下难以胜任,也让依赖电网成为一种战略风险。而在发电厂内部建设数据中心,这些限制全部消失。
千叶电厂是一座LNG(液化天然气) Fired facility,总装机容量438万千瓦。一座40万千瓦的数据中心将消耗其中约9%的输出,剩余容量仍可向电网供电。电力从发电机直接流向冷却系统再进入服务器机柜,无需新建输电线路,无需漫长等待,也无需承受电网拥堵附加费。仅交付速度本身的经济性就足以让这一模式充满吸引力。在电网并网耗时数年的市场里,部署速度本身就是一种直接转化为收入的竞争优势。
谷歌已在得克萨斯州做过类似尝试,将风电和太阳能电站与数据中心配对。Meta宣布在俄亥俄州规划建设一座化石燃料与数据中心联合站点。软银集团也正在得州推进同一模式。JERA的公告首次在日本以如此规模引入这一概念,并释放出一个信号:日本公用事业公司不再愿意等待电网升级来追赶AI需求。
谁也没料到的LNG转向
2023至2024年间,行业一度认为AI数据中心或将主要由可再生能源供电。风能和太阳能成本低廉,电池价格在持续下降,各国政府也希望新设施拥有清洁电力形象。但当电网瓶颈真正成为现实,数学逻辑随之改变。
LNG重新受到青睐。它可以全天候稳定运行。碳排放约为煤炭的一半。功率可以快速调节以匹配需求。日本拥有庞大的LNG进口基础设施和丰富的燃气电厂运营经验。千叶电厂是日本规模最大的电厂之一,其现有燃料供应链已然就绪。将其作为数据中心的核心能源,与其说是对气候目标的妥协,不如说是承认AI基础设施等不起理想能源组合的到来——它今天就需要电力。
其他日本项目也正朝同一方向移动。在秋田县,一个包括阿联酋投资者在内的财团正在规划一座约2万亿日元、50万千瓦级的设施。大型电力零售商Elex正在新潟探索一座生物质电厂旁边的数据中心项目,并与三星关联贸易公司合作。这些项目规模均小于JERA千叶项目,但共享同一逻辑:先确保电力供应,再优化燃料来源。
Realm、主权AI与地缘政治层面
Realm的参与意义远不止于数据中心建设方这一角色。该公司将自己定位为"主权AI"的基础设施合作伙伴——帮助政府和受监管行业建设受本国管控的AI能力,而非依赖海外云服务提供商。这正是千叶项目预期除商业云客户外,还将面向政府机构和金融机构的原因。
在一个数据主权法规日益收紧、对外国掌控关键AI基础设施的担忧不断上升的地区,由日本公用事业公司、美国硬件供应商和英国运营商组成的国内合作关系提供了一种政治上可接受的结构。没有任何单一国家拥有整个技术栈。戴尔掌控服务器,Realm运营设施,JERA提供电力。每个伙伴都提供了他人不具备的资源,也都有激励将项目保持在盟友供应链之内。
这种安排也可能让JERA和Realm更容易在海外复制该模式。该合作明确将欧洲和亚洲列为扩张目标,Apollo的参与表明其融资结构旨在可复制推广。JERA首席执行官夕雾雄夫(Gion Yukio)在新闻发布会上直言不讳:核心问题是如何让稳定电力尽快到达AI数据中心。在此框架下,千叶电厂不是特例,而是模板。
对未来五年意味着什么
有几个走向值得密切关注。
首先,电力行业将面临巨大压力,必须加快新燃气发电容量的审批进程。与美国相比,日本目前缺乏足够的天然气灵活性,扩建LNG进口终端或重启闲置电厂都需要时间。千叶设施依托现有容量,但扩展这一模式需要要么新增发电机组,要么提高已在高负荷运行的电厂的利用率。
其次,这一模式将检验日本公用事业公司能否从单纯的电力供应商转型为整合型能源-技术合作伙伴。JERA并非仅仅向数据中心出售电力,而是将发电与算力基础设施合署建设,这将改变其对电力价值的评估方式、维护计划的制定方式以及与客户的谈判方式。这与目前日本大多数电力公司所运营的受监管公用事业框架有着根本性的商业模式差异。
第三,地缘政治维度将决定哪些国家采用这一模式、哪些国家抵制。美国已在得克萨斯、俄亥俄和阿拉斯加的电厂毗邻站点推进数据中心项目。日本进入同一赛道使其基础设施战略与华盛顿对齐,同时在国内保留对关键AI产能的控制权。这种"盟友供应链+主权运营"的平衡,可能成为那些输电网空间不足以吸收即将到来的AI需求浪潮的国家的标准方案。
谁赢谁输
赢家:JERA,将搁浅或利用不足的电力产能转化为更高利润的基础设施收入。戴尔,为其服务器和机柜业务获得了一条可复制的国内部署渠道。Realm,为其主权AI战略找到了真正有电力支撑的支点。Apollo,为可跨多站点扩展的模型提供融资。日本政府机构和金融企业,在不将控制权让渡给外国云运营商的前提下获得了本土AI基础设施。
输家:输电网,随着电厂毗邻模式成为AI电力供给的最优路径,其重要性下降。依赖电网并网作为首要约束条件的传统数据中心开发商,因为核心问题已从"获取电子"转变为"获取土地和发电能力"。燃煤发电机,可能因燃气电厂同时吸收电力和算力需求而面临进一步替代。
下一步怎么走:如果JERA千叶设施按计划运行,该公司计划在整个2030年代将该模式扩展至其他热电厂,目标是达到数百万千瓦级的数据中心综合容量。这将使日本成为全球最大的电力整合AI基础设施集聚地之一,人均水平与美国不相上下。问题不再是数据中心是否会建在电厂旁边,而是日本能否在电网窗口彻底关闭之前复制这一模式。