Meta的Muse在22天内下载量突破500万,正在重写行业规则
Meta的AI代理Muse仅用22天就突破了500万次下载,超越了ChatGPT和Claude。但真正值得关注的故事,是它的变现模式对于仍在摸索如何从AI热潮中获利的行业意味着什么。
那个应该让OpenAI感到不安的数字
Meta的个人AI助手Muse在22天内获得了500万下载量。不是ChatGPT发布时创下的5600万纪录,也不是Claude的492天——而是短短两个半月。
这不是边缘性的领先。这是一场权力格局的重排。Sensor Tower确认了这一里程碑,将Muse列为历史上仅23款以如此速度达到500万下载量的应用之一。剔除《堡垒之夜》《宝可梦GO》《糖果粉碎传奇》等游戏,名单缩减到四款:Disney+、HBO Max、Threads,以及现在的Muse。其余AI助手赛道上的玩家只能在一旁观望。
这份排名尤其令人震惊之处在于,上述四款 predecessors 大多受益于某种文化现象级事件或平台优势,而这些是无法复制的。Disney+有漫威,HBO Max有高品质剧集,Threads有Instagram的流量红利。而Muse有Meta——且Meta正以竞争对手们越来越难以或不愿采取的方式将其武器化。
Meta是如何砸出头部的
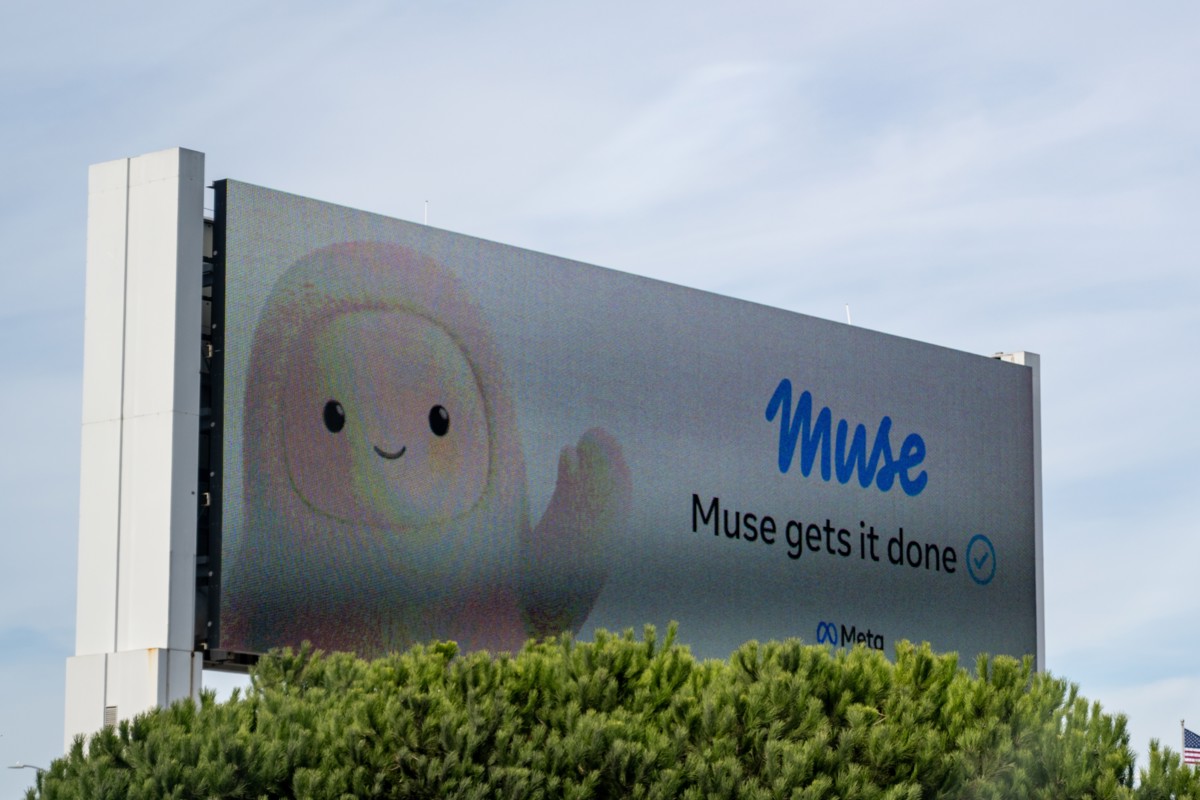
这种速度并非偶然。Meta正在花它本有的钱,而且OpenAI和Anthropic尚未匹配这种投入。公司将自身广告库存的高达一半分配给推广Muse。上周在美国,Muse跻身广告展示量排名前15的品牌之列——与那些不需要AI助手来推动产品销售的大众消费巨头并列。AdAge的数据显示,Muse超越了多家大型零售和汽车营销活动,这证明了Meta正以何等激进的速度将媒体帝国转化为自家产品的分发漏斗。
自2023年公司从元宇宙转向生成式AI以来,马克·扎克伯格一直将AI视为Meta未来的关键所在。公司预计今年的资本支出将达到1300亿至1450亿美元,绝大部分用于AI基础设施——数据中心、GPU集群,以及驱动Muse等产品的模型训练。投资者从2024年到2025年一直在警示这笔数字的风险。Muse的强劲表现给了扎克伯格一个具体的回答:这笔支出有回报,而且以月订阅收入来衡量,而非仅仅是参与度指标或广告展示量。
光是广告支出这一项就引人注目。Meta无需变卖它舍不得放弃的广告库存——它负担得起将自有推广生态的一部分重新导向一个直接与竞争对手试图构建的平台竞争的产品。这是垂直整合作为竞争策略,这是OpenAI和Anthropic永远无法拉动的杠杆。
每月100美元的赌注
下载数字无法捕捉的是另一面:Muse提供高达每月100美元的付费层级。对于一款大多数用户从未使用过、甚至可能尚未完全理解的大众AI助手来说,这是激进的定价。OpenAI的ChatGPT Plus收费20美元,Anthropic的Claude Pro同样20美元。就连xAI的Grok高级版也仅16美元每月。
Meta押注的是Muse在做一件根本不同的事——它不只是一个聊天机器人,而是一个能代表你执行操作的任务代理。这个产品可以预订餐厅、管理日程、跨应用搜索、起草并发送消息,以及处理需要跨平台多步推理的任务。即便这500万下载者中只有一小部分转化,收入数据也会发生剧变。5%的转化率在每月100美元定价下,将产生每月2500万美元的经常性收入。1%的转化率也有每月500万美元——单独看已属可观,规模化后则意义非凡。
定价信号同样重要。通过将Muse定位于市场顶端,Meta正在测试消费者是否愿意为拥有更深平台整合能力的助手支付溢价。如果这项试验成功,它将重新定义整个行业AI订阅的价格上限。如果失败,Meta至少确立了一个高水位线,使竞争对手在感知层面难以企及。
这对AI格局意味着什么
影响波及整个AI价值链。
OpenAI刚刚将估值谈判推至1570亿美元,并据报正在为IPO做准备。Muse的早期动能加大了必须快速兑现这些预期的压力。当一家拥有更深厚资本和更多分发渠道的竞争对手在一个对消费者而言关键的数据维度上更快超越时,OpenAI无法仅凭品牌立足。该公司今后的财报电话会议将越来越聚焦于代理收入,而不再仅仅是研究里程碑。
Anthropic的处境更为棘手。Claude用了492天才达到500万下载量——接近整整一年。Meta则借助驱动Facebook、Instagram和WhatsApp的分发网络,仅用22天就达成了同样的里程碑。Anthropic不具备这种杠杆。其增长依赖于品牌声望和技术声誉,而这两者都无法通过广告库存或原生平台整合实现规模化扩张。有关Google合作或微软收购的传闻屡有流传;无论哪种结果,都会从根本上改变竞争平衡。
X的Grok在对比队列中用时103天——比Claude快,但远落后于Muse。X的平台限制和马斯克反复无常的管理风格限制了Grok的主流渗透率。这款产品从未接受过Meta正在执行的协同式推广攻势;没有这种攻势,它将持续低于其技术能力所应有的表现。
Google尚未推出可比较的消费级AI助手产品。它的沉默是战略性的,而非偶然的。该公司很可能在等待观察Muse的定价模式是否能够撑过初期的市场阻力,再决定是否投入自身资源。如果Muse的转化率偏低,Google可以随后入场,以更完善的方案参与竞争。如果转化率良好,Alphabet则手握搜索垄断权和YouTube生态,能够在Meta擅长的战场上一较高下。
非显而易见的故事
headlines的吸睛点是下载纪录。但真正的信号截然不同。
Meta证明了AI产品可以同步实现发布和变现。大多数AI公司仍在燃烧风险投资,并希望用户规模最终能转化为收入。而Muse从第一天起就在收取订阅费。这是一种商业模式,而不是虚荣指标。这一区别之所以重要,是因为它迫使每个竞争对手面对一个更难的问题:你是今天就能收费,还是仍在兜售一个愿景?
它还证明了在消费级AI领域,分发能力胜过血统。OpenAI造出了最好的模型。Anthropic造出了最安全的模型。Meta造出了最强的发布机器。市场奖励了后者——至少在短期内如此。这并不意味着模型质量永远无关紧要。但在一个大多数用户尚未形成强烈偏好的品类中,第一印象和可及性决定了早期赢家。Meta理解这一点,并加以利用。
还有一个值得注意的次生效应:Muse的成功抬高了所有人的用户获取成本。如果Meta能通过自有广告平台以接近零边际成本获取用户,竞争对手就必须花费更多才能达到同样的受众。AI分发的经济学正在实时演变,而拥有最大自有渠道的公司具备结构性优势,且这种优势将随着市场成熟而不断复利放大。
接下来会发生什么
Muse的动能将迫使全行业做出战略回应。OpenAI将加速其代理路线图的推进,很可能推出缩小与Meta平台整合差距的功能。Anthropic可能会重新审视其定价或分发策略——与大型平台达成合作、转向企业授权模式,或重新考虑其高级订阅层级。Google几乎肯定也在按其自身节奏运行着一套并行的消费级代理发布时间表,并根据Muse提供的市场数据不断校准。
对投资者而言,关于Meta资本支出的问题已从"这笔支出会不会见效?“转变为"见效有多快?“Muse同时回答了这两个问题。当下的疑问在于,22天的热度能否维持足够长时间,让每月100美元的订阅模式值得这笔投入。未来60到90天的转化率才是真正的考验。下载量容易获取,留存率却难得多。
下载纪录终会褪色,但收入问题不会。