韩国挑战日本在下一代芯片封装领域的领先地位
三星电机和LG伊诺特正进入英特尔EMIB-T基板供应链,直接挑战日本龙头揖斐电。若首尔成功打破东京近十年来的垄断,半导体封装格局或将被重新改写。
基板上的战略赌注
两个月前,英特尔悄悄向外部供应商开放了其EMIB-T封装技术。多年来,这项能力一直专供自家芯片使用。如今,谷歌已确认将在2027年底推出的下一代TPU加速器中采用EMIB-T技术。与此同时,韩国两家企业——三星电机和LG Innotek——正竞相跻身这一供应链。
这并非一个无关紧要的转向。先进封装基板正处于AI芯片繁荣期的瓶颈位置。随着芯片设计师在晶体管制程微缩上陷入挣扎、仅获边际收益,真正的性能飞跃正源于将多个芯片高效连接。使这种连接成为可能的基板,已演变成为一种战略咽喉——而眼下,几乎全部产能都流向日本。
EMIB-T如何改变了计算逻辑
要理解此事为何重要,你首先需要明白EMIB究竟在做什么。Nvidia H100或谷歌TPU这类现代AI芯片,将高带宽内存(HBM)与逻辑芯片封装在同一个基板上。挑战在于如何在避免长距离布线带来信号完整性与电源完整性问题的前提下将它们连接起来。
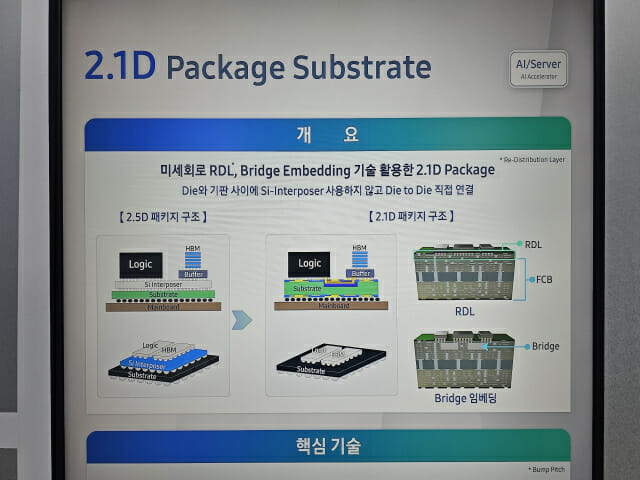
行业多年的标准方案是硅中介层——一层布满密集线路的薄硅片,所有小芯片都嵌入其中。它效果不错,但成本高昂,且限制了芯片布局的灵活性。EMIB采取了不同思路:它不使用完整的中介层,而是在需要连接的地方放置小型硅桥。你可以把它想象成对芯片进行“点焊”,而非将它们全部搭载在共用平台上。
EMIB-T在此基础上更进一步,将硅通孔——垂直导电路径——直接嵌入这些硅桥内部。这缩短了基板与芯片之间的供电回路,同时提升了能效与信号质量。对于运行在散热极限边缘的AI负载而言,这些改进会在数千个连接点上产生叠加效应。
英特尔开发了这项技术。但直到最近,它仍仅供内部使用。转向EMIB-T是英特尔扩大可触达市场、同时锁定将围绕其架构标准化的供应商的方式。
既得者的优势极其巨大
目前,有四家公司为EMIB及相关封装技术供应先进基板:日本揖斐电(Ibiden)、新电工业、台湾的联华电子以及奥地利的AT&S。揖斐电遥遥领先——它在更广泛的FC-BGA基板市场中排名第一,深深嵌入英特尔供应链,并已承诺今年将约2万亿韩元(14亿美元)用于把闲置晶圆厂产能转为专用EMIB-T生产线。据报道,谷歌、亚马逊和英特尔已支付预付款以锁定产能分配。
这些供应商已经大规模生产EMIB相关基板长达七到八年。这不是一个微小的先发优势。基板制造的学习曲线涉及微孔精密控制、电镀铜、层压对准与热管理——每一项都需要通过反复迭代来精进,无法单靠资本投入来缩短。新进者不仅需要的厂房,还需要耗费数年才能达到的高良品率。
三星电机和LG Innotek深知这一差距。据知情人士透露,三星已开发EMIB基板样品多年,如今正将其努力重塑为2.1D封装概念,将桥接嵌入与重配置配电层技术相结合。LG Innotek已向SK海力士开始交付样品,并与HBM堆叠并行测试EMIB-T基板,以表征性能。
两家公司都在押注:它们在传统基板生产中积累的现有规模——三星电机在2026年上半年报告了利用率急剧上升——能为它们提供一条可信的入门路径。但放大量产规模与掌握良品率是两回事。
若韩国成功,谁将获益
这一举措最重要的一层影响并非技术性的——而是地缘政治与商业层面的。先进基板供应目前集中在日本、台湾和奥地利。韩国长期缺席高端细分市场,重心放在存储与显示元件上。打入EMIB-T基板将赋予韩国在半导体制造的最高层级——直接服务于AI硬件竞赛的那一层——的第一个立足点。
对英特尔而言,EMIB-T基板的第二货源是一项战略刚需。过度依赖揖斐电会在一条本就受产能约束与地缘政治紧张关系挤压的供应链中制造单点故障风险。韩国供应商虽然成熟较慢,但能在不交出架构控制权的前提下实现基础多元化——因为基板仍需符合英特尔的EMIB-T规范。
对谷歌和其他AI芯片设计商而言,更多合格的基板供应商意味着更强的议价地位,以及随着供应商间竞争加剧可能带来的成本下降。AI基础设施的建设速度已超越任何单一供应商的承载能力。
对韩国来说,上行潜力巨大,但充满条件限制。所需资本极为庞大。行业观察人士认为揖斐电的2万亿韩元承诺只是保守估计;在先进基板领域实现有意义的产能扩张,远超这一数字。三星电机和LG Innotek需要匹配甚至超越这一承诺,同时还要兼顾现有业务中的其他竞争性优先级。
时间窗口极其紧迫
谷歌下一代TPU在2027年底的发布窗口设定了一条硬性最后期限。任何希望从该批次出货中分得份额的韩国供应商,都必须在更早之前通过认证、爬坡量产并证明良品率稳定。这意味着只剩大约18到24个月——对于一项 incumbent 已拥有十年生产数据的新技术而言,这是一个激进的日程。
风险真实存在。一次失败的认证周期或持续的良品率问题可能导致投资打水漂,让两家公司拥有先进基板能力却无客户可言。另一种选择——被隔绝在这条供应链之外——则意味着眼睁睁看着半导体制造增长最快的细分市场持续扩张,却没有韩国参与者的身影。
两个选项都不令人舒适。但这场赌注的方向已经明确:韩国选择现在重金投入,而不是日后为获取无法施加影响的技术支付溢价。
这笔账能否划得来,取决于三星和LG追上那些用“一年复一年”稳步积累优势的企业,需要花费多长时间。