Corea reta a Japón en la carrera por el empaquetado de chips de próxima generación
Samsung Electro-Mechanics y LG Innotek irrumpen en la cadena de suministro de sustratos EMIB-T de Intel, desafiando directamente al líder japonés Ibiden. Si Seúl lo logra, podría redefinir el equilibrio de poder en el empaquetado de semiconductores, donde Tokio domina casi desde hace una década.
La apuesta del sustrato
Hace dos meses, Intel abrió discretamente su tecnología de encapsulado EMIB-T a proveedores externos. Había resguardado esa capacidad exclusivamente para sus propios chips durante años. Ahora Google confirma que usará EMIB-T en su acelerador TPU de próxima generación, previsto para finales de 2027. Y desde el otro lado del océano, dos firmas coreanas —Samsung Electro-Mechanics y LG Innotek— compiten para ver sus nombres integrarse en la cadena de suministro.
Esto no es un giro trivial. Los sustratos de embalaje avanzado se encuentran en el cuello de botella del boom de los chips para IA. A medida que los diseñadores luchan por reducir los nodos de transistores para obtener ganancias marginales, los verdaderos saltos de rendimiento provienen de conectar múltiples die entre sí de manera eficiente. El sustrato que hace posible esa conexión se ha convertido en un punto de estrangulamiento estratégico, y ahora mismo casi todo fluye a través de Japón.
Cómo EMIB-T cambió las matemáticas
Para entender por qué esto importa, hay que comprender qué hace EMIB en realidad. Los chips de IA modernos, como el H100 de Nvidia o los TPU de Google, apilan memoria High Bandwidth junto a die lógicos dentro de un mismo paquete. El desafío está en conectarlos sin los problemas de integridad de señal y distribución de energía que generan las rutas largas.
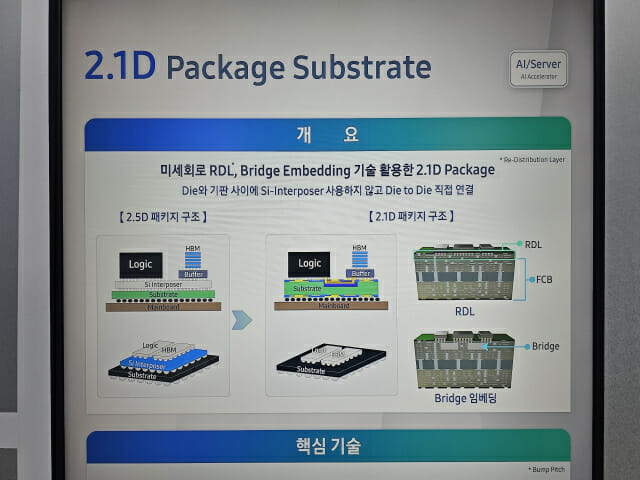
Durante años, el estándar de la industria ha sido el interposer de silicio: una capa delgada de silicio con cableado denso en la que se insertan todos los chiplets. Funciona bien, pero es costosa y limita la flexibilidad para disponer los die. EMIB adopta un enfoque diferente: en lugar de un interposer completo, utiliza puentes pequeños de silicio colocados solo donde se necesitan las conexiones. Piensa en ello como soldar los chips por puntos en lugar de montar todos sobre una plataforma compartida.
EMIB-T mejora esto incorporando Through-Silicon Vias —conductores verticales— directamente dentro de esos puentes de silicio. Eso acorta la ruta de distribución de energía entre el sustrato y el chip, mejorando tanto la eficiencia como la calidad de la señal. Para cargas de trabajo de IA que corren al límite térmico, esas mejoras se multiplican a través de miles de conexiones.
Intel desarrolló la técnica. Pero hasta hace poco, solo la usaba internamente. El cambio hacia EMIB-T es la forma en que Intel expande el mercado potencial mientras cierra a proveedores que estandarizarán su arquitectura.
La ventaja del incumbente es enorme
En este momento, cuatro compañías suministran sustratos avanzados para EMIB y tecnologías de embalaje relacionadas: Ibiden de Japón, Shinko Denki, Taiwan United Microelectronics Corporation y Austria AT&S. Ibiden es el líder claro: número uno en el mercado más amplio de sustratos FC-BGA, profundamente integrado en la cadena de suministro de Intel y ya comprometiendo unos 2 billones de wones ($1400 millones) para convertir capacidad ociosa de fábricas en producción dedicada de EMIB-T durante este año. Se ha reportado que Google, Amazon e Intel han pagado pedidos anticipados para asegurar asignación.
Estos proveedores llevan siete u ocho años produciendo en masa sustratos relacionados con EMIB. Ese no es un comienzo menor. La curva de aprendizaje en la fabricación de sustratos implica el control preciso de micro-vías, galvanizado de cobre, alineación de laminación y gestión térmica, cada uno requiriendo refinamiento iterativo que no puede acelerarse solo con capital. Un nuevo entrante no solo necesita fábricas; necesita tasas de rendimiento que toman años lograr.
Samsung Electro-Mechanics y LG Innotek son muy conscientes de esta brecha. Samsung ha estado desarrollando muestras de sustrato EMIB durante varios años, según personas familiarizadas con el tema, y ahora está reformulando su esfuerzo bajo un concepto de embalaje 2.1D que combina incrustación de puente con técnicas de Capa de Distribución Reconfigurada. LG Innotek ya ha comenzado entregas de muestras a SK Hynix y está probando sustratos EMIB-T junto a pilas HBM para caracterizar el rendimiento.
Ambas compañías apuestan a que su escala existente en producción tradicional de sustratos —Samsung Electro-Mechanics reportó tasas de utilización que subieron bruscamente en la primera mitad de 2026— les brinda una vía de entrada creíble. Pero escalar volumen y dominar el rendimiento son dos cosas distintas.
Quién gana si Corea tiene éxito
La implicación más importante de este movimiento no es técnica, sino geopolítica y comercial. El suministro de sustratos avanzados está actualmente concentrado en Japón, Taiwán y Austria. Corea ha estado ausente en gran medida del segmento de alta gama, enfocándose en cambio en componentes de memoria y pantallas. Introducirse en sustratos EMIB-T le daría a Corea el primer pie de apoyo en un nivel de fabricación de semiconductores que sirve directamente a la carrera del hardware de IA.
Para Intel, una segunda fuente para sustratos EMIB-T es una imperativa estratégica. La sobredependencia de Ibiden crea un riesgo de fallo único en una cadena de suministro ya tensada por restricciones de capacidad y tensiones geopolíticas. Un proveedor coreano, aunque más lento para madurar, diversifica la base sin ceder el control arquitectónico —dado que el sustrato aún debe conformarse a las especificaciones EMIB-T de Intel.
Para Google y otros diseñadores de chips de IA, más proveedores de sustrato cualificados significa posición de negociación más fuerte y costos potencialmente más bajos a medida que la competencia entre proveedores se intensifique. La construcción de infraestructura de IA está escalando más rápido de lo que cualquier proveedor individual puede acomodar.
Para Corea, la ganancia es significativa pero condicional. El capital requerido es elevado. El compromiso de 2 billones de wones de Ibiden es descrito como conservador por observadores de la industria; una expansión de capacidad significativa en sustratos avanzados supera con creces esa cifra. Samsung Electro-Mechanics y LG Innotek necesitarían igualarla o superarla mientras gestionan simultáneamente prioridades competitivas en sus negocios existentes.
El timing es ajustado
La ventana de lanzamiento del próximo TPU de próxima generación de Google, a finales de 2027, crea un plazo estricto. Cualquier proveedor coreano que espere capturar volumen de ese envío necesita pasar calificación, acelerar producción y demostrar estabilidad de rendimiento muy antes de entonces. Eso deja aproximadamente 18 a 24 meses —un cronograma agresivo para una tecnología donde los incumbentes tienen una década de datos de producción.
El riesgo es real. Un ciclo de calificación fallido o problemas persistentes de rendimiento podrían inmovilizar la inversión y dejar a ambas compañías con capacidad de sustrato avanzado pero sin clientes. La alternativa —quedarse fuera de esta cadena de suministro— significa ver cómo el segmento de mayor crecimiento de la fabricación de semiconductores se expande sin un participante coreano.
Ninguna opción es cómoda. Pero la dirección de la apuesta está clara: Corea está eligiendo gastar fuertemente ahora en lugar de pagar un precio premium más tarde por acceso a una tecnología que no puede influir.
Si ese cálculo da sus frutos depende de qué tan rápido Samsung y LG puedan cerrar la brecha con compañías que construyeron la suya año tras año.