韩国紧急维稳动作凸显AI泡沫深层隐忧
韩国快速部署股市稳定措施,揭示了亚洲股市与美国科技估值的高度联动——以及华盛顿为何可能很快面临重新审视半导体出口管制的压力。
首尔的紧急信号
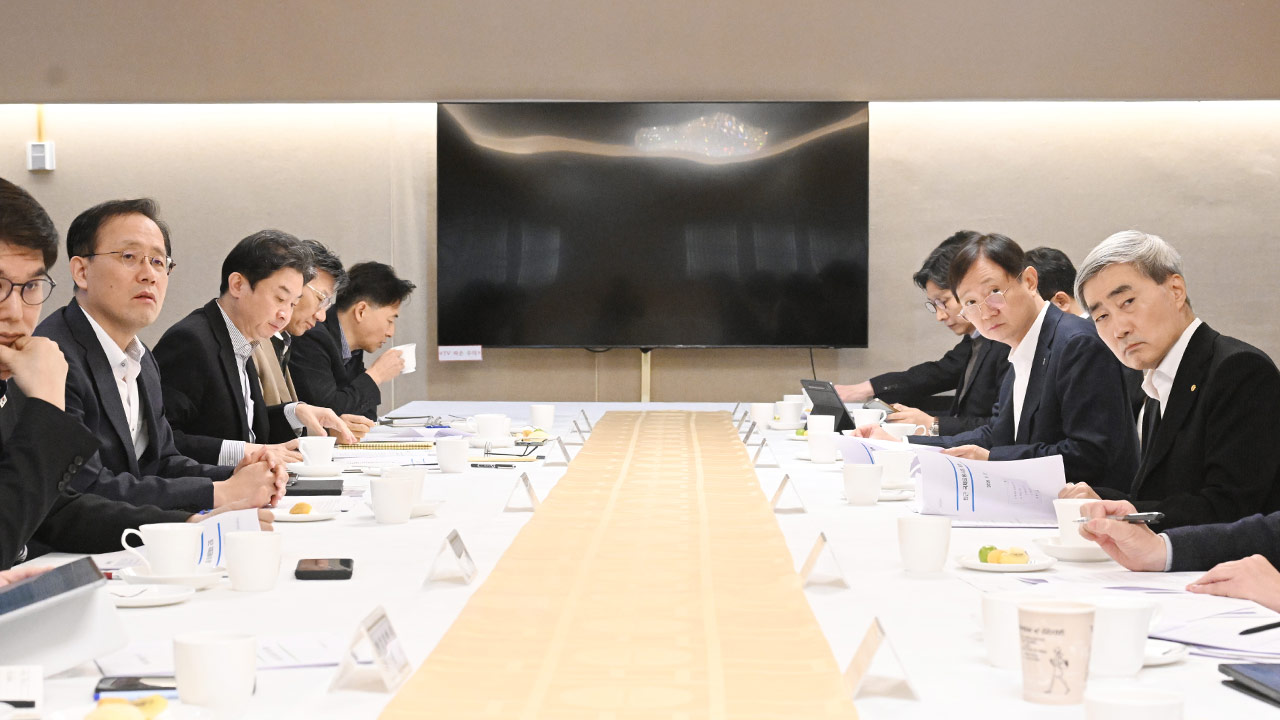
2026年11月22日,韩国副总理兼企划财政部长官李恒杓召集韩国银行、金融委员会和金融监督院负责人召开紧急会议。数小时内,韩国宣布两项具体措施:激活股市稳定基金进入待命状态,并从11月24日起为期三个月临时取消上市公司股份回购限额。政府还承诺加强对非法卖空、信用交易和补偿性交易的监管力度。
任何一个密切关注韩国市场的人都不会对这一切感到意外。但这次时机的选择——源于华尔街恐慌而非任何国内数据偏差——告诉你一些重要信息:当前的传导链条正在如何运作。
韩国的"四大集团"——三星电子、SK海力士、LG新能源和现代汽车——已不再只是该国的企业支柱。它们已成为全球AI资本支出的地区最流动代理指标。当美国指数因AI支出估值焦虑而抛售时,韩国的KODEX和TIGER AI主题ETF往往最先反应,有时甚至在纽约收盘尚未结束时就已反应。这种反馈循环是新的,而且在加速。
谁真正先动手
让我们具体说明其中的机制。韩国国内投资者持有约55%的KOSPI自由流通份额。外资机构持股约占38%,主要由日本养老基金、欧洲资产管理公司和美国指数跟踪资金主导。当华尔街下跌时,美股指数再平衡通过韩国境内的CDS对手方触发资金流向即时逆转。当地散户随后根据与其信用交易头寸相关的保证金催缴追涨或逃离——而这正是财政部点名要加强监管的领域。
这就是为什么稳定基金的部署顺序比部署本身更重要。历史上,韩国通常会等到KOSPI跌破有意义的技术支撑位后才采取行动。但这一次,官员们在道指仍在寻找支撑的时候就提前宣布了准备就绪。从被动应对到主动预判的转变,才是值得追踪的信号。
没有人足够大声提出的台湾问题
MBC报道下的一条读者评论直截了当地问:韩国是否应该听取台湾经济团队的-policy建议,而不是依赖几十年危机模板?这听起来像是挫败感。但它也在指向一个结构性差距。
台湾证券暨期货交易市场股份有限公司自2019年以来在多次闪崩中部署了稳定流动性,直接与中央证券存管结算系统协调。韩国的稳定基金只停留在纸面上,且只在损失发生后才被激活。这个比较并不光彩——这也解释了为何资本撤离韩国科技股后倾向于首先流入台积电仓位,而非留在首尔。
如果华盛顿注意到这一模式,就会改变出口管制方面的杠杆计算。韩国依赖美国的许可来维持先进制程晶圆厂扩张;台湾则拥有不可替代的关键产能节点。一旦出现真正的危机连锁反应,韩国将成为次要战线,而非主要战线。
这对华盛顿芯片管制的含义
这里有一个非显而易见的推论:如果韩国股票持续与美国AI龙头股回调相关联,那么拜登时期的《CHIPS法案》框架及后续出口限制令将面临一个它们原本没有被设计来解决的政治困境。
每当首尔提高利率或动用稳定基金来缓冲由科技股领跌的抛售潮,它就进一步扩大了美国默许依赖的政策不可能三角。美国希望友好国家既依赖于其安全架构,又足够友好以遵守出口规则,但不要陷入如此严重的财务暴露——以至于美国的一项政策决定会引发七国集团级别危机的头条新闻。韩国目前正占据着这个三角形中最危险的位置。
熟悉这段关系双方的人士已私下提出这一点:当前限制体制的前提是,韩国上市公司的稳定性能够经受住美国政策反复的冲击。11月22日的紧急会议证明这一前提已不再成立。如果反弹重启且韩国AI资本支出概念股再度暴涨,预计几个月内将又是一轮稳定言论。
关键的三个月窗口
自11月24日起生效的回购限制放宽是该公告中最具操作性的细节。上市公司现在可以提交更大的每日回购订单,有效期为三个月。这意味着三星和SK海力士可以正式对冲指数再平衡带来的卖压,而无需等待与监管机构的临时协调。这也意味着持有稳定股的海外股东面临着不同的减持环境:回购减少了自由流通供给,这在下跌日会扩大买卖价差,在上涨日则会收窄。
市场几乎立刻为这一动态定价。你将在本周看到KOSPI-VIX相关性的 spikes,随后随着回购窗口确认实际执行量,两者将趋于收敛。
谁赢谁输
明确的赢家已经就位:那些不需要抛售的大盘持有者,以及拥有日内流动性通道通往韩国CDS账户的海外机构交易台。输家是那些在美国隔夜波动中站在错误一方的散户交易者——这正是推动补偿性交易激增、制造财政部称将更严格监控的那种混乱局面的群体。
从中期来看,真正的输家可能是韩国危机管理叙事的可信度。在全球风险规避事件期间,宣布愿意干预的成本远低于拿出实际行动来交付结果。如果KOSPI在稳定基金真正投入资本之前就再次测试更低支撑位,市场下次将对这一落差进行定价。
接下来会发生什么
关注未来三十天内的两件事。
第一,回购宽松措施是否能产生可衡量的效果,降低排名前二十的KOSPI成分股的日均换手率波动。如果成交量恢复正常,该基金仍将起到威慑作用;如果换手率仍然异常,则证实了在压力之下该基金纯粹只是口头声明。
第二,也是对于韩国以外的读者更重要的事,关注美国半导体出口政策应对人士在未来一个季度内如何在私人渠道谈论联盟市场的稳定性。不会有新闻发布会。但熟悉商务部跨部门讨论的消息人士透露,韩国股票相关性风险目前已出现在内部简报中,与传统供应链约束并列——这是一种前所未有出现的转变。
韩国的紧急稳定措施并非一个封闭的民族国家叙事。它是太平洋两岸技术政策与市场稳定政策交汇重新排序的一个风向标。KOSPI下周或许会恢复,但它所揭示的结构依赖性不会。