韩国率先洞察华尔街忽视的AI资本开支清算
Anthropic CEO与微软研究人员提出的
踩刹车的一天
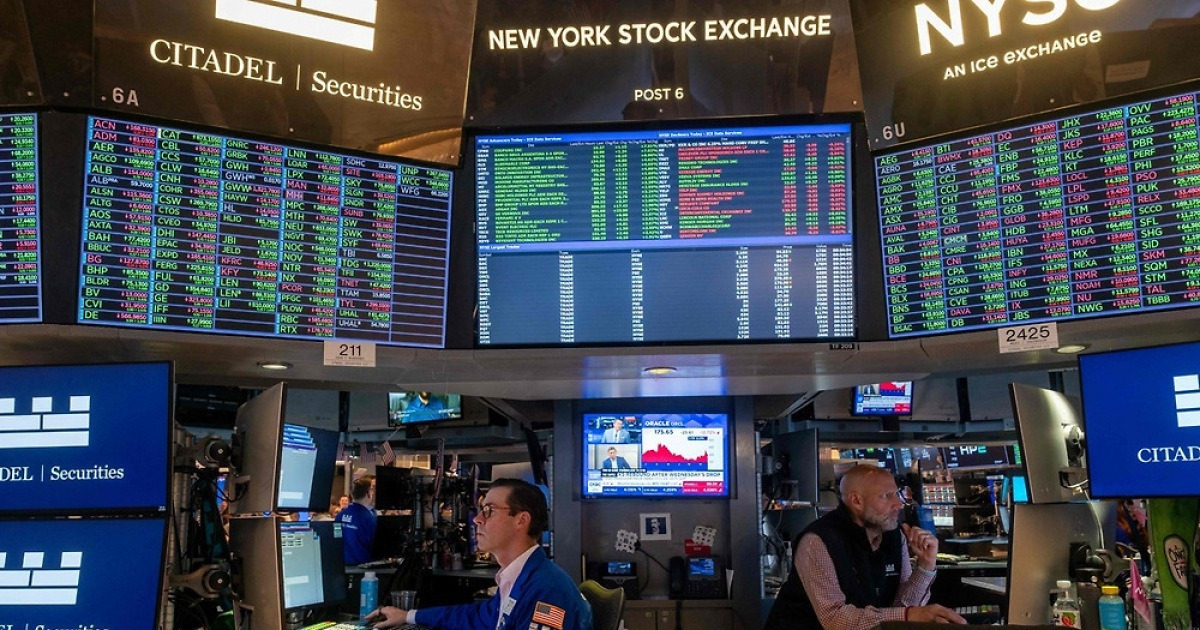
9月14日,费城半导体指数单日暴跌5.86%,近乎700点。英伟达下跌3.36%。博通、AMD和美光均跌超4%。泛林集团大跌8.29%。阿斯麦跌幅达7.25%。SK海力士的 미국예탁증권(ADR)在纽约交易中下挫7.60%。这是该板块数月来最为齐整的一波抛售,触发因素既非财报不及预期、供应链冲击,也非地缘政治事件。
是一篇博客文章。
Anthropic首席执行官达里奥·阿莫代伊于9月12日撰文称,人工智能模型研发应放缓脚步,让安全护栏建设跟上节奏。埃隆·马斯克当天表态支持这一观点。次日清晨,微软AI研究团队发布了一套全新的内部准则,核心只有一句:人类比AI更重要。等到亚洲市场开盘时,“AI减速论"已从边缘担忧转变为能撬动市场的叙事。
这段插曲值得研究的,并非指数本身的下跌——那会被反复审视并最终消化——而是它揭示出了AI投资周期中一个结构性矛盾,而大多数英文报道至今尚未直面这一点。
韩国最先读懂了房间里的气氛
韩联社的报道出现在韩国时间9月15日凌晨5:45,追踪的是美国隔夜收盘情况。韩国金融媒体一贯会比彭博或路透社更早标记资本流向的拐点。这并非巧合。扎根首尔的基金在SK海力士和三星电子身上持有巨额仓位,同时将英伟达及更广泛的半导体生态作为需求可见性的代理指标。当核心假设发生变化,他们总是率先行动。因此,纽约市场上出现的ADR资金流向是一个滞后指标,而非先行指标。
韩国市场不只是报道了这波抛售——他们在实时经历它。韩国时间9月14日,KOSPI指数半导体板块低开,SK海力士早盘下跌2.1%,三星电子跌1.8%,随后逐步企稳。国内券商在上午中段便发出内部备忘录,警示客户AI资本开支逻辑已进入修正阶段。KB证券在客户简报中提示了"需求拐点"的可能性。友利投资则建议降低对纯AI芯片股的敞口。这些研判当时并未公开,但先于当天下午更为显眼的英文分析而至。
含义一目了然:当韩国媒体以"AI发展刹车论"之类标题发新闻时,往往是在传递一个信号——国内机构资金已开始调仓。真正需要追问的是,这种调仓反映的究竟是AI单位经济学层面的真实重估,还只是一场在下行途中过度反应的情绪漂移。
真正的赌注在于谁花得更少
这里有一个多数头条刻意跳过的非显而易见之处。就在半导体抛售的同一天,Meta上涨了2.71%,Alphabet上涨了3.22%。MarketWatch自身的叙事框架也承认了这一反向关系:如果AI开发放缓,大型科技公司的资本开支负担就会减轻。那些一直在数据中心、定制芯片和云基础设施建设上砸下巨资以保持AI竞赛竞争力的公司,恰恰是踩刹车受益的一方。
这是一场伪装成板块轮动的财富转移。半导体供应商失血,云规模买家获利。那些已将"永不停歇的加速"及其附带订单计入定价的公司承受着利润率压缩。
但二级效应还要更深。Meta和Alphabet并非被动受益者——它们是主动的再布局者。Jefferies分析师指出,更慢的AI轨迹可能让这些公司把资本重新导向能产生收入的产品和股票回购,而不是继续卷入基础设施军备竞赛。这一转向将进一步强化随后几个季度的股价分化,形成一个反馈循环,使半导体估值持续承压。
没人清楚问出的那个资本开支问题
MillerTab的马特·马龙尼说得直白:如果AI投资的回报被推迟,投资者的热情就会降温。这正是核心不确定性所在。没有人否认AI具有变革性。分歧在于节奏和兑现。
半导体公司的收入模型建立在一个前提之上:亚马逊、谷歌、微软、Meta和中国云厂商会把2024—2025年的支出水平延续至至少2027年。模型研发的持续放缓——无论源于安全关切、监管压力还是规模化定律的边际回报递减——都会击碎这一前提。资本开支承诺依然前置且具合约刚性,但收入兑现未必在同一节奏上跟上。
想想这条供应链的几何结构。英伟达卖给系统集成商。系统集成商再把产能卖给云厂商。云厂商的支出基于预期回报。链条上的每一环只要向下修正各自假设,收缩就会沿供应链向上逐层放大。以SK海力士和美光为代表的存储器厂商尤其脆弱,因为HBM(高带宽存储器)的定价建立在训练集群持续扩张的预期之上。模型研发变慢意味着更少的集群、更少的HBM订单,以及更长的产能利用率修复之路。
台积电处于一个暧昧的中游位置。这家代工巨头同时服务于AI芯片设计公司和为其供货的逻辑制造商。 slowdown会冲击其产能利用率,但台积电在汽车、物联网和传统计算领域的多元化布局能够缓冲冲击。这个缓冲很关键——意味着半导体抛售可能是不均匀的,而非全面覆灭。
接下来会发生什么
三种情形均有可能,且彼此并不互斥。
其一,部分个股遭遇逼空反弹。单日抛售的剧烈程度相对于催化因素的温和而言,暗示某些仓位已过于拥挤。交易员平仓后出现短暂反弹在所难免。芝加哥商品交易所的期权数据显示,9月14日半导体股的看跌期权放量,表明一部分抛盘属于投机性质而非基本面驱动。
其二,半导体板块的整体重定价。如果大型科技公司因AI发展曲线趋于平缓而释放出削减2027年资本开支预算的信号,那么英伟达、AMD、博通及设备制造商的收入前景就需要被重写。SK海力士因其存储器业务与AI训练需求高度绑定,将最快感到痛感。市场已为这一情景定价了不同程度,但底部尚未确立。
其三,板块内部分化加剧。拥有多元化终端市场的公司——企业、汽车、工业——可能比纯AI加速器更具韧性。市场已经在用脚投票, rewarded Meta和Alphabet超过供应商。这种分化可能在财报季进一步走阔,取决于超大规模云厂商的指引究竟是印证还是证伪减速论。
还有一种可能性值得提及:监管出手将"刹车"正式化。欧盟《人工智能法案》正在施加的合规成本就可能拖慢部署速度。美国在芯片出口管制方面的行政举措叠加起额外摩擦。若监管与安全关切合流,放缓便会从修辞性表述变为结构性现实。
核心结论
“AI刹车"叙事并非对这项技术的终审判决。它是一个信号:市场对AI驱动需求的定价,可能已跑远了底层经济学所能支撑的距离。韩国媒体比英文通讯社更早捕捉到这一转折,而这正是机构持仓较重的市场中,资本流向逆转的典型行为方式。
把9月14日当作单日异常事件来对待的投资者,会错失真正的主线。真正的故事在于大型科技公司接下来如何处置省下来的钱。如果他们真的少花,半导体周期就会转向。如果他们在开发放缓的背景下继续砸钱——押注下一次突破就在转角——那么这波抛售就是过度反应,而非真相揭晓。在我们看到他们的资本开支指引之前,还无法判定哪一条才是现实。
韩国市场的前瞻判断提醒我们:半导体投资中的信息不对称是双向的。华尔街盯着旧金山和奥斯汀。首尔两边都盯,并且率先动手。这个故事下一章的笔触会落在财报电话会议上,而不是博客文章里——而能在重定价中存活下来的公司,要么是已经摆脱AI单一依赖实现了多元化,要么是把自己定位成了"踩刹车"的受益方。