韩国创纪录半导体出口掩盖AI芯片权力转移
上个月韩国出口了467亿美元半导体——这一惊人涨幅反映的AI资金流向,比任何芯片制造商的财报都更有说服力。
那个应该让你警醒的数字
韩国仅在八月就出口了价值467亿美元的半导体。这不是笔误。与去年同期相比飙升209%,以巨大优势成为该国历史上单月最高纪录。八月出口总额达982.5亿美元,位列历史第三,仅次于六月的1020亿美元和七月的990亿美元。连续三个月,出口最高的三个月份各不相同。这种速度在任何规模下都不寻常。467亿美元,几乎近乎虚幻。
韩国产业通商资源部将谷歌和亚马逊等超大规模云厂商对AI基础设施的持续投资归功于此。该部称,这是半导体出口连续三个月超过400亿美元的原因。但新闻稿没有透露的是,这个数字并非在行业内均匀分布。它集中在少数几家公司和少数几种产品上——这种集中度引发的结构性问题与带来的答案一样多。
存储是钱的所在
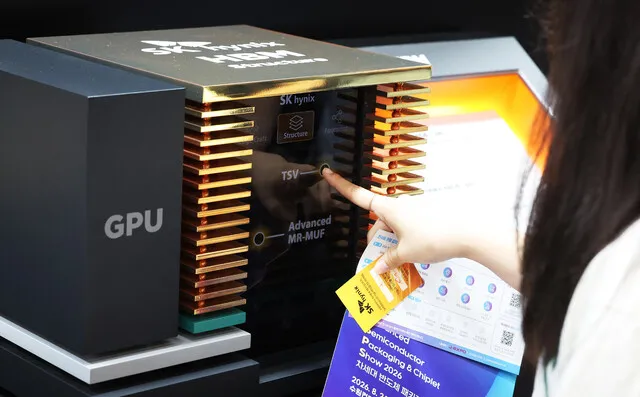
韩国的半导体出口繁荣从根本上来说是一个存储故事。三星电子和SK海力士主导着AI训练和推理负载需求的高速带宽存储(HBM)市场。没有HBM堆叠或放置在旁边,英伟达的GPU就毫无用处。每一座为生成式AI而建的新数据中心,都是流向三星和SK海力士在平泽和华城市晶圆厂的数百万美元采购订单。
这很重要,因为HBM与传统意义上的DRAM或NAND闪存商品不同。它需要先进封装、与GPU厂商的定制认证,以及与设计团队的紧密协作。仅认证周期——从流片到量产——就需要12到18个月,创造了有利于现有厂商的粘性供应关系。护城河是真实存在的。而韩国持有它。
HBM定价最能说明问题。HBM3E模块是当前为下一代GPU定制的产品,每比特价格远高于标准高性能DRAM。SK海力士率先完成了HBM3E与英伟达Blackwell平台的认证,为其赢得了三星尚未在量产层面追赶上的独家窗口期。在此价格下签署的供应合同能将收入可见性锁定数个季度,而非几个月。
数据证实了这一点。八月半导体出口同比增长209%,而总出口增长68.7%。存储芯片吸收了不成比例的份额。非存储类别——显示面板、汽车零部件、石化产品——虽然增长,但要温和得多。产业部指出非半导体出口增长20%,将其视为实力扩大的信号。这令人鼓舞。但不要把辅助性附注误认为主线剧情。
次生效应:聚焦韩国经济
出口激增已经在超出工厂车间的更广泛领域引发连锁反应。随着贸易顺差数字攀升,韩元兑美元显著走强,形成了一种双刃剑效应:为消费者和出口商带来更便宜的进口商品,但也削弱了韩国产品在第三方市场的价格竞争力。韩国银行分析师已在近期政策讨论中指出货币效应,尽管央行迄今为止抵制了激进干预。
在国内,这场繁荣正在重塑劳动力格局。SK海力士和三星都已扩大招聘工艺工程师和设备专家,提供的签约奖金从竞争行业和活跃于韩国的日本企业那里吸引了人才。湖南和京畿地区的大学报告称,微电子和材料科学项目入学人数创历史新高——即使资本支出周期缓和,这一趋势也可能不会逆转。
连锁效应还在进一步扩大。包括三星子公司SEMES和韩美半导体在内的韩国设备制造商订单簿因晶圆厂扩张加速而持续增长。但最重要的次生效应可能是地缘政治性的:东京和华盛顿都已释放出加深与首尔半导体合作的意愿,认识到韩国的存储霸主地位是在更广泛遏制中国技术崛起的背景下的一项战略资产。
谁赢谁输
三星和SK海力士是这一周期的明确赢家。两家公司均报告创纪录的季度收入,由存储定价权和HBM需求激增驱动。SK海力士尤其已经锁定了作为英伟达主要HBM供应商的主导地位,这种关系赋予其定价杠杆,而三星在这一细分领域难以匹敌。三星自有HBM3E认证的努力正在推进,但其在英伟达供应链中的差距以月和市场份额来衡量依然可观。
相比之下,日本正在恢复半导体设备业务,但尚未重新成为主要芯片制造商。台湾的台积电从英伟达和定制AI芯片订单中受益匪浅,但并未直接出现在韩国的出口统计中。中国继续受到出口管制的挤压,并大力投资国内替代方案,但这些方案在HBM能力方面仍落后数年。中国存储领军企业长鑫存储和长江存储已宣布HBM路线图,但独立评估认为其量产准备时间仍落后韩国厂商18到24个月——且它们获得弥合差距所需的EUV和先进封装设备的渠道受到严重限制。
美国则通过对其设计知识产权的需求以及本国云服务提供商的资本支出周期间接受益。但实体生产、出口数据和贸易支付平衡都流经韩国。
headline背后的数字
八月贸易顺差达347.5亿美元,较去年同期增长28.3%。2025年前八个月累计顺差2025亿美元——比去年同期多出1622亿美元。过去90天内月度出口排名已轮换过三位领先者:六月1020亿美元、七月990亿美元、八月982.5亿美元。三者均位列历史前三。这是一段非凡的征程。
自二月以来半导体出口每月上扬:251亿美元、328亿美元、372亿美元、448亿美元,然后八月达到467亿美元。轨迹陡峭且 uninterrupted。
进口增长22.5%至635亿美元,反映维持该生产速度所需的原材料和设备成本。但出口仍大幅跑赢进口。两者之间的差额驱动顺差,而这个差额正在扩大——而非收窄——因为存储需求跑赢了投入成本。
未来走向
产业部长金正官警告称,贸易环境面临的不确定性高于近年来任何时刻——美国关税政策、供应链重组和中东紧张局势被单独点名。这是准确的。本季度的顺差数字令人印象深刻,但它们建立在对资本支出周期敏感而非消费者购买模式的需求曲线上。
超大规模云厂商对AI基础设施的支出是引擎。如果亚马逊、谷歌、微软、Meta或甲骨文放缓建设步伐——并且已有传闻称部分公司内部开始渗透资本支出纪律——存储价格连锁反应可能比任何人预期的更快逆转。HBM定价一直相当粘性,但定价权并非永久权力。DRAM周期曾因过度自信而惩罚过行业,尽管有AI叙事加持,存储业务本质上仍是周期性的。
更具结构性的问题是,随着中国加速其国内HBM计划以及台积电和英特尔推进各自的先进封装押注,韩国能否维持存储霸主地位。三星和SK海力士拥有以年计算的领先优势。但优势正在收窄,中国每月的投资都带来累积复利的增量进步。
目前,数据令人惊艳。单月467亿美元。连续三个月超过400亿美元。不断增长的贸易顺差。AI基础设施建设是真实的,韩国正处于其中心。但中心并非静止。问题不在于韩国是否从这个时机受益——它显然受益——而在于这个国家能否将一个由单一技术周期驱动的激增转化为持久的工业深度。这个月的数字是一份礼物。首尔和财阀如何管理未来十二个月,将决定它成为基石还是仅仅是一个高点。