El récord de exportaciones de semiconductores de Corea esconde el cambio de poder en chips de IA
Sudcorea exportó 46.700 millones de dólares en semiconductores el mes pasado, un salto impresionante que te dice más sobre hacia dónde fluye el capital de la IA que cualquier informe de ganancias de un solo fabricante de chips.
El número que debería despertar tu atención
En agosto solo, Corea del Sur exportó semiconductores por valor de 46.700 millones de dólares. No es un error tipográfico. Supone un aumento del 209 por ciento respecto al mismo mes del año anterior y la cifra mensual más alta de la historia del país, con amplio margen. La factura total de exportaciones de agosto —98.250 millones de dólares— ocupó el tercer lugar histórico, por detrás de los 102.000 millones de junio y los 99.000 millones de julio. Tres meses consecutivos y los tres principales meses exportadores han sido distintos. Ese ritmo es inusual a cualquier escala. Con 46.700 millones, resulta casi surrealista.
El Ministerio de Comercio, Industria y Energía atribuyó a Google, Amazon y otros hiperscalers su inversión sostenida en infraestructura de inteligencia artificial. El ministerio lo señaló como la razón detrás de tres meses consecutivos por encima de los 40.000 millones de dólares en exportaciones de semiconductores. Lo que el comunicado de prensa calló fue que esta cifra no se distribuye de manera homogénea en toda la industria. Se concentra en un puñado de empresas y en un puñado de productos, una concentración que plantea tantas preguntas estructurales como respuestas ofrece.
La memoria es donde está el dinero
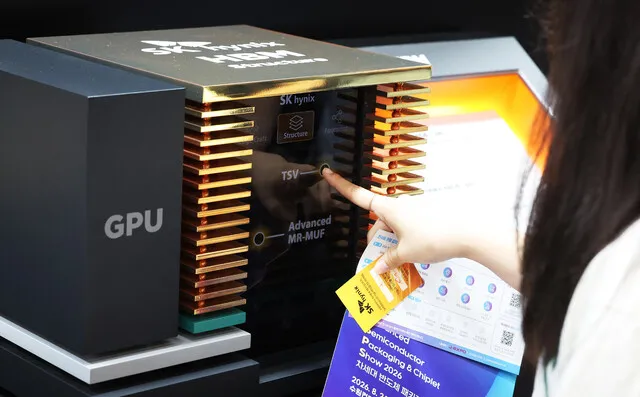
El auge de las exportaciones de semiconductores de Corea es, abrumadoramente, una historia de memoria. Samsung Electronics y SK Hynix dominan el mercado de memoria de alto rendimiento (HBM, por sus siglas en inglés) que demandan las cargas de trabajo de entrenamiento e inferencia de IA. Las GPUs de NVIDIA resultan inútiles sin HBM apilada junto a ellas. Cada nuevo centro de datos construido para IA generativa representa órdenes de compra multimillonarias que fluyen por las líneas de fabricación de Samsung y SK Hynix en Pyeongtaek y Hwasung.
Esto importa porque la HBM no es una commodity como la DRAM o el flash NAND en el sentido tradicional. Requiere embalaje avanzado, cualificación personalizada con los fabricantes de GPUs y colaboración estrecha con los equipos de diseño. El ciclo de cualificación en sí solo —desde la entrega del diseño hasta la producción en volumen— puede demorar entre 12 y 18 meses, lo que genera una relación de suministro vinculante que favorece a los incumbentes. La barrera de entrada es real. Y Corea del Sur la sostiene.
Los precios de la HBM cuentan la historia con mayor claridad. Los módulos HBM3E, la generación actual diseñada para GPUs de próxima generación, alcanzan precios varias veces superiores a los de la DRAM convencional de alto rendimiento por bit. SK Hynix ha sido la primera en cualificar su HBM3E con NVIDIA para la plataforma Blackwell, lo que le otorga una ventana exclusiva que Samsung aún no iguala en volumen. Los contratos de suministro firmados a esos precios aseguran visibilidad de ingresos durante trimestres, no meses.
Los datos respaldan esto. Las exportaciones de semiconductores crecieron un 209 por ciento interanual en agosto, mientras que las exportaciones totales lo hicieron en un 68,7 por ciento. Los chips de memoria están absorbiendo la parte desproporcionada de ese crecimiento. Las categorías no relacionadas con la memoria —paneles de visualización, autopartes, petroquímicos— crecieron, pero de manera mucho más moderada. El Ministerio señaló un aumento del 20 por ciento en las exportaciones no relacionadas con semiconductores como signo de fortaleza en expansión. Eso es alentador. Pero no confundan una nota al pie de apoyo con el evento principal.
Efectos de segundo orden: la economía coreana en foco
El auge exportador ya está resonando en toda la economía coreana de maneras que van mucho más allá de las plantas de fabricación. El won se ha fortalecido de manera significativa frente al dólar a medida que se acumulan los superávits comerciales, creando una dinámica de doble filo: importaciones más baratas para consumidores y exportadores por igual, pero también una.head.ahead para la competitividad de precios de los productos coreanos en terceros mercados. Analistas del Banco de Corea han mencionado el efecto cambiario en recientes discusiones de política monetaria, aunque el banco central hasta ahora ha resistido una intervención agresiva.
A nivel doméstico, el boom está transformando la dinámica laboral. SK Hynix y Samsung han expandido su reclutamiento de ingenieros de procesos y especialistas en equipos, ofreciendo bonos de firma que han desviado talento de sectores competidores y de firmas japonesas activas en Corea. Universidades en las regiones de Honam y Gyeonggi han reportado inscripciones récord en programas de microelectrónica y ciencias de materiales —una tendencia que podría no revertirse incluso si el ciclo de gasto en capital se modera.
Los efectos secundarios llegan aún más lejos. Fabricantes coreanos de equipos, incluidos SEMES, una subsidiaria de Samsung, y Hanmi Sematec, han visto extenderse sus portafolios de pedidos a medida que la expansión de fábricas se acelera. Pero el efecto de segundo orden más significativo podría ser geopolítico: Tokio y Washington han manifestado ambos interés en profundizar la cooperación en semiconductores con Seúl, reconociendo que el dominio coreano en memoria es un activo estratégico en el más amplio esfuerzo de contención de la ascensión tecnológica de China.
Quién gana, quién pierde
Samsung y SK Hynix son los ganadores claros en este ciclo. Ambas reportaron ingresos trimestrales récord impulsados por el poder de fijación de precios de la memoria y la demanda de HBM en ebullición. SK Hynix, en particular, ha consolidado una posición dominante como proveedor principal de HBM para NVIDIA, una relación que le otorga capacidad de negociación en precios que Samsung lucha por igualar en este segmento. El esfuerzo de Samsung por ponerse al día con su propia cualificación HBM3E está avanzando, pero la brecha en la cadena de suministro de NVIDIA sigue siendo medible en meses y cuota de mercado.
Japón, por el contrario, está recuperando su negocio de equipos semiconductores pero no ha reaparecido como gran productor de chips. TSMC de Taiwán se beneficia enormemente de las órdenes de NVIDIA y de chips de IA personalizados, pero no aparece de manera tan directa en las estadísticas de exportación coreanas. China continúa siendo comprimida por los controles de exportación e invierte fuertemente en alternativas domésticas que todavía están años por detrás en capacidad HBM. Los gigantes chinos de memoria Changxin Memory Technologies y Yangtze Memory Technologies Corp. han anunciado hojas de ruta para HBM, pero evaluaciones independientes sitúan su preparación para la producción aún entre 18 y 24 meses por detrás de los líderes coreanos —y su acceso a las herramientas EUV y de embalaje avanzado necesarias para cerrar esa brecha sigue estando severamente restringido.
Estados Unidos se beneficia de manera indirecta a través de la demanda de su propiedad intelectual de diseño y mediante el ciclo de gasto en capital de sus propios proveedores de nube. Pero la producción física, las cifras de exportación y el balance de pagos comerciales fluyen a través de Corea.
Los números detrás del titular
El superávit comercial de agosto alcanzó los 34.750 millones de dólares, un aumento del 28,3 por ciento respecto al año anterior. Los primeros ocho meses de 2025 acumularon un superávit de 202.500 millones de dólares —162.200 millones más que en el mismo período del año anterior. Los rankings mensuales de exportaciones han rotado por tres líderes diferentes en los últimos 90 días: junio con 102.000 millones, julio con 99.000 millones y agosto con 98.250 millones. Los tres están entre los tres mejores de la historia. Esa es una racha extraordinaria.
Las exportaciones de semiconductores han escalado cada mes registrado desde febrero: 25.100 millones, 32.800 millones, 37.200 millones, 44.800 millones y luego 46.700 millones en agosto. La trayectoria es pronunciada e ininterrumpida.
Las importaciones crecieron un 22,5 por ciento hasta 63.500 millones de dólares, reflejando el costo de materias primas y equipos necesarios para sostener ese ritmo de producción. Pero las exportaciones siguen superando con creces a las importaciones. La brecha entre ambas es lo que alimenta el superávit, y la brecha se amplía —no se estrecha— a medida que la demanda de memoria supera el costo de los insumos.
Qué sigue
El ministro de Industria, Kim Jeong-gwan, advirtió que el entorno comercial enfrenta más incertidumbre que en cualquier otro momento reciente: la política arancelaria de EE.UU., la reconfiguración de cadenas de suministro y las tensiones en Oriente Medio fueron señaladas específicamente. Eso es preciso. Las cifras de superávit de este trimestre son impresionantes, pero descansan sobre una curva de demanda sensible a los ciclos de gasto en capital, no a los patrones de compra de los consumidores.
El gasto de los hiperscalers en infraestructura de IA es el motor. Si Amazon, Google, Microsoft, Meta o Oracle ralentizan su expansión —y ya circulan rumores de disciplina en gasto de capital entre algunas empresas—, la cascada de precios de la HBM podría revertirse más rápido de lo que cualquiera espera. Los precios de la HBM han sido notoriamente resistentes, pero el poder de fijación de precios no es poder permanente. El ciclo DRAM ha castigado la sobreconfianza antes, y el negocio de la memoria sigue siendo fundamentalmente cíclico a pesar de la narrativa de la IA.
La pregunta más estructural es si Corea puede mantener su dominio en memoria mientras China acelera sus programas domésticos de HBM y TSMC e Intel persiguen sus propias apuestas de embalaje avanzado. Samsung y SK Hynix tienen una ventaja medida en años, no en meses. Pero la ventaja se estrecha, y cada mes de inversión china trae progreso incremental que se acumula.
Por ahora, los datos son espectaculares. 46.700 millones en un solo mes. Tres meses consecutivos por encima de los 40.000 millones. Un superávit comercial que sigue creciendo. La construcción de infraestructura para IA es real, y Corea del Sur está posicionada en su centro. Pero el centro no es estático. La pregunta no es si Corea se beneficia de este momento —claramente lo hace— sino si el país puede convertir un auge impulsado por un único ciclo tecnológico en solidez industrial duradera. Los números de este mes son un regalo. Cómo Seúl y los chaebol gestionen los próximos doce meses determinarán si se convierte en cimiento o simplemente en un nivel histórico.