韩国股市崩盘警示亚洲脆弱性
韩国KOSPI和KOSDAQ指数自7月以来首次触发熔断机制,政府紧急召开会议并启动应急预案。这场抛售潮揭示出全球宏观压力如何迅速压倒该地区最具韧性的经济体。
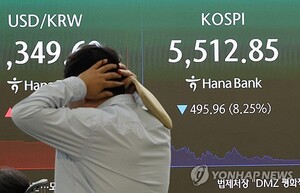
承压的市场
韩国主要交易所于15日触发同步熔断——这一情景自7月以来首次出现。KOSPI和KOSDAQ大幅下挫至全面停摆,事件性质随即从常规调整升级为亚洲市场值得密切关注的风向标。
金融委员会行动迅速。委员长李宇惕紧急召集金融监督院、韩国交易所、韩国存管结算院、韩国金融投资协会以及KB与新韩证券的研究主管召开会议。信息直白:若局势进一步恶化,将迅速启动应急方案。
这种紧迫感比 headline 数字本身更重要。
抛售为何加深
官方诊断指向三重压力交织。全球利率预期上调,人工智能相关半导体投资与盈利前景转雾,国际油价攀升。三者叠加,形成任何新兴亚洲股市都难以轻松化解的组合拳。
半导体板块对此尤为敏感。韩国最大出口企业依附全球需求周期,而AI芯片领域任何盈利不及预期的风声都会在整个KOSPI权重中引发连锁震荡。市场似乎在计价一种比预期更糟的情景——或者说,反映了投资者近几个月未曾吸收的高度不确定性。
外资与机构投资者撤回,放大了本土抛售。这种动态在韩国屡见不鲜:当外资流向逆转,本地机构参与者往往选择跟进而非承接冲击,结果形成价格波动快于基本面支撑的反馈循环。
官员认为市场反应过度
并非所有人认同市场无端陷入混乱。与会专家承认,下跌的速度与幅度超越了供需基本面所能解释的范围。监管层总结的共识是:市场反应过度。
这种判断的底气部分源于防御性立场,但并非毫无道理。韩国的基本面仍相对稳健。外汇储备充足,经常账户盈余,主要金融机构资本充足。此外,半导体、国防与造船领域的本土龙头继续保持稳健业绩,全球竞争力完好无损。
但基本面无法阻止杠杆驱动的抛售。当去杠杆展开时,价格会暂时脱离资产负债表——这正是监管层担忧恐慌蔓延超过初始触发点的缘由。
应急方案释放的信号
会议中最具分量的发展并非安抚,而是政府承认准备介入。应急方案——专为这类情景预先准备的机制——将允许当局注入流动性、协调券商并稳定执行,以防市场进一步跳空低开。
金融委员会同时警告,将对造谣生事、市场操纵与非法做空采取零容忍态度。这是暴跌后的标准表态,但具体措辞值得关注。若当局严格执行,或能遏制将调整演变为自由落体的投机行为。
李宇惕还直接点名本土投资者,警示债务驱动的投机,并敦促金融机构克制激进信贷扩张。这是一条有针对性的警告。散户杠杆历来是韩国市场的脆弱之源,且往往在波动上升时集中浮现。
更广泛的亚洲影响
首尔发生的事很少止步于首尔。韩国市场与区域股权流动深度绑定,而半导体板块将韩国表现直接系于全球科技需求。若抛售扩散,台湾、日本及其他地区很可能出现同病相怜的疲软——并非因为基本面同步恶化,而是因为资本如 herd 般行动。
熔断本身改变了跨亚洲多交易所运作的算法与量化策略的计算逻辑。停牌制造缺口,缺口迫使系统在重新评估风险时进行强制性调仓。这种机械性传导往往比初始触发点更具危险性。
谁赢谁输
短期内,杠杆投资者受损。依靠借贷资金建仓的本土散户在流动性枯竭时面临追缴保证金。借道下跌做空韩国股市的国际对冲基金,或许会发现应急方案收窄了其退出窗口。
但长期价值投资者获得入场机会。若政府关于市场反应过度的判断成立,此次回调为布局基本面强劲、具备全球竞争力的公司提供了切入点。问题在于投资者是否有胆量逆着 prevailing panic 行动——以及谨慎储蓄多年的韩国家庭,是否愿意在此时进场。
后续走向
应急方案正在筹备,暗示当局预期未来波动不会减少只会增加。若外资流向暂停撤退,市场可能企稳;但三重结构性逆风——利率高位维持、半导体不确定性、油价——并未消失。每一项都足以重新点燃抛压。
国际观察家应关注两点:一是应急方案是否真正部署,这将是跌势越过监管层不可接受阈值的信号;二是韩国机构投资者是否开始公开抄底,这将为目前缺乏的本土对抗力量提供支撑。
在此之前,KOSPI暴跌提醒我们:即便亚洲最具韧性的新兴市场经济体,在全球风险偏好转向时也会剧烈波动。
熔断买到了时间,但并未解决问题。