El colapso del mercado coreano señala la vulnerabilidad asiática
El KOSPI y el KOSDAQ de Corea del Sur activaron sus circuitos de estabilización por primera vez desde julio, lo que impulsó reuniones de emergencia y planes de contingencia. La venta masiva revela cuán rápido las presiones macro globales pueden abrumar incluso a las economías más resistentes de la región.
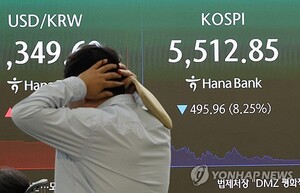
Un mercado bajo presión
Las principales bolsas de Corea del Sur activaron simultáneamente los mecanismos de circuito quebrado el día 15 — un desarrollo sin precedentes desde julio. El KOSPI y el KOSDAQ cayeron con fuerza suficiente para detener completamente la negociación, un evento que de inmediato elevó esta situación de una corrección rutinaria a una señal que merece atención en toda Asia.
La Comisión de Servicios Financieros actuó con rapidez. Su presidente, Lee Ui-tak, convocó una reunión de emergencia con el Servicio de Supervisión Financiera, la Bolsa de Corea, Korea Depository & Settlement, la Asociación Coreana de Inversiones Financieras y los responsables de investigación de KB y Shinhan Securities. El mensaje fue claro: se activaría un plan de contingencia de manera inmediata si las condiciones empeoraban aún más.
Esa urgencia importa más que el número headline por sí solo.
Por qué se profundizó la venta
El diagnóstico oficial señala tres presiones convergentes. Las expectativas globales de tasas de interés se desplazaron al alza, el panorama de la inversión y ganancias relacionadas con semiconductores para inteligencia artificial se volvió más incierto, y los precios internacionales del petróleo ascendieron. Juntos, crearon una combinación de golpe uno-dos-tres que ningún mercado de renta variable emergente asiático puede ignorar fácilmente.
El sector de semiconductores es particularmente sensible aquí. Los mayores exportadores de Corea viven de los ciclos de demanda global, y cualquier rastro de decepción en ganancias en el complejo de chips de IA resuena a través de toda la ponderación del KOSPI. El mercado parece estarpreciando un escenario peor de lo esperado — o al menos, mucha más incertidumbre de la que los inversores absorbieron en los últimos meses.
Los inversores extranjeros e institucionales se retiraron, amplificando la venta doméstica. Esa dinámica es familiar en Corea: cuando los flujos extranjeros se revierten, los participantes institucionales locales tienden a seguir en lugar de absorber el golpe. El resultado es un bucle de retroalimentación que mueve los precios más rápido de lo que los fundamentos justifican.
Las autoridades ven una sobre-reacción
No todos en la reunión coincidieron en que el mercado hubiera vendido hacia el caos sin razón. Los expertos presentes reconocieron que la velocidad y magnitud del descenso excedían lo que los fundamentos de oferta y demanda requerían. El consenso, según lo resumieron los reguladores, era que el mercado había sobre-reaccionado.
El caso para esa postura es en parte defensivo pero no carece de mérito. Los fundamentos de Corea permanecen comparativamente sólidos. Las reservas de divisas son adecuadas. El balance de cuenta corriente es positivo. Las principales instituciones financieras están bien capitalizadas. Y los campeones domésticos en semiconductores, defensa y construcción naval continúan reportando resultados sólidos con competitividad global intacta.
Pero los fundamentos no detienen una venta impulsada por margen. Cuando el apalancamiento se desinfla, los precios se desvinculan de los balances patrimoniales — al menos temporalmente. Esa desconexión es exactamente por lo que los reguladores temen que el pánico se extienda más allá del detonante inicial.
Lo que señala el plan de contingencia
El desarrollo más consecuente de la reunión no es la tranquilidad, sino la admisión de que el gobierno se está preparando para intervenir. El plan de contingencia — un mecanismo mantenido listo precisamente para este escenario — permitiría a las autoridades inyectar liquidez, coordinarse con casas de corretaje y estabilizar la ejecución si el mercado presenta nuevos gaps a la baja.
La FSC también advirtió que aplicaría un estándar de tolerancia cero contra la generación de rumores, manipulación de mercado y ventas cortas ilegales. Esa es una línea estándar después de caídas, pero la especificidad importa. Si las autoridades cumplen, podrían disuadir ese tipo de comportamiento depredador que convierte una corrección en caída libre.
Lee Ui-tak también se dirigió directamente a los inversores domésticos, advirtiendo contra la especulación financiada con deuda y exhortando a las compañías financieras a restringir la extensión imprudente de crédito. Ese es un mensaje punzante. El apalancamiento minorista ha sido una fuente recurrente de fragilidad en los mercados coreanos, y tiende a manifestarse precisamente cuando la volatilidad se eleva.
La implicación asiática más amplia
Lo que ocurre en Seúl rara vez se queda en Seúl. Los mercados de Corea están profundamente vinculados a los flujos accionarios regionales, y el complejo de semiconductores conecta el desempeño coreano directamente con la demanda global de tecnología. Si esta venta se expande, probablemente encontrará debilidad simpatizante en Taiwán, Japón y otras partes de la región — no porque los fundamentos empeoraran simultáneamente, sino porque el capital se mueve como un rebaño.
El propio circuito quebrado cambia el cálculo para estrategias algorítmicas y cuantitativas que operan a través de múltiples intercambios asiáticos. Las suspensiones crean gaps. Los gaps generan posicionamientos forzados a medida que los sistemas reevalúan el riesgo. Esa transmisión mecánica suele ser más peligrosa que el detonante original.
Quién gana, quién pierde
En el corto plazo, pierden los inversores apalancados. Los participantes minoristas domésticos que financiaron posiciones con fondos prestados enfrentarán llamadas de margen precisamente cuando la liquidez se sequé. Los fondos de cobertura internacionales que vendieron en corto acciones coreanas durante el descenso podrían encontrar que el plan de contingencia estrecha su ventana de salida.
Los inversores de valor a largo plazo, sin embargo, ganan acceso. Si la evaluación del gobierno de que el mercado sobre-reaccionó se mantiene, la caída crea un punto de entrada para posiciones en compañías con fundamentos sólidos y competitividad global. La pregunta es si los inversores tienen el estómago para actuar contra el pánico predominante — y si los hogares coreanos, que han sido ahorrecedores cautelosos por años, están dispuestos a intervenir ahora.
Qué sigue
El plan de contingencia que se prepara sugiere que las autoridades esperan más volatilidad por adelante, no menos. El mercado podría estabilizarse si los flujos extranjeros pausan su salida, pero los tres vientos estructurales en contra — tasas más altas por más tiempo, incertidumbre en semiconductores y precios del petróleo — no se irán. Cada uno permanece capaz de reavivar la presión de venta.
Los observadores internacionales deben vigilar dos cosas. Primero, si el plan de contingencia es realmente desplegado, lo cual señalaría que el descenso ha cruzado un umbral que los reguladores consideran inaceptable. Segundo, si los inversores institucionales coreanos comienzan a comprar la caída públicamente, lo cual proporcionaría la fuerza contrapuesta doméstica que actualmente le falta al mercado.
Hasta entonces, el desplome del KOSPI es un recordatorio de que incluso los mercados emergentes más resilientes de Asia pueden moverse con fuerza cuando el apetito de riesgo global se vuelve adverso.
El circuito quebrado compró tiempo. No resolvió el problema.