韩国排名第一的经济指标掩盖了更深的危机
韩国在经合组织主要经济指标中六年首夺榜首,由半导体超级周期推动。但这些数字掩盖了一个严峻的分化:有增长,没就业。
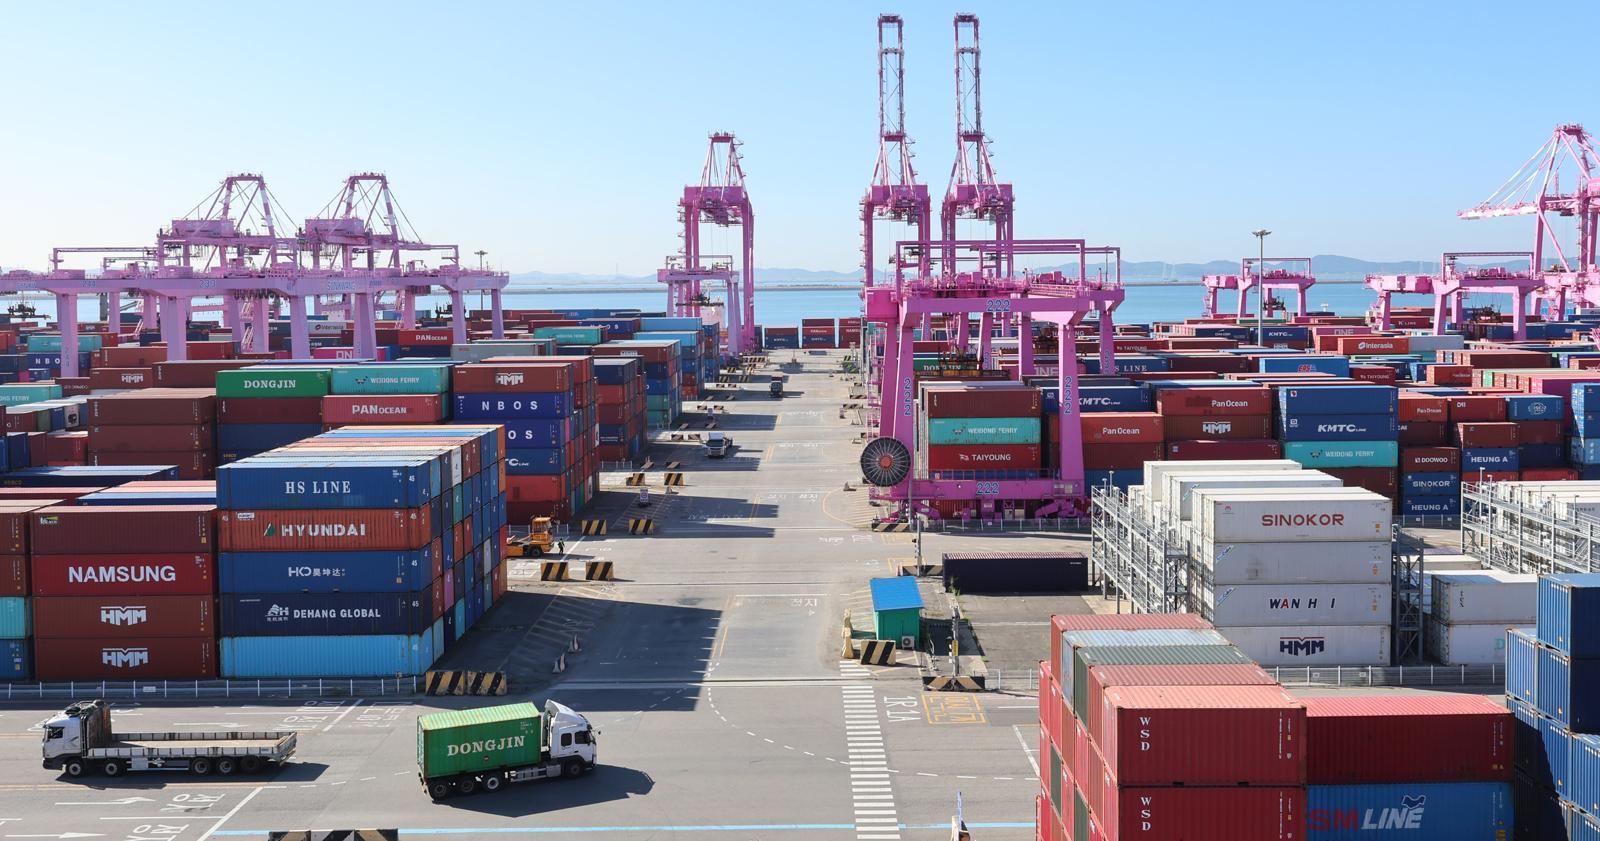
那个看起来像凯旋的数字
韩国最新的经合组织综合领先指标(CLI)报收于102.87——这是六年多来的最高读数,在发布数据的17个国家中排名第一。巴西为102.63,墨西哥为102.65,加拿大为101.99,印度为101.60,美国为100.96,日本为100.30,德国为100.99。如今,大多数发达经济体的该指标均已站上100的分界线,这片区域标志着扩张与收缩的分野。
头条数字讲述的是第一个故事。而轨迹本身讲述的是另一个。
这一排名悄然异常之处,不仅在于韩国位居榜首,更在于推动它登顶的动力。经合组织CLI由五个成分构成:制造业PMI预期、订单簿、股票价格、利率利差以及贸易条件。韩国的攀升主要由贸易条件这一单项驱动——它仅仅捕捉出口价格与进口价格之比。当半导体收入飙升而能源成本相对可控时,指标就会上行。反之亦然,速度同样迅速。贸易条件天生 volatile,它反映的是商品周期和汇率波动,而非生产率或就业能力的结构性转变。
这一区分之所以重要,是因为CLI的本意是发出未来经济拐点的信号,而非衡量当前的分配结果。
加速背后的减速
CLI已连续19个月攀升,自2024年2月以来起步,并于去年11月首次突破100这一心理基准线。但攀升的势头正在不断衰减。
三月份,该指标一跃增长了0.43点——在任何标准下都是一次强劲的跃升。但此后每个月,增幅都在收窄。到八月份,涨幅已萎缩至仅0.06点。连续五个月,曾经陡峭的上行曲线正经历着回报递减。曲线正在趋平,即便它依然漂浮在水面之上。
这种减速模式值得密切关注,因为它揭示了对狭窄基础的依赖。当CLI的上行动能过度倚重单一成分——就韩国而言即贸易条件——这些 gains 就变得脆弱不堪。油价的轻微波动、存储芯片价格的下滑,或者韩元对美元的贬值,都会几乎立竿见影地侵蚀贸易条件的缓冲垫。其他成分无法提供足够的对冲。制造业前景持续疲软。股市虽在走高,但高度集中于少数几只半导体个股,而这些个股本身也暴露于全球需求冲击之下。
半导体悖论
半导体超级周期确有其事。对高带宽内存、先进逻辑芯片和AI加速器的需求推高了韩国的出口收入并改善了贸易余额。三星电子在2024年中旬报告了创纪录的季度营收,几乎完全由存储芯片的定价能力驱动。SK海力士紧随其后走上类似的轨迹。韩国的贸易顺差扩大到了自2020年代初大宗商品繁荣以来未见的高位。
但就业账本并不仁慈。
半导体制造是资本密集型产业,而非劳动密集型。一座先进的晶圆厂需要数十亿美元的投资,却只雇佣几千名工人——大多是工程师和技术人员,而非那种能够吸纳大批韩国年轻人涌入就业市场的广泛型劳动力。三星电子在平泽和华城增设了生产线并扩大了产能,但这些工厂并没有以韩国劳动力市场所需规模招聘应届毕业生。韩国每年产出约60万名大学毕业生,而半导体行业甚至连其中的一小部分都无法吸收。
通常雇佣应届毕业生的行业——服务业、科技初创企业、创意产业、中小企业——并未参与这场繁荣。韩国的中小企业面临持续的瓶颈:信贷渠道受限、监管负担沉重,以及由财阀关联企业主导的企业生态挤压了独立就业的生成空间。半导体的超额利润并未以任何有意义的方式渗入这一板块。
韩国的青年失业率处于自1997年亚洲金融危机以来未见的高位。这一领先指标捕捉不到这一点。它不衡量谁从芯片价格上涨中获益,也不衡量谁被抛在了身后。
连锁效应
CLI与劳动力市场之间的背离正在产生后果,即便指标回落至更为平常的水平,这些后果仍会随着时间不断叠加。
其一,家庭行为正在转变。就业前景黯淡的年轻韩国人正在推迟结婚、生育和消费决策,其节奏正在加剧韩国本就急剧的人口衰退。总和生育率已跌破0.7——这个数字如今正在自我强化。每一批步入职场的年轻人都发现机会更少,而每一批选择退出的人则进一步削减未来的劳动力供给和国内需求。
其二,区域不平等正在加深。CLI由半导体驱动的 gains 集中在首尔都市圈和西南部晶圆厂走廊。脱离这一轴线的省份——忠清道、江原道、庆尚道部分地区——几乎感受不到统计上的利好。这些地区的地方政府已经在应对税基萎缩和人口老龄化的困境。全国性的指标掩盖了区域的解体。
其三,货币动态正在演变成政策陷阱。强劲的半导体出口支撑着韩元,而韩元的走强反过来压制了通胀,却使韩国非半导体出口——汽车、显示屏、石化产品——竞争力下降。韩国银行陷入两难:一方面要支持有利于资本密集型产业的投资环境,另一方面又要创造条件帮助劳动密集型出口商和中小企业站稳脚跟。
赢家与输家
赢家清晰可见:韩国的主要半导体出口商、它们的股东、政府贸易数据中的数字,以及经合组织统计表中韩国如今高居榜首的那一行。
输家更难定位,因为他们在 aggregate data 中是隐形的。他们是那些尽管GDP前景在纸面上看起来尚可却依然找不到工作的二十多岁年轻人。他们是无法从仁川港集装箱吞吐量或平泽晶圆厂扩张中获益的地区经济。他们是父辈的制造业工资无法转化为子代机遇的家庭。
这正是英文媒体在报道韩国经济时一贯忽略的结构性背离。全球媒体看到的是领先指标的排名,于是写下"韩国回归"的篇章。他们没有看到的是:一个正在增长的经济体与一个停滞不前的世代之间,差距正在拉大。
接下来会发生什么
CLI月度增幅的递减是一个警告,而非灾难——至少目前如此。如果中东冲突进一步升级,油价可能上涨到足以抵消半导体贸易条件改善的程度,从而将指标向下拉。全球半导体周期的转向也会产生相同的效果。两种情景在未来两个季度内都有可能发生。
但更具持续性的风险并非CLI的逆转。而是该指标所衡量之物与其关于普遍繁荣所暗示之内容之间,持续的错位。CLI高达102.87而青年失业率达到1997年危机水平的状况,并不是健康的信号。它表明经济的增长引擎正在以大部分民众无法触及的汽缸运行。
政策应对将至关重要。政府可以将部分半导体超额利润重新定向,投向职业培训、初创企业激励措施或首都走廊之外的区域发展以创造就业。韩国银行面临艰难的校准——既要维持足够有利的利率以支撑投资,又要避免进一步过热本已紧绷的劳动力市场。旨在缓解中小企业信贷门槛、削弱财阀关联企业竞争优势的结构改革,将触及病根而非症状。
对投资者而言,要点很简单:韩国的宏观叙事由半导体驱动,而半导体周期本质上是周期性的。领先指标连续五个月的减速,是市场向你传达 headline number 没有告诉你的信息。关注整体排名与底层就业数据之间的差距。真正的故事就在那里——而下一次调整,无论何时到来,也将从那里开始。