El principal indicador económico de Corea oculta una crisis más profunda
Corea se ubica en el primer puesto del indicador económico líder de la OCDE por primera vez en seis años, impulsada por un súper ciclo de semiconductores. Pero las cifras esconden una clara divergencia: crecimiento sin empleo.
El número que parece un triunfo
El último Indicador Líder de la OCDE de Corea llegó a 102,87: la lectura más alta en más de seis años y la marca más elevada entre los 17 países para los que se publica el dato. Brasil se situó en 102,63. México, en 102,65. Canadá, 101,99. India, 101,60. Estados Unidos, 100,96. Japón, 100,30. Alemania, 100,99. La mayor parte del mundo desarrollado se encuentra ahora por encima del umbral de 100 que separa la expansión de la contracción en esta medida particular.
El número principal cuenta una historia. La trayectoria cuenta otra.
Lo que hace que este ranking sea silenciosamente anómalo no es solo la posición de Corea en la cima, sino lo que la impulsó hasta allí. El CLI de la OCDE agrega cinco componentes: perspectivas del PMI manufacturero, libros de pedidos, precios de acciones, diferencias de tasas de interés y términos de intercambio. El ascenso de Corea estuvo impulsado desproporcionadamente por el componente de términos de intercambio: una sola variable que captura la proporción entre precios de exportación y precios de importación. Cuando los ingresos por semiconductores se disparan mientras los costos energéticos permanecen relativamente contenidos, el indicador sube. Lo inverso ocurre con la misma velocidad. Los términos de intercambio son volátiles por diseño. Reflejan ciclos de materias primas y movimientos cambiarios, no cambios estructurales en la productividad o la capacidad de empleo.
Esa distinción importa porque el CLI está diseñado para señalar futuros puntos de giro económico, no los resultados distributivos actuales.
La desaceleración detrás de la velocidad
El CLI ha escalado durante 19 meses consecutivos, desde febrero de 2024, cruzando el umbral psicológico de 100 por primera vez en noviembre del año pasado. Pero el ritmo de ese ascenso se ha ido desvaneciendo.
En marzo, el indicador saltó 0,43 puntos: un movimiento contundente según cualquier estándar. Cada mes desde entonces, la ganancia se ha estrechado. Para agosto, se había contraído a apenas 0,06 puntos. Cinco meses consecutivos de rendimientos decrecientes sobre lo que en su momento fue una empinada subida. La curva se está aplanando aunque sigue por encima del agua.
Este patrón de desaceleración vale la pena seguirlo porque revela una dependencia de una base estrecha. Cuando el impulso alcista del CLI depende en gran medida de un solo componente —en el caso de Corea, los términos de intercambio—, las ganancias se vuelven frágiles. Un cambio modesto en los precios del petróleo, una caída en los precios de los chips de memoria o una depreciación del won frente al dólar erosionarían casi de inmediato el colchón de los términos de intercambio. Los otros componentes no brindan un contrapeso suficiente. Las perspectivas manufactureras han estado blandas. Los mercados bursátiles, aunque más altos, están concentrados en un puñado de nombres semiconductores que también están sujetos a choques de demanda global.
La paradoja de los semiconductores
Un superciclo de semiconductores es real. La demanda de memoria de alto ancho de banda, chips de lógica avanzados y aceleradores de IA ha elevado los ingresos por exportación de Corea y ha mejorado su balanza comercial. Samsung Electronics reportó ingresos trimestrales récord en mediados de 2024, impulsados casi en su totalidad por el poder de fijación de precios de los chips de memoria. SK Hynix siguió una trayectoria similar. El superávit comercial de Corea se amplió hasta niveles no vistos desde el auge de las materias primas de principios de la década de 2020.
Pero la matemática del empleo es implacable.
La fabricación de semiconductores es intensiva en capital, no en mano de obra. Una sola planta de fabricación avanzada requiere miles de millones en inversión y emplea a unos pocos miles de trabajadores: principalmente ingenieros y técnicos, no el tipo de fuerza laboral amplia que absorba a las legiones de jóvenes coreanos que están al margen. Samsung Electronics agregó turnos de producción y amplió la capacidad en Pyeongtaek y Hwaseong, pero esas instalaciones no contratan el volumen de nuevos graduados que el mercado laboral coreano demanda. El país produce aproximadamente 600.000 graduados universitarios anualmente, y el sector de semiconductores no puede absorber ni siquiera una fracción de ese flujo.
Los sectores que normalmente contratan a jóvenes graduados —servicios, startups tecnológicas, industrias creativas, pequeñas y medianas empresas— no están participando de este auge. Las pymes en Corea enfrentan restricciones persistentes: acceso a crédito, carga regulatoria y un ecosistema corporativo dominado por afiliados de los chaebols que desplazan la formación de empleo independiente. La bonanza de los semiconductores no ha filtrado a este segmento de manera significativa.
El desempleo juvenil en Corea se encuentra en niveles no vistos desde la crisis financiera asiática de 1997. El indicador líder no capta esto. No mide quién se beneficia de los precios alcistas de los chips o quién queda rezagado.
Los efectos de segundo orden
La divergencia entre el CLI y el mercado laboral está produciendo consecuencias que se complicarán con el tiempo, incluso si el indicador retrocede a niveles más ordinarios.
En primer lugar, el comportamiento de los hogares está cambiando. Los jóvenes coreanos con perspectivas laborales débiles están posponiendo el matrimonio, la crianza de hijos y las decisiones de consumo a tasas que refuerzan el declive demográfico ya precipitado de Corea. La tasa total de fertilidad ha caído por debajo de 0,7: un número que ahora se retroalimenta. Cada cohorte de jóvenes que ingresa al mercado laboral encuentra menos oportunidades, y cada cohorte que decide retirarse reduce aún más la oferta laboral futura y la demanda interna.
En segundo lugar, la desigualdad regional se profundiza. Las ganancias impulsadas por los semiconductores del CLI están concentradas en el área metropolitana de Seúl y el corredor de fábricas del suroeste. Las provincias fuera de este eje —Chungcheong, Gangwon, partes de Gyeongsang— apenas vislumbran el beneficio estadístico. Los gobiernos locales en estas regiones ya luchan con bases impositivas en declive y poblaciones envejecidas. El indicador nacional enmascara el deshilachamiento regional.
En tercer lugar, la dinámica cambiaria se está convirtiendo en una trampa de política. Las fuertes exportaciones de semiconductores sostienen el won, lo que a su vez amortigua la inflación pero hace menos competitivas a las exportaciones coreanas no relacionadas con semiconductores: automóviles, pantallas, petroquímicos. El Banco de Corea se encuentra atrapado entre apoyar un clima de inversión que favorece a las industrias intensivas en capital y crear condiciones que ayudarían a los exportadores intensivos en mano de obra y a las pymes a dar sus primeros pasos.
Quién gana, quién pierde
Los ganadores son claros: los grandes exportadores de semiconductores de Corea, sus accionistas, las cifras comerciales del gobierno y la tabla estadística de la OCDE donde Corea ahora ocupa el número uno.
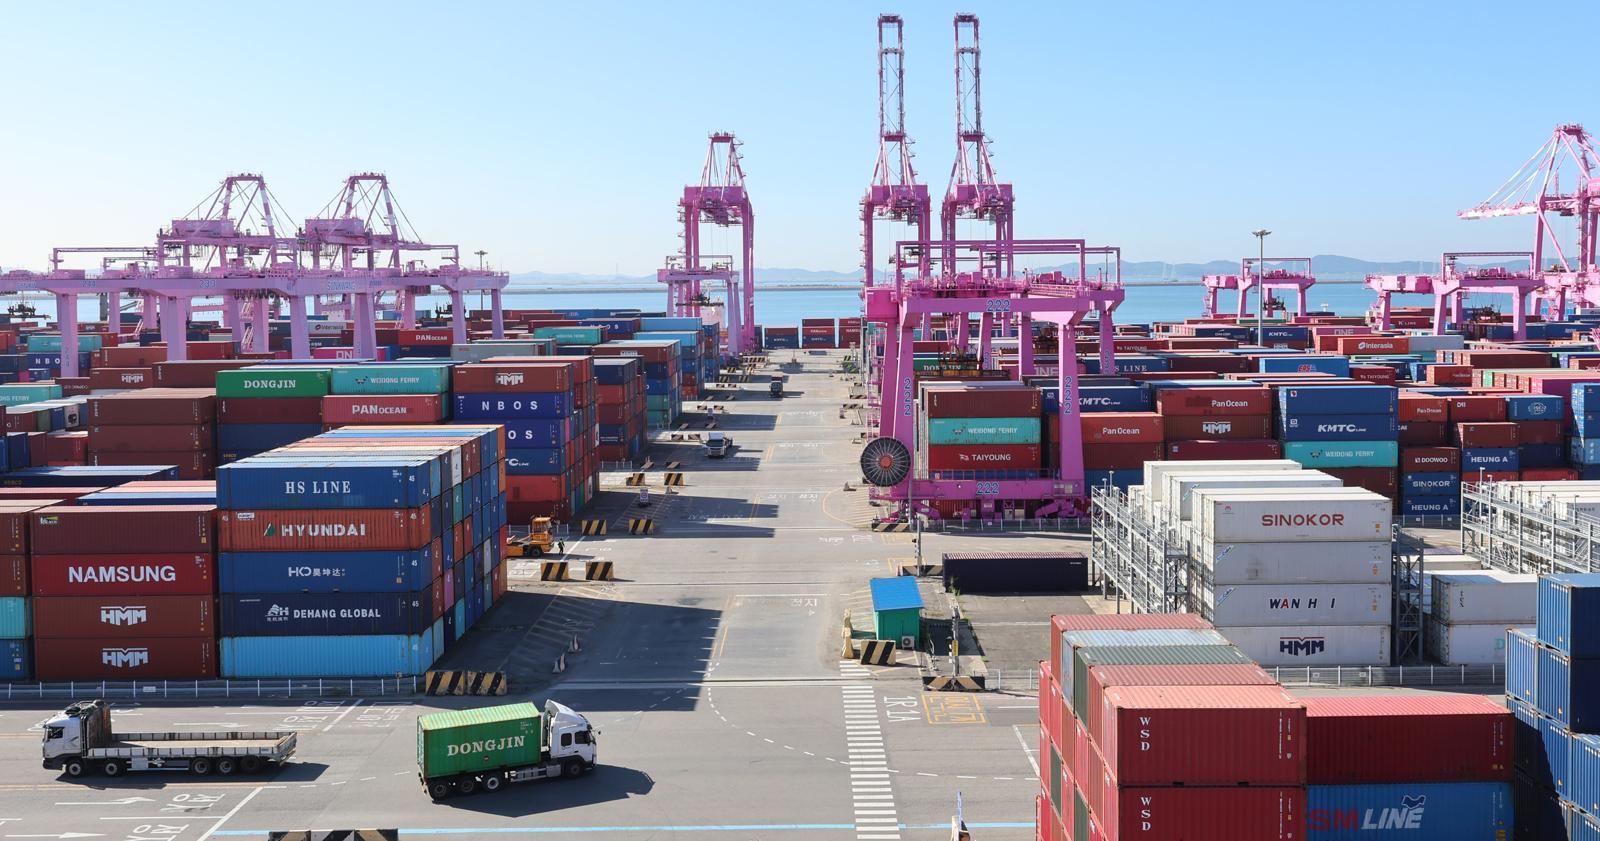
Los perdedores son más difíciles de ubicar porque son invisibles en los datos agregados. Son los veinteañeros que no consiguen trabajo a pesar de una proyección del PIB que se ve adecuada sobre el papel. Son las economías regionales que no se benefician del tráfico de contenedores del puerto de Incheon ni de la expansión de la fábrica de Pyeongtaek. Son los hogares donde el salario manufacturero de un padre no se traduce en la oportunidad de un hijo.
Esta es la divergencia estructural que la cobertura en inglés de la economía coreana pasa por alto sistemáticamente. Los medios globales ven un ranking de indicador líder y escriben sobre el regreso de Corea. No ven la brecha que se ensancha entre una economía que crece y una generación que no.
Qué sigue
Las ganancias mensuales decrecientes en el CLI son una advertencia, no una catástrofe: aún. Si el conflicto en Medio Oriente escala aún más, los precios del petróleo podrían subir lo suficiente como para compensar la mejora de los términos de intercambio de los semiconductores y empujar el indicador hacia abajo. Un giro en el ciclo global de semiconductores tendría el mismo efecto. Ambos escenarios son plausibles dentro de los próximos dos trimestres.
Pero el riesgo más persistente no es un revés del CLI. Es el desfase continuo entre lo que el indicador mide y lo que el indicador implica sobre prosperidad generalizada. Un CLI de 102,87 con desempleo juvenil en niveles de crisis de 1997 no es señal de salud. Es una señal de que el motor de crecimiento de la economía funciona en cilindros a los que la mayor parte de la población no tiene acceso.
Las respuestas de política importarán. El gobierno podría redirigir parte de la bonanza de semiconductores hacia formación vocacional, incentivos a startups o desarrollo regional que genere empleo fuera del corredor capitalino. El Banco de Corea enfrenta una calibración difícil: mantener tasas lo suficientemente favorables para sostener la inversión sin recalentar un mercado laboral que ya está tensionado. Reformas estructurales para facilitar el acceso de las pymes al crédito y reducir la ventaja competitiva de las firmas afiliadas a los chaebols abordarían la causa raíz en lugar del síntoma.
Para los inversionistas, la enseñanza es directa: la historia macro de Corea está impulsada por los semiconductores, y los ciclos de semiconductores son cíclicos. La desaceleración de cinco meses del indicador líder es el mercado diciéndote algo que el número principal no dice. Presta atención a la brecha entre el ranking de alto nivel y los datos de empleo subyacentes. Ahí es donde reside la verdadera historia —y donde comenzará la próxima corrección, cuando llegue.