韩国电池企业转向美国储能市场,EV放缓迫使其重新布局
韩国三大电池制造商正将过剩的电动汽车产能转向美国储能项目,押注特朗普时代的供应链限制将惠及本土制造,并打开一个增长更快的市场。
安静的转向
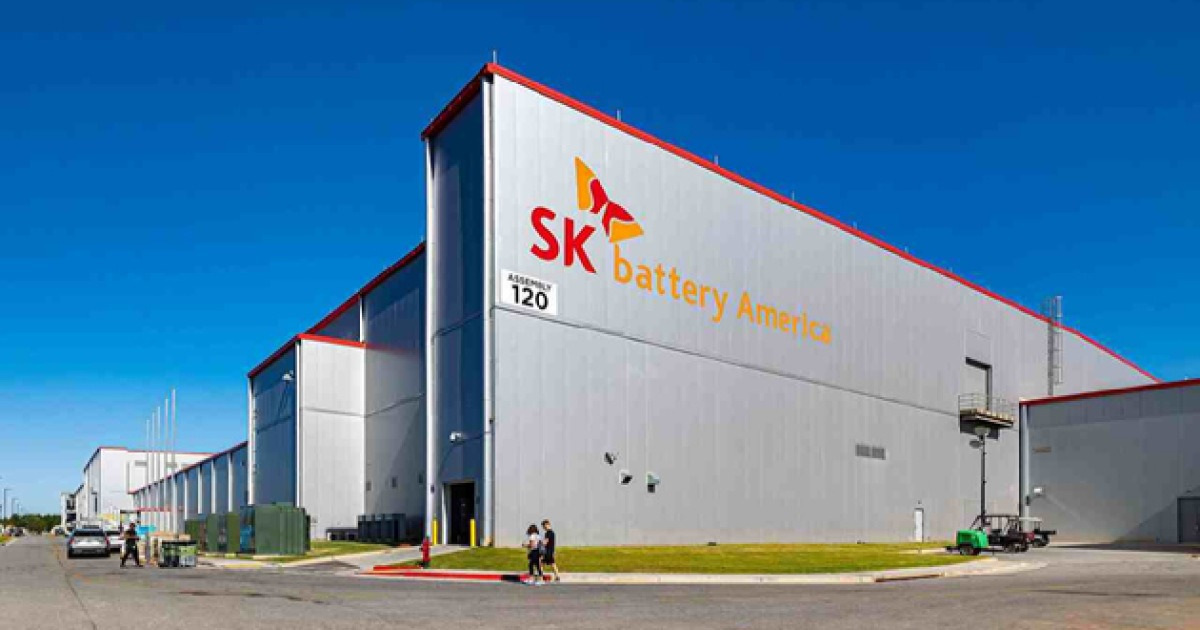
韩国三大电池制造商——SK On、LG新能源和三星SDI——正在做一件不寻常的事:过去十年,这些公司一直在美国建设庞大的电动汽车工厂,如今却悄然将部分产能转换为储能电池生产。
这一转变本身并不 dramatic。但合在一起,它预示着一个二级产业重新定位,可能对全球能源转型的速度以及华盛顿和北京在供应链控制权上的竞争烈度产生影响。
电动汽车需求在发达世界大部分地区已经降温。韩国为服务该需求而建的电池工厂现在面临闲置产能。这些公司不愿让工厂空置,转而投向美国储能市场——该市场增速远超预期,且正在被新的美国政策重塑,而这些政策对中国的电池产品不利。
结果是,一个两年前还不存在的机会正在出现,而大多数分析师仍在低估一系列风险。
数据解读
美国能源信息管理局的数据清晰地揭示了规模。美国公用事业级电池储能容量在过去三年以每年70%的复合增长率扩张。截至去年年底,这一容量约为436吉瓦时;今年上半年又增加了83吉瓦时;如果规划项目按计划投产,预计未来两年半内还将新增540吉瓦时。
这是一个每两三年翻一番的市场,而非发展缓慢的公用事业副业。对韩国电池制造商而言,这一市场规模足以吸收它们在北美当前持有的相当一部分过剩产能。
SK On已与NeoVolt Power签订协议,从其佐治亚州工厂在2027年至2031年间供应9吉瓦时的磷酸铁锂电池。该公司表示,正在谈判另外9吉瓦时的订单,届时总规模将达到18吉瓦时。LG新能源计划将其密歇根州兰辛工厂的LFP电芯产能提升至超过50吉瓦时,并已与Excelsior Energy Capital签订7.5吉瓦时的合同,与韩华Q CELLS USA签订5吉瓦时的合同。三星SDI正在将印第安纳州的电动汽车电池产线部分转为储能电池生产,预计第四季度开始批量出货LFP电池。过去六个月,该公司还签署了总额超过2万亿韩元以及约1.5万亿韩元的合同。
这一切并不能替代电动汽车销售。但它确实将原本看似沉没资本的产能转化为了可用收入。
为何LFP至关重要
此次转向背后的技术路线值得注意。三家韩国企业都在向磷酸铁锂电池(LFP)靠拢。LFP的能量密度低于大多数电动汽车所用的镍锰钴三元材料,这也是它长期以来被认为不适合用于汽车的原因。但对于储能这种不涉及重量和续航的场景而言,LFP成本更低、寿命更长、更安全。
正是这一成本优势,使得中国制造商长期主导全球LFP市场。宁德时代、比亚迪及若干小型企业已将LFP产能扩张至如此规模,使得中国以外的任何企业都难以在价格上与之竞争。但这一局面正在改变。
韩国企业的目标并非单纯在成本上与中国LFP抗衡。它们试图在美国本土生产,从而在新的政策壁垒下胜出——这些壁垒正使中国产电池在美国项目中的使用变得越来越困难。
政策杠杆
今年8月下旬,唐纳德·特朗普签署了一项行政令,授权能源部阻止其视为国家安全风险的海外能源设备的收购、进口、转移或安装。该行政令明确点名电池储能系统。它并未直接禁止中国电池。最终范围将取决于仍在起草中的实施法规。
但方向是明确的:华盛顿正从限制中国影响力的立场转向积极排除中国在关键能源基础设施中的参与。
其他规则已经生效。《通胀削减法案》禁止为接受来自"受关注外国实体"实质性支持的储能项目提供48E投资税收抵免,财政部已将该条款解释为包括中国供应商。此外,自今年一月起,对中国非电动汽车用锂离子电池的额外关税已从7.5%上调至25%,这是2024年更广泛的301关税行动的一部分。
综合来看,这些措施推高了中国LFP产品在美国市场的成本,并减少了其供应。对于佐治亚州、密歇根州和印第安纳州的工厂已经在运营的韩国生产商而言,这相当于一道保护性的护城河。
赢家与输家
赢家一目了然。SK On、LG新能源和三星SDI在一个已有的市场区域内获得了增长中的可触及市场,该区域本身具备供应链、熟练劳动力和与美国公用事业公司及项目开发商的合作关系。现有工厂的改造比从零新建更快、更便宜,这使它们在时间上占据了相对于需要从零建设产能的竞争对手的优势。
美国公用事业公司和电网运营商也从中受益,因为本土生产降低了对依赖中国制造储能电池来支撑电力基础设施的地缘政治风险。AI驱动的数据中心扩张正在推高美国电力需求,而储能对于平衡这一负荷至关重要,尤其是在可再生能源发电持续增长的背景下。
输家的情况更为复杂。中国电池制造商失去了进入美国增长最快细分市场的机会。这是一条重要的收入来源,而在其他地区难以轻易替代,因为欧洲和其他市场也在收紧自身的供应链规则。部分原本依赖更便宜中国电池的美国项目开发商将不得不面对更高的成本,至少在短期内如此,直到韩国或其他非中国产能充分释放。
此外还存在政策窗口未必长期敞开的风险。如果特朗普行政令的最终实施细则比预期更为狭窄,或者贸易谈判中产生了针对中国电池的豁免条款,韩国生产商所依赖的保护就可能逐步瓦解。
下一步走向
未来六到十二个月将是关键时期。核心变量在于能源设备行政令的实施法规形态,以及美国数据中心和可再生能源需求的增速是否持续。如果两者朝同一方向演进,韩国企业在储能领域的押注将被证明是正确的,也是在正确的时间做出的。如果任一方出现逆转,产能过剩问题将卷土重来。
有一点是明确的:韩国电池产业已经认识到,电动汽车的放缓并非暂时现象。它们通过重新配置资本和生产,将重心转向储能领域——在那里,政策与需求均对其有利。这一调整或许无法拯救每一家工厂或每一个项目,但它确实传递出一个更广泛的结构重组信号:谁将为能源转型下一阶段制造电池——以及这些电池将在哪里生产。