韩国券商内存短缺警告或拖累AI热潮
KB证券预测明年内存芯片将出现史无前例的短缺,原因是AI基础设施支出激增。若三星和SK海力士无法加快扩产,这一瓶颈可能扼杀整个AI资本支出周期。
可能扼住人工智能命脉的内存瓶颈
一家韩国经纪商正在敲响警钟,这有望重塑全球对人工智能基础设施建设的看法。KB证券指出,明年将出现一场史无前例的内存半导体短缺——这场短缺可能会扼住推动人工智能革命的资本支出周期。
数据十分严峻。全球超级云服务商正将明年的AI基础设施支出同比激增60%,达到1.3万亿美元。但英语市场往往忽视了这一点:内存芯片将占据这笔支出中显著更大的份额。KB预测,内存占AI基础设施投资的份额将从2025年的14%跃升至2026年的40%,随后在2027年达到57%。数据机构TrendForce则认为该比例将进一步攀升——到2027年将达到68%。
两年内实现四倍扩张。而这一变化发生得恰逢其时,因为AI营收模式正在真正落地。云AI服务、基于token的定价、智能体AI以及模型托管已不再只是投机故事。它们正在产生真实现金流,而这份现金流正呼唤着实实在在的硬件。
无人深入讨论的晶圆约束
短缺的原因并非仅仅是需求超越供应这种常规情况,而是结构性问题。KB证券的金东元(Dong-won Kim)指出一个关键瓶颈:HBM4的生产正在以远超普通DRAM的速度吞噬晶圆产能。
HBM4是为AI加速器提供核心支持的下一代高带宽内存芯片,其单位晶圆产能消耗是标准DRAM的三倍。随着三星和SK海力士将产线转向HBM4,总比特供应的增长将受制于物理限制,而不仅仅是经济规律。有限的晶圆厂产能意味着整个行业无法简单地通过多生产芯片来满足需求。这是一个真正的产能陷阱。
KB预计,DRAM和NAND的比特需求将超出供应超过10个百分点。截至第三季度,三星和SK海力士的库存已降至10天以下。这不是周期性的下滑,而是供应荒漠到来的早期信号。
估值低估的悖论
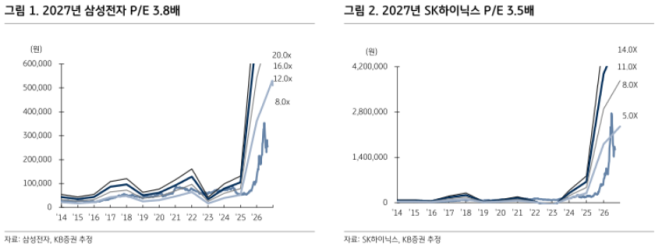
市场的叙事在这里变得有趣——而且可能出错。过去三个月,三星和SK海力士股价已从高点下跌38%。两家公司的2027年盈利市盈率已压缩至约3倍。KB证券称这种极端低估与基本面严重脱节。
这家经纪商预计,得益于持续的股东回报计划,两家公司将在连续三年内创下盈利纪录。金东元看好强劲的重新评级行情。不过市场是否认同则是另一回事。
这种脱节揭示了全球投资者如何看待韩国半导体行业的一个重要现象:许多投资者仍将这些公司视为周期性商品股,而非战略型基础设施提供商。如果内存短缺如KB预测那样兑现,这种错误定价可能会剧烈修正。但修正往往双向发生——如果短缺未能实现或供应链调整消化了缺口,当前的低位也可能正好构成底部。
谁受益,谁受损
如果KB的预测成立,赢家一目了然:三星和SK海力士,以及任何拥有现有内存库存或长期供应协议的公司。输家则是那些无法确保芯片配额的AI建设者和缺乏本土内存生产能力的竞争者。
影响远超韩国范围。英伟达和AMD等美国AI公司依赖HBM为其GPU供电。云服务商——亚马逊、微软、谷歌——已锁定多年期内存采购协议。源头的短缺将波及AI技术栈的每一个层面。
就连消费级技术也可能感受到压力。用于推理工作负载的企业级SSD和CPU服务器DRAM都面临同样的供应约束。无论是构建AI电器还是边缘计算基础设施的公司,都可能与数据中心建设者一同遭遇配额短缺。
下一步会发生什么
时间表很关键。KB的预测将2026年定为拐点之年。这意味着未来六个月将对供应谈判、晶圆厂分配决策和定价结算起到决定性作用。超级云服务商很可能已着手锁定合同,但价格是多少?
内存价格可能出现飙升——不是温和渐进,而是断崖式跳涨。当实物供应触及硬性天花板,价格不会平滑调整,而是跳跃。这是半导体短缺的典型模式,而本次短缺具备结构性而非周期性事件的明显特征。
三星和SK海力士面临一个战略抉择:加速HBM4生产并承受晶圆产能拖累,还是将产出多元化转向通用DRAM,从而冒着在高利润率AI内存领域失去优势的风险。最明智的做法可能是两者兼顾——在优化HBM4良率的同时,尽可能温和地扩大传统DRAM产能。但优化需要时间,而时间和市场、AI建设者都已是奢侈。
更大的图景
KB的警示不关乎韩国股市单一维度。它是一个信号,表明AI基础设施建设正撞上一道金融工程无法解决的物理约束。你可以为数据中心印制资金,却印不出晶圆。
内存短缺可能迫使AI行业重新审视如何为硬件定价。目前,大部分关注和资本流向AI芯片和软件。内存被视为一种商品化投入。一旦短缺变得严重,这一计算逻辑将发生转变。内存供应商将因此获得定价权、战略重要性,以及潜在地对AI价值链份额的重新谈判空间。
对投资者而言,信息很明确:市场通过将三星和SK海力士视为被动周期性标的,可能低估了内存瓶颈。对建设者而言,信息同样清晰:要么现在就锁定供应,要么日后付出溢价。对整个行业而言,教训在于AI下一阶段的增长取决于基本面——硅片、晶圆和物理定律——而非仅仅依靠算法和资本。
问题不在于内存是否会短缺。而在于短缺来临时,谁来承担代价。