Por qué una advertencia de escasez de memoria de un bróker coreano podría desestabilizar el auge de la IA
KB Securities prevé una escasez sin precedentes de chips de memoria el próximo año, impulsada por el disparo del gasto en infraestructura de inteligencia artificial. Si Samsung y SK Hynix no logran escalar lo suficiente, el cuello de botella podría frenar todo el ciclo de inversión en capex de IA.
El cuello de botella de memoria que podría frenar la IA
Un bróker coreano está sonando la alarma que podría transformar la forma en que el mundo ve la construcción de infraestructura para IA. KB Securities advirtió sobre lo que denomina un déficit sin precedentes de semiconductores de memoria el próximo año —uno que podría throttlear el propio ciclo de capex que impulsa la revolución de la IA.
Los números son contundentes. Los hyperscalers globales aumentan su gasto en infraestructura de IA un 60 por ciento interanual hasta llegar a US$1,3 billones el próximo año. Pero aquí está lo que los mercados de habla inglesa suelen pasar por alto: los chips de memoria absorberán una porción significativamente mayor de ese gasto. KB proyecta que la participación de la memoria en la inversión en infraestructura de IA saltará del 14 por ciento en 2025 al 40 por ciento en 2026, y luego al 57 por ciento en 2027. TrendForce, la firma de datos, ve esa cifra escalando aún más alto: hasta el 68 por ciento para 2027.
Se trata de una expansión cuádruple en solo dos años. Y ocurre precisamente porque los modelos de ingresos de la IA finalmente están materializándose. Los servicios de IA en la nube, la fijación de precios basada en tokens, la IA agente y el hosting de modelos ya no son especulativos. Están generando flujo de caja real, y ese flujo de caja demanda hardware real.
La limitación de obleas que nadie está discutiendo
El déficit no se debe solo a que la demanda supere a la oferta en un sentido convencional. Es estructural. Dong-won Kim, de KB Securities, señaló un cuello de botella crítico: la producción de HBM4 está consumiendo capacidad de obleas a un ritmo que la DRAM de propósito general simplemente no lo hace.
El HBM4, un chip de memoria de alta ancho de banda de próxima generación esencial para los aceleradores de IA, consume tres veces la capacidad de producción de obleas por unidad en comparación con la DRAM estándar. A medida que Samsung y SK Hynix desplazan líneas de producción hacia el HBM4, el crecimiento total del suministro en bits se vuelve limitado por la física, no solo por la economía. La limitada capacidad de fabricación de obleas significa que la industria no puede simplemente producir más chips para satisfacer la demanda. Es una trampa de capacidad genuina.
KB estima que la demanda de bits de DRAM y NAND superará a la oferta en más de 10 puntos porcentuales. El inventario tanto de Samsung como de SK Hynix ya cayó por debajo de los 10 días a partir del tercer trimestre. Esa no es una caída cíclica. Es la señal temprana de un desierto de suministro.
La paradoja de la infravaloración
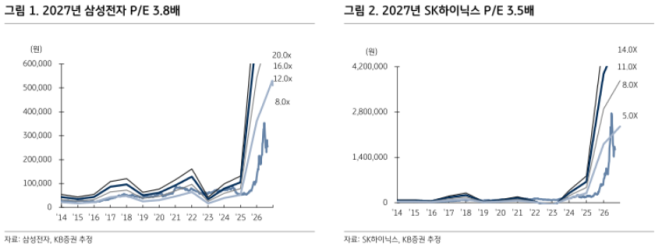
Aquí es donde la narrativa del mercado se pone interesante —y potencialmente errónea. Durante los últimos tres meses, las acciones de Samsung y SK Hynix han caído un 38 por ciento desde sus máximos. Sus ratios precio-beneficio para las ganancias de 2027 se han comprimido a aproximadamente 3x. KB Securities califica esta infravaloración extrema de desconectada de los fundamentos.
El bróker espera que ambas empresas reporten ganancias récord durante tres años consecutivos, respaldadas por programas sostenidos de retorno a los accionistas. Kim ve una revalorización poderosa por delante. Si el mercado está de acuerdo es otra cuestión.
La desconexión revela algo importante sobre cómo los inversores globales perciben los semiconductores coreanos. Muchos todavía cotizan estos valores como apuestas cíclicas de commodities en lugar de proveedores estratégicos de infraestructura. Si el déficit de memoria se materializa como predice KB, esa subvaloración podría corregirse de forma violenta. Pero la corrección funciona en ambos sentidos: si el déficit no se materializa o los ajustes de la cadena de suministro absorben la brecha, los mínimos actuales podrían resultar ser el piso.
Quiénes ganan y quiénes pierden
Si la previsión de KB se mantiene, los ganadores son claros: Samsung y SK Hynix, junto con cualquier empresa que cuente con inventarios de memoria existentes o acuerdos de suministro a largo plazo. Los perdedores son los constructores de IA que no puedan asegurar asignaciones de chips y los competidores sin capacidades de producción de memoria local.
Las implicaciones se extienden más allá de Corea. Las compañías de IA estadounidenses como NVIDIA y AMD dependen del HBM para sus GPUs. Los proveedores de la nube —Amazon, Microsoft, Google— están comprometidos en contratos multimillonarios de adquisición de memoria. Un déficit en la fuente se propaga a través de cada capa de la pila de IA.
Incluso la tecnología de consumo podría sentir la presión. Los SSDs empresariales para cargas de trabajo de inferencia y la DRAM de servidores CPU forman parte de la misma restricción de suministro. Las empresas que construyen appliances de IA o infraestructura de edge computing podrían enfrentar escasez de asignaciones junto con los constructores de centros de datos.
Qué sucede a continuación
El cronograma importa. La previsión de KB apunta a 2026 como el año de inflexión. Eso significa que los próximos seis meses serán decisivos para las negociaciones de suministro, las decisiones de asignación de fábricas y los acuerdos de precios. Los hyperscalers probablemente ya estén cerrando contratos, ¿pero a qué precio?
Los precios de la memoria podrían dispararse, no solo de forma incremental sino de manera discontinua. Cuando el suministro físico choca contra un techo rígido, los precios no se ajustan suavemente. Saltan. Ese es el patrón en los déficits de semiconductores, y este tiene los visos de un evento estructural más que cíclico.
Samsung y SK Hynix enfrentan una decisión estratégica: acelerar la producción de HBM4 y aceptar el arrastre de capacidad de obleas, o diversificar la producción hacia DRAM de propósito general y arriesgarse a perder terreno en el segmento de memoria de IA con mayor margen. La jugada inteligente es probablemente ambas cosas: optimizar el rendimiento del HBM4 mientras se expande gradualmente la capacidad de DRAM tradicional donde sea posible. Pero la optimización lleva tiempo, y el tiempo es un lujo que ni el mercado ni los constructores de IA pueden permitirse.
El panorama general
La advertencia de KB no se trata solo de acciones coreanas. Es una señal de que la construcción de infraestructura de IA se está topando con una restricción física que la ingeniería financiera no puede resolver. Puedes imprimir dinero para centros de datos, pero no puedes imprimir obleas.
El déficit de memoria podría forzar una rendición de cuentas sobre cómo la industria de la IA valora el hardware. Ahora mismo, gran parte de la atención —y del capital— fluye hacia los chips de IA y el software. La memoria se trata como un insumo comoditizado. Si el déficit se vuelve agudo, ese cálculo cambia. Los proveedores de memoria ganan poder de fijación de precios, importancia estratégica y, potencialmente, una renegociación de su porción en la cadena de valor de la IA.
Para los inversores, el mensaje es inequívoco: el mercado podría estar infravalorando el cuello de botella de memoria al tratar a Samsung y SK Hynix como cíclicos pasivos. Para los constructores, el mensaje es igualmente claro: asegura suministro ahora, o paga una prima después. Para la industria, la lección es que la próxima fase de la IA depende de los fundamentos: silicio, obleas y física, no solo de algoritmos y capital.
La pregunta no es si la memoria escaseará. La pregunta es quién asumirá el costo cuando así sea.