韩国创纪录顺差背后是半导体的海市蜃楼
韩国7月经常账户顺差创下421亿美元的纪录,但这一数字掩盖了一个危险的真相:整个顺差完全依赖半导体,而经济的资本货物进口量已超过消耗量。数据真正传达的信号是什么?
这个数字并不像表面看起来那样
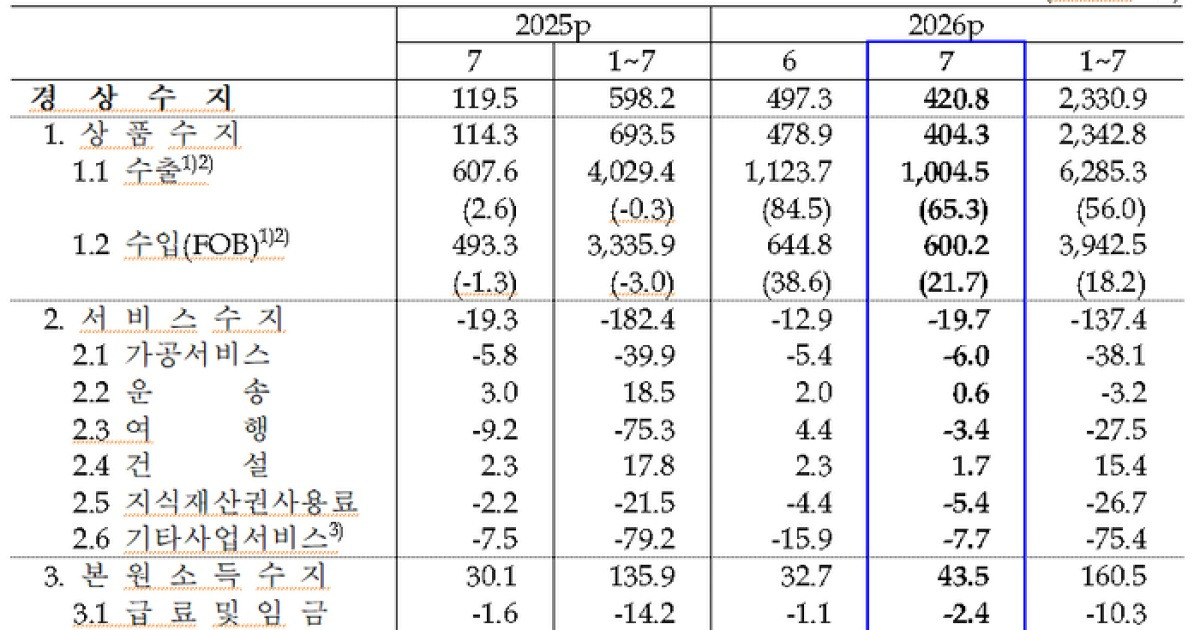
韩国7月经常账户顺差达到420.8亿美元——创月度历史新高。韩国银行将全年预测上修至4500亿美元,几乎是最初预估的两倍。表面上看,这是宏观经济的胜利。但实际上,这是一个结构极窄的胜利。
这一顺差几乎完全是半导体的故事。出口同比增长65.3%——推动出口总额连续第二个月突破千亿美元大关——主要由IT硬件驱动。固态硬盘外设暴增344.5%,半导体出口 alone 激增176.3%。出口篮子里没有任何其他品类能在此规模上产生如此大的影响。
与此同时,消费品进口同比下降3.0%,这是15个月来的首次年度下降。韩国人买的外国汽车和家电更少了。国内经济并非全面回暖,只是在押注单一行业。
谁赢,谁输
SK海力士和三星电子是明显的赢家。两家企业近期财报均创下收入纪录,国内股市也对此做出回应——7月外国投资者重返韩国股市,净买入5.98亿美元股票,这是六个月来首次,而此前一个月他们创下了史上最大规模的净流出。
但收益高度集中。韩国的产业结构意味着,当半导体飙升时,一切在总量上看起来都很好。但当它们回落——周期必然回落——没有其他支柱足够强大来承接冲击。韩国经历过这种情况,最近一次是2023年,芯片低迷拖累了经常账户逆差,韩元大幅贬值。
进口数据讲述了类似的故事。资本货物进口增长36.7%,其中半导体制造设备激增60.1%,半导体自身进口增长56.7%。这不是需求拉动型消费,而是产能扩张——韩国企业及其供应链正在对下一代存储和先进封装进行积极投资。这场赌注的前提是,AI驱动的芯片周期将持续到至少2027年。
隐藏的渗漏:服务与旅行
在货物顺差之下,服务逆差正在悄然扩大。7月服务账户录得1.97亿美元逆差,高于6月的1.29亿美元和一年前的1.93亿美元。旅行子账户转为3400万美元逆差——这是三个月以来的首次月度旅行逆差。
这听起来规模不大。但其实不小。韩国多年来一直存在旅行逆差,并且它们在累积。韩元从2022年高点走弱,国内旅游产能受限,出境消费持续超过入境收入。7月数据显示,出境242万人次,入境209万人次——这是一个结构性缺口,单靠货物顺差无法无限期填补。
全球市场遗漏了什么
国际财经媒体将顺差头条视为韩国经济复苏的验证。这个叙事很有吸引力:芯片需求、AI基础设施支出、韩国出口商形成良性循环。但全球媒体的报道忽略了三个重要维度。
首先是集中度风险。420亿美元的顺差建立在单一出口品类之上,这不是多元化,这是对DRAM和NAND价格的杠杆押注。如果内存价格回调——正如2023年在2021-2022年繁荣之后发生的那样——顺差将随之蒸发。韩国银行仅在一次修订中将预测上调了2000亿美元,这反映的是模型信心,而非经济韧性。
其次是资本货物进口的加速表明韩国正在围绕半导体重新工业化,而不是远离它们转型。芯片设备进口60.1%的激增是对未来产出的押注,而非当前消费能力的信号。如果这场赌注落空——如果AI需求趋于 plateau,或者台积电和英特尔攫取了更多先进节点份额——韩国将面临双重挤压:出口收入萎缩,以及难以重新部署的设备沉没资本。
第三,外资逆转很脆弱。7月5.98亿美元的净买入,紧随6月316亿美元的净卖出——史上最大规模。外国资金流入韩国股市仍属机会主义行为,由SK海力士ADR上市和相对价值交易驱动,而非结构性信念。一旦芯片波动重临,这些资金会以同样速度撤出。
接下来会发生什么
最可能的情况是,假设内存价格持稳且AI资本支出维持在当前水平,顺差窗口将持续到2026年底。韩国银行4500亿美元全年顺差预估意味着,剩余五个月平均每月需达成约375亿美元顺差——若当前增速维持,这可以实现。
风险情景比大多数分析师承认的更为严峻。内存价格回调20%至30%——在这一周期中并不罕见——将在一个季度内抹去大量顺差。韩元将贬值,进口成本上升,经常账户迅速收窄。韩国居民部门已出现消费疲劳迹象,消费品进口下降,将感受到切实冲击。
韩国面临的战略问题是,这笔顺差能否赢得足够时间用于产业多元化。目前的答案是否定的。数据显示,经济正在对同一出口引擎加码,而非培育新的增长引擎。这在短期内是理性的。但在中期内充满风险。
世界正将韩国顺差作为全球芯片周期的晴雨表。而它更应该关注的,是这支晴雨表的刻度有多么狭窄。