El récord de superávit de Corea del Sur es un espejismo de semiconductores
Corea del Sur registró un superávit de cuenta corriente récord de $42.1 mil millones en julio, pero la cifra oculta una verdad peligrosa: el superávit entero depende de semiconductores, y la economía está importando más bienes de capital de los que consume. Esto es lo que realmente indican los datos.
La cifra que no es lo que parece
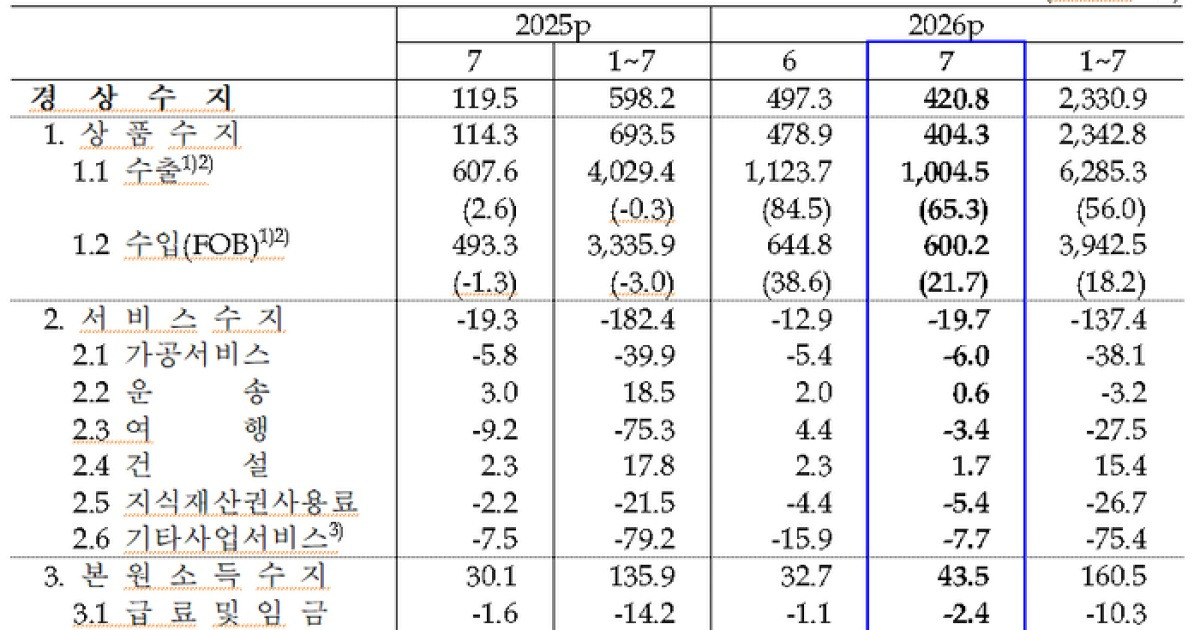
El superávit de cuenta corriente de Corea del Sur en julio alcanzó los 42 080 millones de dólares, un récord para el mes. El Banco Central coreano revisó al alza su proyección anual a 450 000 millones de dólares, casi el doble de la estimación original. En apariencia, se trata de un triunfo macroeconómico. En la práctica, es un logro estrechamente construido.
El superávit es casi en su totalidad una historia de semiconductores. El crecimiento de las exportaciones del 65,3 % interanual —que empujó el total de exportaciones más allá de los 100 000 millones de dólares por segundo mes consecutivo— estuvo impulsado abrumadoramente por el hardware de TI. Los periféricos SSD se dispararon 344,5 %. Las exportaciones de semiconductores por sí solas saltaron 176,3 %. Nada más en la canasta exportadora se acercó a mover la aguja a esa escala.
Mientras tanto, las importaciones de bienes de consumo cayeron un 3,0 %, la primera disminución interanual en 15 meses. Los surcoreanos compran menos automóviles y electrodomésticos extranjeros. La economía doméstica no está reviviendo de manera amplia. Se está inclinándose con fuerza hacia un solo sector.
Quién gana, quién pierde
SK Hynix y Samsung Electronics son los ganadores evidentes. Ambas registraron ingresos récord en los últimos trimestres, y el mercado bursátil nacional lo reflejó: los inversionistas extranjeros regresaron a las acciones coreanas en julio, comprando 598 millones de dólares en acciones netas por primera vez en seis meses, tras registrar la mayor salida de capitales en la historia el mes anterior.
Pero la revalorización está concentrada. La estructura industrial de Corea significa que cuando los semiconductores se disparan, todo se ve bien en agregado. Cuando caen —y el ciclo siempre cae— no hay un pilar compensatorio lo suficientemente fuerte como para amortiguar la caída. La economía ha estado aquí antes, más recientemente en 2023, cuando un deslave de chips arrastró la cuenta corriente a déficit y el won se deterioró con sharpness.
Los datos de importación cuentan una historia similar. Las importaciones de bienes de capital subieron 36,7 %, lideradas por un salto de 60,1 % en equipos de fabricación de semiconductores y un aumento de 56,7 % en las propias importaciones de semiconductores. Esto no es consumo por arrastre de demanda. Es expansión de capacidad: las empresas coreanas y sus cadenas de suministro invirtiendo agresivamente en memoria de próxima generación y empaque avanzado. La apuesta es que el ciclo de chips impulsado por la IA se sostenga al menos hasta 2027.
La fuga oculta: servicios y viajes
Bajo el superávit de mercancías se esconde un déficit de servicios que se ensancha en silencio. La cuenta de servicios registró un déficit de 197 millones de dólares en julio, frente a 129 millones en junio y 193 millones un año antes. La subcuenta de viajes se volteó a un déficit de 34 millones de dólares: el primer déficit mensual de viajes en tres meses.
Esto suena pequeño. No lo es. Corea ha registrado déficits persistentes de viajes durante años, y se acumulan. Con el won debilitado desde su pico de 2022 y la capacidad turística doméstica restringida, el gasto en el exterior sigue superando a los ingresos por visitas. Los datos de julio mostraron 2,42 millones de salidas contra 2,09 millones de llegadas: una brecha estructural que los superávits en mercancías por sí solos no pueden borrar indefinidamente.
Lo que los mercados globales pasan por alto
Los medios financieros internacionales están reportando el titular del superávit como validación de la recuperación económica de Corea. La narrativa es seductora: la demanda de chips, el gasto en infraestructura de IA y los exportadores coreanos alineándose en un ciclo virtuoso. Pero la prensa global está dejando de rastrear tres dimensiones que importan.
Primero, el riesgo de concentración. Un superávit de 42 000 millones construido sobre una sola categoría de exportación no es diversificación. Es una posición apalancada sobre los precios de DRAM y NAND. Si los precios de la memoria corrigen —como ocurrió en 2023 tras el auge de 2021-2022—, el superávit se evapora con él. El propio BOK elevó su pronóstico en 200 000 millones de dólares en una sola revisión, lo cual es un signo de confianza del modelo, no de resiliencia económica.
Segundo, la aceleración de las importaciones de bienes de capital señala que Corea se está reindustrializando alrededor de los semiconductores, no redistribuyéndose lejos de ellos. El salto del 60,1 % en importaciones de equipos para chips es una apuesta por la producción futura. No es una señal de fortaleza del consumo presente. Si la apuesta falla —si la demanda de IA se estanca o si TSMC e Intel capturan mayor cuota en nodos avanzados—, Corea enfrenta una doble presión: ingresos exportadores en contracción y capital hundido en equipos que no pueden redistribuirse con facilidad.
Tercero, la reversión de la inversión extranjera es frágil. La compra neta de 598 millones de dólares en julio siguió a una venta neta de 31 600 millones de dólares en junio: la más grande en la historia. Los flujos extranjeros hacia las acciones coreanas siguen siendo oportunistas, impulsados por los listados ADR de SK Hynix y jugadas de valor relativo, no por convicción estructural. Cuando la volatilidad de los chips regrese, esos flujos se revierten con la misma rapidez.
Qué ocurre después
El escenario más probable es una ventana prolongada de superávit hasta finales de 2026, asumiendo que los precios de la memoria se mantengan y el gasto de capital en IA continúe a los niveles actuales. La estimación anual del BOK de 450 000 millones de dólares en superávit implica un superávit mensual promedio de aproximadamente 37 500 millones de dólares para los cinco meses restantes: alcanzable si el ritmo actual se sostiene.
El escenario de riesgo es más agudo de lo que la mayoría de los analistas admiten. Una corrección de los precios de la memoria del 20 al 30 % —no sin precedentes en este ciclo— borraría una porción significativa del superávit en un solo trimestre. El won se depreciaría, los costos de importación subirían y la cuenta corriente se reduciría rápidamente. El sector familiar de Corea, ya con señales de fatiga del consumo con la caída de las importaciones de bienes de consumo, sentiría el apuro.
La pregunta estratégica para Corea es si este superávit compra tiempo suficiente para diversificar. La respuesta hasta ahora es no. Los datos muestran una economía que se repliega en el mismo motor de exportación en lugar de construir otros nuevos. Eso es racional a corto plazo. Es riesgoso a mediano plazo.
El mundo observa el superávit de Corea como un barómetro del ciclo global de chips. Lo que también debería vigilar es cuán estrechamente calibrado está ese barómetro.