韩国的机器人梦想:中国造身,美国铸脑
韩国科学技术研究院(KAIST)等科研机构正在用中国宇树科技的硬件和英伟达芯片构建AI研究。若无法实现核心身体与大脑的本土制造,首尔在仿人机器人竞赛中恐将面临全面依赖的风险。
KAIST 实验室揭示结构性陷阱
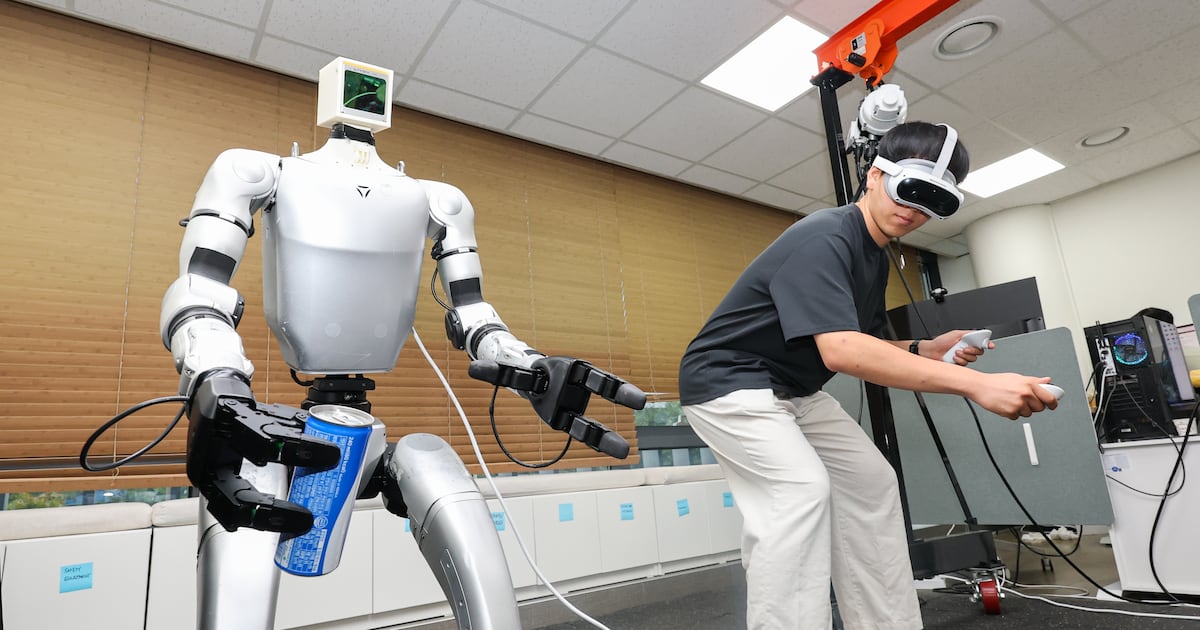
在大田的 KAIST 研究室内,一名研究生佩戴着 VR 头显并伸出手臂。地板上的一台 130 厘米高的人形机器人同步做出动作,拾起一罐饮料并将其丢入垃圾桶。演示过程流畅,但其背后的现实并非如此。
这台机器人的身体是中国宇树科技(Unitree)G1,计算大脑是美国英伟达(Nvidia)Jetson Orin,而在该硬件上训练的 AI 模型则是韩国的。这是 2026 年韩国发展人形机器人蓝图的结构:中国硬件、美国芯片、韩国软件层层叠加——而且人们越来越焦虑,整个结构建立在首尔无法掌控的基础之上。
韩国科学技术院(KAIST)是该国最具声望的研究机构之一。其物理 AI 与机器人实验室已开发出导航和全身精准操控模型,包括一套能引导工业机器人手臂将零件装入狭窄空间或按下微小按钮的 AI 系统。没有下方的宇树机器人,所有这些研究在实践中都无法实现。
“国产人形机器人缺乏作为即时研究替代所需的参考数据和失败修复历史,”朴大亨副教授表示。“中国机器人已经实现了基础的行走和姿态控制,其研究平台生态系统也已搭建完善。在这个阶段,不使用海外平台很难加速人形机器人的研究。”
这一在《朝鲜日报》报道中公开承认的事实,捕捉到了韩国致力成为物理 AI 强权的核心悖论。
政府的宏大目标与实验室的现实
今年 6 月,韩国政府将半导体、AI 数据中心和物理 AI 打包为三大超级项目,宣布以“物理 AI 全球第一”为目标。辞令固然雄心勃勃,但实验室的现状却诉说着不同的故事。
据科技行业估算,韩国在全球人形机器人市场的份额仅约占 1%。这一数字并非单一政策失败的结果,而是多年务实妥协中日益固化的结构性依赖的产物。
当研究团队需要机器人行走、抓取、保持平衡并从扰动中恢复——而且急需时——选择往往是宇树。该公司的 H1 和 H2 型号如今已成为政府资助实验室的核心研究设备,不仅限于大学,也涵盖运行国家研发项目的政府研究机构。
价格是原因之一。宇树机器人的成本仅为国产替代方案的一小部分。但仅凭价格无法解释这种锁定效应。
更深的原因在于生态系统。宇树开放了其软件开发工具包(SDK),这意味着大量的社区代码、共享实验和累积的故障排除数据存在于韩国境外。新研究人员可以下载 SDK,克隆代码库,并在数小时内开始运行实验。国产机器人既不提供价格优势,也不提供这样的开发环境。
RobotHics 的 Sapience 和 Rainbow Robotics 的 Hubo 2——韩国人形机器人领域中最引人注目的项目——则因较高的单机成本和研究人员认为难以融入快速迭代项目的开发软件环境而挣扎。这种差距是自我强化的:有限的实地使用意味着有限的真实世界运动数据和维修经验,这意味着研究人员信任度降低,进而导致更少的使用。
当身体与大脑皆非己有时,谁将受损
供应链的地缘政治比许多东亚以外的英语读者可能意识到的更为重要。人形机器人并非单一产品类别,而是一层堆叠:执行器、传感器、电机控制器、中央处理器、视觉系统、运动算法、操控模型,以及使它们协同工作的集成层。控制任何关键节点,就能掌控市场方向。
中国掌控了硬件堆叠的绝大部分份额。据《朝鲜日报》报道,仅宇树和 Agility Robotics(注:此处原文疑为 Agibot 智元机器人,但结合后文 97% 份额及行业常识,应指宇树与智元两家头部企业)就占全球人形机器人出货量的约 97%。这还不是竞争,而是一种既定格局。
美国掌控着 AI 算力层。英伟达的 Jetson 平台是全球机器人边缘 AI 的事实标准。使用宇树机器人的韩国研究人员几乎也必然在使用英伟达芯片。这种依赖是并行存在的,而非串行。
韩国夹在其间,拥有制造能力,却既无足够的产量,也无整合的生态系统来主导局面。该国能够生产电机、传感器和微处理器——首尔国立大学和延世大学的教授们曾将此指为真正的优势。但生产零部件与将其集成为具有竞争力的、可大规模量产的人形机器人系统,并拥有能赢得全球研究界采用的软件生态系统,并非同一回事。
战略脆弱性显而易见:若缺乏本土身体制造能力和本土 AI 算力,韩国的人形机器人产业就无法免受出口管制、价格波动或任一方面的供应链中断的影响。美国对中国机器人硬件的限制——已在进行中——或中国对先进半导体出口的管制,均会独立威胁当前的研究模式。
突破口或许何在
同一项约束中国的美国举措,也为韩国创造了机遇。2026 年 7 月,美国联邦通信委员会(FCC)宣布将不再为新型外国先进机器人(包括四足和人类形态系统)颁发设备批准。该规则还禁止来自指定制造商的、含有通信模块或芯片组的机器人。随着中国企业主导全球出货,该政策实质上针对的是它们。
这并非对韩国的中国机器人全面禁令。但这发出了一个信号:在敏感应用中,西方日益倾向于非中国供应链——而韩国制造商正可借此切入。
接受该报道采访的专家主张,韩国不应在价格或通用能力上与宇树竞争。策略应更狭窄、更具战略性:确保安全与信任比成本更重要的细分市场。
国防和医疗是显而易见的候选领域。“无论中国机器人多么便宜,你都不能简单地将它们部署在安全敏感领域,”延世大学教授宋在伯表示。“国产机器人需要先在这些领域建立业绩记录和信任。”
这种业绩记录正是韩国国产人形机器人目前所欠缺的——这又回到了上述恶性循环。打破它要么需要突然的性能飞跃,要么需要一个受保护的市场,让韩国机器人获得在公开竞争中尚无法获胜的实地应用时间。
接下来会发生什么
韩国政府承诺到 2030 年投入 504 亿韩元,与 LG 电子等其他行业参与者合作开发韩国型 AI 人形机器人。这一投资规模具有实质意义,但与中国国家支持的规模化扩张或美国针对 Figure AI、1 AI 及相关项目的风险投资相比,仍显 modest。
根据报道中引述的多位学者观点,更具操作性的路径是将国内零部件供应商——电机制造商、传感器公司、MPU 生产商——整合到单一供应链中,并通过扩大生产规模来实现价格竞争力。汉阳大学韩在权教授认为,这样做有望生产出在价格与性能上均可与中国产品竞争的人形机器人。
这能否实现,取决于执行速度、整合深度,以及韩国机构——大学、医院、国防承包商——尽管存在当前缺陷仍愿意采用国产机器人的意愿。每一次部署都会积累宝贵的数据和维修历史,而这正是当前依赖循环所阻碍的。
KAIST 实验室里那台由 VR 控制的宇树机器人是一个 capable 的研究平台。但它也是一面镜子。韩国今天完全可以在其上开展重要的物理 AI 研究。然而,身体与大脑保持 foreign 的时间越长,将这种研究能力转化为市场权力的难度就越大,整个行业暴露在 Beijing 和 Silicon Valley 决策下的风险也就越高。