霍尔木兹海峡紧张局势改写亚洲风险定价,韩国KOSPI大幅抛售
受美国与伊朗围绕霍尔木兹海峡的紧张局势推动,油价突破90美元,美联储加息预期重燃,韩国KOSPI指数暴跌近4%。对半导体占指数半壁江山的韩国而言,4.8万亿韩元的外资撤出,标志着亚洲风险定价遭遇残酷重估。
那4%的跌幅本就是必然
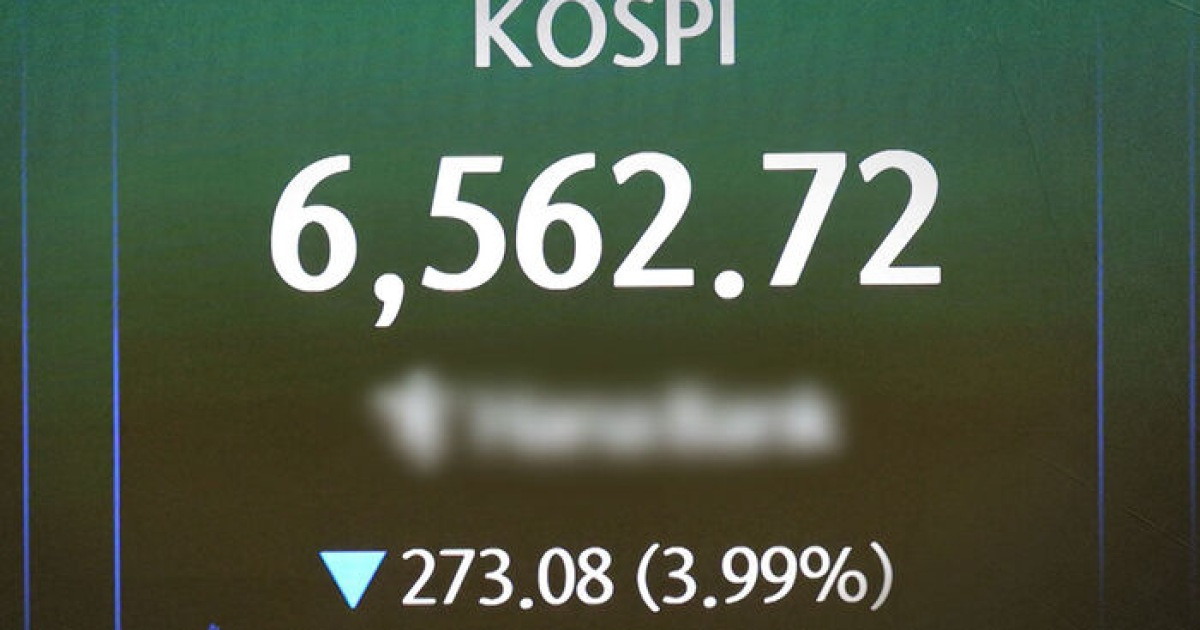
周二,韩国综合股价指数(KOSPI)收报6,562点,下跌3.99%——这是自8月下旬初轮二季度财报失望引发的抛售潮以来最大单日跌幅。导火索同样熟悉:美国和伊朗重新围绕霍尔木兹海峡展开代理人博弈,华盛顿向海湾增派一支航母打击群,德黑兰则发出关于航行自由的含蓄警告。原油当日应声跳涨5.2%,时隔两个月重新站稳每桶90美元上方。但真正的故事并非油价本身。而是当这轮油价飙升撞上已经倾向进一步收紧的美国联邦储备委员会,以及一个其估值结构从未在类似组合下接受过压力测试的韩国市场时,会发生什么。
市场此前一直定价一种"软着陆"叙事至8月——这一叙事假设能源成本会保持可控,且美联储的加息周期已 decisively 成为过去。周二的行情在一日内同时击碎了这两个假设。成交量飙升至12亿股,几乎是30日均值的两倍,信号明确:这不是被动再平衡,而是主动去库存。
韩国绕不过的咽喉要道
韩国约87%的原油进口经过霍尔木兹海峡。这不是无关紧要的细节——它是嵌入经济成本曲线的结构性脆弱。当油价推高至90美元上方并稳住,韩国制造业利润率立即受压,但股市会提前数周定价这一点。彭博韩国能源进口成本指数(一个引用较少但更精准的指标)周二跃升6.8%,反映的不仅是现货价格变动,还有石化原料、航运保险溢价和炼厂裂解价差的复合作用。
这种敏感度甚至比油价数据呈现的更为集中。三星电子和SK海力士合计占据KOSPI总市值的近一半,当日双双下跌约4%。这意味着指数的下跌并非广泛分布——而是由两家估值对两类叠加风险过度敞口的股票主导:更高的能源投入成本和更高的贴现率。指数其余部分,从现代汽车到POSCO,贡献的或许只有总跌幅中的0.6个百分点。这是一个由两大权重股拖拽的市场,而非对韩国风险的全面重定价。
新韩资产管理公司的韩国股票团队在午后的一份报告中指出,三星和SK海力士的集中度风险意味着,任何推动油价突破90美元的的地缘政治冲击,往往会导致KOSPI的波动幅度比多元化新兴市场指数高出40%。周二是一次教科书式的验证。
半导体是传导带
费城半导体指数下跌2.1%。与KOSPI近4%的跌幅相比这看似温和,但方向比 headline number 更重要。半导体估值建立在廉价债务支撑的持续资本投资周期假设之上。当10年期美国国债收益率攀升至4.8%——2025年1月以来的最高水平——这一假设开始瓦解。
英语报道往往忽略这一点:韩国半导体公司不仅面临利率风险,还承受生产层面的能源成本风险。芯片制造能耗极高——平泽一家三星 fab 的用电量约等于一座中等规模城市,虽然主要依赖电网而非直接耗油,但更广泛的能源体系联动推进。受霍尔木兹局势影响,亚洲天然气价格本月已攀升12%,区域内馏分需求激增正收紧炼油利润率。任何向100美元以上油价的持续上移,都会通过直接能源成本或物流、包装、化工供应链的次级渠道,直接转化平泽和华城 fab 的运营成本。
市场周二无需详尽的成本模型即可定价这一点。只需要油价 headline 数字,以及知道存储芯片利润率——韩国占据全球主导份额的产品组合——本就微薄。DRAM价格在2025年下半年持续走弱,市场现在面临输入成本上升与输出价格走弱的同时夹击。这是利润率挤压最不留情面的形态。
4.8万亿韩元流出才是信号
外国投资者单日出局4.8万亿韩元的韩国股票。这不是温和的再平衡。这是明确的仓位转向,并对区域带来特定暗示:如果机构愿意在地缘政治消息下以这种速度清算韩国科技股,下一次会更快。亚洲非日本股票的风险溢价刚刚抬升,资本流动速度的下限已经下移。
资金流向数据讲述的比 headline number 更精确的故事:在4.8万亿韩元流出中,约3.1万亿集中在KOSPI前20大成分股——基本上是对最大、流动性最强的股票进行针对性撤出。这是算法和量化基金触发止损带的特征,而非主动管理型基金经理的基本面重估。执行速度表明多家机构的风控模型现在正以更髙波动率参数对韩国股票定价,这意味着更小的后续冲击也会引发超额抛售压力。
KB证券的金东元直言不讳——持续高油价让通胀迫使美联储再次加息的恐惧长存。问题在于,韩国资产是否被作为独立类别重新定价,还是仅仅被同样的机械性资金流拖拽。流出速度显示后者正在发生,但两只股票的集中度意味着前者可能紧随其后。一旦算法抛售耗尽动能,市场将不得不判断韩国科技的基本面逻辑是否已经改变——而此刻,答案令人不安地接近"是"。
货币市场已经出现二阶效应。韩元周二对美元贬值1.4%,推动美元/韩元汇率升至1,387——四个月来的最高水平。理论上,更弱的韩元应该支撑韩国出口竞争力,但实际上它放大了驱动整个抛售潮的进口成本冲击。央行现在面临困境:干预稳定货币并冒着耗尽储备的风险,还是按兵不动看着通胀预期脱离锚定。市场正在定价韩国银行在未来数周召开紧急议息会议的概率上升。
接下来会发生什么
所有人的目光集中在两个日期上。9月11日美国消费者价格指数公布。如果通胀数据高于预期——而在90美元以上的油价环境下,更温和的读数越来越不可能——12月维持利率不变的理由将烟消云散,新兴市场资金外流会加速。然后是9月16日,美联储公布利率决议。意外的鹰派立场可能会在整个亚洲市场延续抛售潮,而不只限于韩国。
反向风险同样具体。如果美伊升级停滞——如果霍尔木兹在威胁下仍保持开放——油价可能从当前水平回落,连带着加息叙事一起退潮。但市场并未对这一情景进行定价。它在定价最坏情况,而韩国出口导向、半导体高度集中的指数,是亚洲主要股票市场中对此情景最敞口的一个。
日本日经指数周二仅下跌1.8%,恒生指数下跌2.3%——两者都是更分散的经济体,半导体集中度更低。台湾加权指数尽管自身也有芯片权重,但仅跌2.6%,因为台积电的客户群在苹果、英伟达和AMD之间更为分散,不像三星在存储买家之间的依赖度那么集中。韩国是风险缓冲最薄的市场,周二已证明这一点。
周二KOSPI的下跌不是过度反应。它是对风险水平的修正——此前市场在油价低于80美元、利率低于4.5%的环境下一直忽视这些风险。如今两条阈值都已突破。现在的问题是,4.8万亿韩元的流出标志着韩国科技股持续去风险周期的开始,还是一次在美联储释放暂停信号后会逆转的恐慌抛售?考虑到指数的结构性集中,以及韩国87%的能源仍流经单一咽喉要道的地质现实,概率指向更高的风险溢价将延续至本周之后。市场正在缓慢地学习,韩国股票的旧剧本已不再适用。