El KOSPI coreano se desploma mientras las tensiones en el Estrecho de Hormuz reescriben los cálculos de riesgo en Asia
El KOSPI cayó casi un 4 % cuando las tensiones entre EE. UU. e Irán por el Estrecho de Hormuz enviaron el petróleo por encima de los 90 dólares y reavivaron los temores de nuevas subidas de tipos de la Fed. Para Corea —donde los semiconductores por sí solos representan la mitad del índice—, la salida de 4,8 billones de wones por parte de extranjeros es una revalorización explícita del riesgo asiático.
La caída del 4% que era inevitable
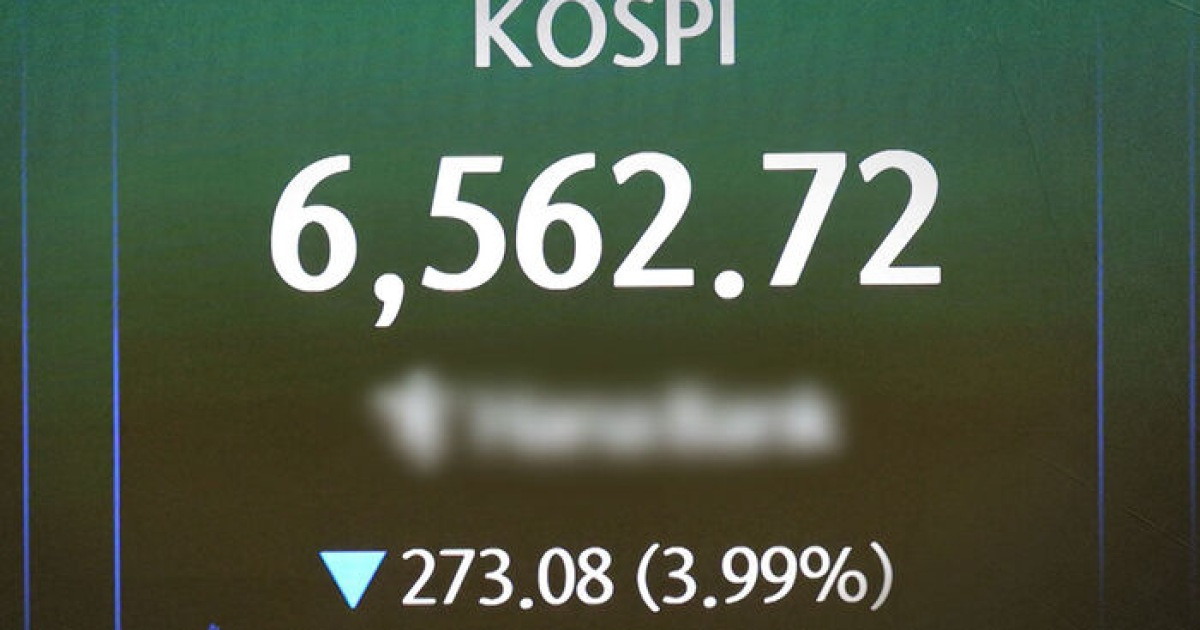
El KOSPI cerró en 6.562 el martes, un descenso del 3,99% —la caída más pronunciada desde la oleada de ventas a finales de agosto que siguió a la primera tanda de decepciones con los resultados del segundo trimestre. El detonante era conocido: Estados Unidos e Irán reanudaron su confrontación indirecta por el estrecho de Hormuz, con Washington enviando un grupo portaaviones adicional al Golfo y Teherán emitiendo advertencias veladas sobre la libertad de navegación. El petróleo crudo respondió disparándose un 5,2% ese día, recuperando por encima de los 90 dólares por barril por primera vez desde junio. Pero la verdadera historia no es el repunte del petróleo en sí. Es lo que ocurre cuando ese repunte colisiona con una Reserva Federal de Estados Unidos que ya se inclina hacia un nuevo endurecimiento, y con un mercado coreano cuya estructura de valuación nunca fue sometida a pruebas frente a esta combinación específica.
El mercado había estado preciosando una narrativa de aterrizaje suave durante agosto —una que asumía que los costos energéticos permanecerían contenidos y que el ciclo de subidas de tasas de la Fed estaba definitivamente atrás de nosotros. La acción del martes destrozó ambas suposiciones en una sola sesión. El volumen de negociación se disparó a 1.200 millones de acciones, casi el doble del promedio de 30 días, lo que señalaba que esto no era un reequilibrio pasivo sino un desacumulación activa.
Un punto de estrangulamiento que Corea no puede rodear
Corea importa aproximadamente el 87% de su crudo a través del estrecho de Hormuz. Eso no es un detalle menor —es una vulnerabilidad estructural incrustada en la curva de costos de la economía. Cuando el petróleo supera los 90 dólares y se mantiene allí, los márgenes de la industria manufacturera coreana se comprimen de inmediato, pero el mercado bursátil ya precifica eso con semanas de antelación. El Índice de Costos de Importación Energética de Corea de Bloomberg, un indicador menos citado pero más preciso, saltó un 6,8% el martes, reflejando no solo el movimiento del precio al contado sino el efecto compuesto sobre las materias primas petroquímicas, las primas de seguros de fletamento y los diferenciales de refino.
La sensibilidad es aún más concentrada de lo que sugieren los números del petróleo. Samsung Electronics y SK Hynix en conjunto representan casi la mitad de la capitalización bursátil total del KOSPI. Ambas cayeron alrededor del 4% ese día. Eso significa que el descenso del índice no está ampliamente distribuido —está dominado por dos nombres cuyas valuaciones están desproporcionadamente expuestas a dos riesgos concatenados: mayores costos de insumos energéticos y mayores tasas de descuento. El resto del índice, desde Hyundai Motor hasta POSCO, contribuyó quizás 0,6 puntos porcentuales de la caída total. Este es un mercado que está siendo arrastrado por sus dos pesos más pesados, no una reclasificación generalizada del riesgo coreano.
El equipo de acciones coreanas de Shinhan Asset Management señaló en una nota de la tarde que el riesgo de concentración en Samsung y SK Hynix significa que cualquier choque geopolítico que impulse el petróleo por encima de 90 dólares tenderá a producir movimientos del KOSPI que son un 40% más amplios de lo que experimentaría un índice diversificado de mercados emergentes. El martes fue una confirmación textbook de esa tesis.
Los semiconductores son la correa de transmisión
El Índice de Semiconductores de Filadelfia cayó un 2,1%. Eso puede parecer modesto comparado con el golpe casi del 4% del KOSPI, pero la dirección importa más que el número principal. Las valuaciones de semiconductores se han construido sobre la base de la suposición de ciclos sostenidos de inversión de capital financiados por deuda barata. Cuando el rendimiento del bono del Tesoro estadounidense a 10 años escaló al 4,8% —el nivel más alto desde enero de 2025—, esa suposición comienza a fracturarse.
Aquí está lo que la cobertura en inglés tiende a pasar por alto: las empresas semiconductoras coreanas no solo están expuestas al riesgo de tasas. Están expuestas al riesgo de costos energéticos a nivel de producción. La fabricación de chips es extraordinariamente intensiva en energía —una sola planta de Samsung en Pyeongtaek consume aproximadamente tanta electricidad como una ciudad de tamaño mediano, y aunque eso es mayoritariamente energía de la red en lugar de exposición directa al petróleo, el complejo energético general se mueve al unísono. Los precios del gas natural en Asia ya han escalado un 12% este mes por la ansiedad de Hormuz, y los márgenes de refinación en toda la región se están ajustando a medida que la demanda de destilados se dispara. Cualquier movimiento sostenido hacia un petróleo de 100 dólares o más alimenta directamente los gastos operativos de las plantas en Pyeongtaek y Hwaseong, ya sea a través de costos energéticos directos o a través de los canales secundarios de logística, embalaje y suministro de productos químicos.
El mercado no necesitaba un modelo de costos detallado para precificar esto el martes. Solo necesitaba el número principal del petróleo y el conocimiento de que los márgenes en los chips de memoria —la mezcla de productos donde Corea domina la participación global— ya son delgados. Los precios del DRAM se han estado suavizando durante la segunda mitad de 2025, y el mercado ahora enfrenta la perspectiva de costos de insumos simultáneamente más altos y precios de salida más débiles. Esa es una compresión de márgenes en su forma más implacable.
La salida de 4,8 billones de wones es la señal
Los inversores extranjeros retiraron 4,8 billones de wones de las acciones coreanas en una sola sesión. Eso no es un reequilibrio leve. Es un cambio claro en la posición, y conlleva una implicación específica para la región: si las instituciones están dispuestas a liquidar nombres tecnológicos coreanos a este ritmo por noticias geopolíticas, lo harán más rápido la próxima vez. La prima de riesgo sobre las acciones de Asia sin Japón acaba de subir, y el piso sobre cuán rápido puede moverse el capital se ha reducido.
Los datos de flujos cuentan una historia incluso más precisa que el número principal. De la salida de 4,8 billones de wones, aproximadamente 3,1 billones estuvo concentrado en los 20 principales componentes del KOSPI —esencialmente, una retirada dirigida de los nombres más grandes y más líquidos. Esa es la firma de fondos algorítmicos y cuantitativos activando bandas de stop-loss, no de una reevaluación fundamental por parte de gestores de portafolios discrecionales. La velocidad de ejecución sugiere que los modelos de riesgo en múltiples instituciones ahora están preciosando las acciones coreanas con un parámetro de volatilidad más alto, lo que a su vez significa que choques posteriores más pequeños generarán presiones de venta desproporcionadamente grandes.
Kim Dong-won de KB Securities lo dijo claramente: el petróleo alto sostenido mantiene viva el temor de que la inflación obligue a la Fed a subir tasas nuevamente. La pregunta es si los activos coreanos se están reclasificando como una categoría separada o simplemente siendo arrastrados hacia abajo por el mismo flujo mecánico. La velocidad de la salida sugiere que está pasando lo segundo, pero la concentración en dos nombres de acciones significa que lo primero podría seguir. Una vez que las ventas algorítmicas se agoten, el mercado tendrá que decidir si el caso fundamental para la tecnología coreana ha cambiado —y ahora mismo, la respuesta a esa pregunta está incómodamente cerca de sí.
Un efecto de segundo orden ya está emergiendo en el mercado cambiario. El won se debilitó un 1,4% frente al dólar el martes, empujando la tasa USD/KRW a 1.387 —el nivel más alto en cuatro meses. Un won más débil debería, teóricamente, apoyar la competitividad de las exportaciones coreanas, pero en la práctica amplifica el choque de costos de importación que está impulsando toda la oleada de ventas. El banco central ahora enfrenta un dilema: intervenir para estabilizar la moneda y arriesgarse a agotar las reservas, o mantenerse firme y ver cómo las expectativas inflacionarias se desacoplan de su ancla. Los mercados están preciosando una probabilidad más alta de una decisión de tasa de emergencia del BoK en las próximas semanas.
Qué sigue
Todas las miradas están puestas en dos fechas. El Índice de Precios al Consumidor de EE.UU. se publicará el 11 de septiembre. Si la inflación sale más caliente de lo esperado —y el petróleo por encima de 90 dólares hace que una lectura más fría sea cada vez menos probable—, el caso para una pausa de tasas en diciembre se evaporará, y los flujos de salida de mercados emergentes se acelerarán. Luego, el 16 de septiembre, la Reserva Federal anunciará su decisión. Una sorpresa halconera probablemente extendería la oleada de ventas por todo el mercado asiático, no solo Corea.
El riesgo contrario es igual de concreto. Si la escalada entre EE.UU. e Irán se estanca —si Hormuz permanece abierto incluso bajo amenaza—, el petróleo podría retroceder desde los niveles actuales e llevarse consigo la narrativa de subidas de tasas. Pero el mercado no está preciosando ese escenario. Está preciosando el peor de los casos, y el índice coreano, dependiente de las exportaciones y concentrado en semiconductores, es el mercado de acciones asiático importante más expuesto a ese escenario.
El Nikkei de Japón cayó solo un 1,8% el martes, y el Hang Seng descendió un 2,3% —ambos economías más diversificadas con menor concentración en semiconductores. El TAIEX de Taiwán, a pesar de su propio peso en chips, cayó solo un 2,6%, fortalecido por el hecho de que la base de clientes de TSMC está más diversificada entre Apple, NVIDIA y AMD de lo que lo está Samsung entre compradores de memoria. Corea es el mercado con el acolchado de riesgo más fino, y el martes lo demostró.
La caída del KOSPI el martes no fue una reacción exagerada. Fue una corrección a un nivel de riesgo que el mercado había estado ignorando mientras el petróleo se mantenía por debajo de 80 dólares y las tasas por debajo del 4,5%. Ambos umbrales han sido superados. La pregunta ahora es si la salida de 4,8 billones de wones marca el inicio de un ciclo sostenido de reducción de riesgo para la tecnología coreana —o un episodio único de pánico vendedero que se revierte cuando la Fed señala una pausa. Dada la concentración estructural del índice y la realidad geológica de que el 87% de la energía de Corea aún fluye a través de un solo punto de estrangulamiento, las probabilidades favorecen que una prima de riesgo más alta persista bien más allá de esta semana. El mercado está aprendiendo, lentamente, que el viejo manual para las acciones coreanas ya no aplica.