李在明首席政策辅佐官因ETF风波辞职
金容范突然离开青瓦台,标志着李总统经济团队内部出现严重裂痕,政府正竭力控制争议性杠杆ETF丑闻带来的损害。
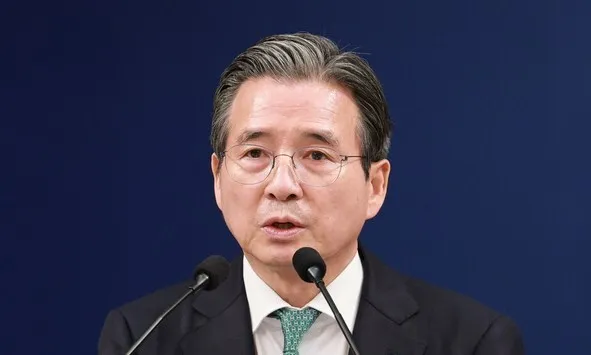
一位首席的离开,一位总统的证言
2026年9月1日,金永范(Kim Yong-beom)离开青瓦台。他在总统李在明(Lee Jae-myung)高级政策首席的位置上仅待了15个月——这段任期比预期短,也远比他在镜头前试图塑造的那种低调技术官僚形象更为风雨飘摇。当天上午,李在明接受了辞职,青瓦台高级发言人姜宇晶(Kang Yu-jeong)予以确认。
这次离职发生在一个令内阁重组的消息发布之后。反对党立即抓住这一点,将其定性为对政府改革的一次粗暴拒绝。但到了第二天早上,政治上的力量对比已经发生了转变。
真正让他倒台的是什么
官方导火索是单一股票杠杆ETF争议。8月中旬以来,韩国散户投资者在挂钩个股的杠杆产品上遭遇了巨额亏损——这类金融工具会同时放大收益和损失。一个在社交媒体上广为流传的故事比任何新闻稿都更具杀伤力:一位交易员把1亿韩元投入一个模拟杠杆仓位,只是眨了下眼,醒来时账户已被清零。这件事迅速成为更广泛恐慌的缩影。
政府数据揭示了事件的规模:在官方干预后的一周内,单一股票杠杆产品的交易量暴跌93%。市场不只是放缓,而是选择逃离。
金永范曾为此前的政策框架辩护,声称没有理由逆转增长战略,只需让政府方案的好处更快普及。如今回头看,那种说法更像是一次时机误判,而非方向错误。在散户投资者拥有巨大政治影响力的国家,误判民意并非生存之道。
真正的故事:总统的核心圈子早已紧张
西方媒体对韩国的报道大多聚焦于李在明的外交姿态——他在7月访问中美洲和南美洲,以及如何展现与全球南方打交道的形象。但更难讲的故事正在青瓦台内部上演。
金永范的离去暴露了一条早于ETF危机就存在的断层线:李在明不愿清洗表现不佳的人。8月的内阁调整中保留金永范,正是因为李在明当时想传递的是延续性,而非断裂。反对党读懂了这个信号,并借题发挥。在24小时内,延续性的政治成本已经超过了金永范所能带来的任何价值。
这是一个值得持续观察的模式。李在明的政治身份建立在“自我革新”之上——他在经历过弹劾和多项法律挑战后,将自己塑造成改革者。然而如今身处总统之位,他正面临每一位韩国总统都会遇到的张力:竞选承诺的更新与执政现实的保守之间的落差。他在8月做出的第一个变局举动,竟是保留那位对他任内最具破坏性经济政策失误负主要责任的人。正是这种矛盾让金永范的处境变得不可持续。
谁得利,谁受损
眼前的赢家是执政的人民力量党,他们在内阁重组前就已经将矛头对准金永范。被迫辞职看起来像是承认失败——这正是反对党想要的叙事框架。该党可以指着15个月的疲软经济、一位滞留太久的政策主管,以及一位在被逼无奈前始终回避问责的总统说话。
李在明本人在两个层面上失去信誉。第一是经济——房价仍是政治地雷,而ETF事件引发的恐慌重新唤起了市场对散户投资者大规模撤离股市的担忧。第二是人事判断——在重组后仍留下金永范,将被批评者援引为证据,证明这位总统并未如其宣称的那样有力地轮换人才。
金永范失去了职位,但至少保住了部分政治资本。他曾公开坚持增长战略是正确的。只是剥离掉ETF事件的舆论压力之后,他是否还能清晰阐述这一论点,目前仍是未知数。
接下来会发生什么
这一空缺带来了一个迫切的实际问题。金永范的办公室负责政府核心经济信息的发布——包括围绕增长战略、市场监管和产业政策展开的叙事。尽快补位至关重要,尤其是据报道李在明的支持率正依赖于经济情绪的反弹。
这里还有一个结构性问题。所谓“早期跛脚鸭时钟”在李在明就职的那一刻便开始走动。分析师们曾明确指出,有三项关键举措可以遏制这种势头。替换金永范便是其中之一——或者说,应该是其中之一。舆论压力才最终迫使这一行动,这说明政府本能的反应模式是被动承受批评,而非主动预防。这种本能将在未来一年里被反复考验。
杠杆ETF的数字讲完了剩下的故事。交易量暴跌93%,这不是暂时的低谷,而是零售参与者和这类产品互动方式的结构性转变。监管机构将面临重新审视这一框架的压力。任何新上任的政策主管接手这一领域时,都将面对一个伤痕累累的市场和充满疑虑的公众。
为何此事超越首尔本身
韩国的杠杆ETF市场是亚洲最大的散户可及衍生品生态之一。这里发生的事情,将影响其他地区——尤其是东南亚——如何对待类似产品。韩国若出现监管逆转,会在整个地区发出关于风险偏好的信号。
从政治层面看,这一事件证实了一个更大的模式:李在明政府正在应对自韩国民主化以来每一届政府都面临的同一张力——改革授权与国家机器固有的保守惯性之间的差距。ETF危机不是第一个症状,也绝不会是最后一个。
西方读者错过的关键在于,这并非例行的人事更替,而是李在明在压力之下如何执政的预演:缓慢、被动防守,只有当政治算术迫使他出牌时才采取行动。这一模式将定义他任期的剩余时光。