内存芯片峰值拐点:AI的下一瓶颈
马斯克和苹果警示,随着中国加速扩产,2028年前内存芯片将面临产能过剩拐点。AI基础设施扩张却面临一个隐藏瓶颈,或重塑整个半导体格局。
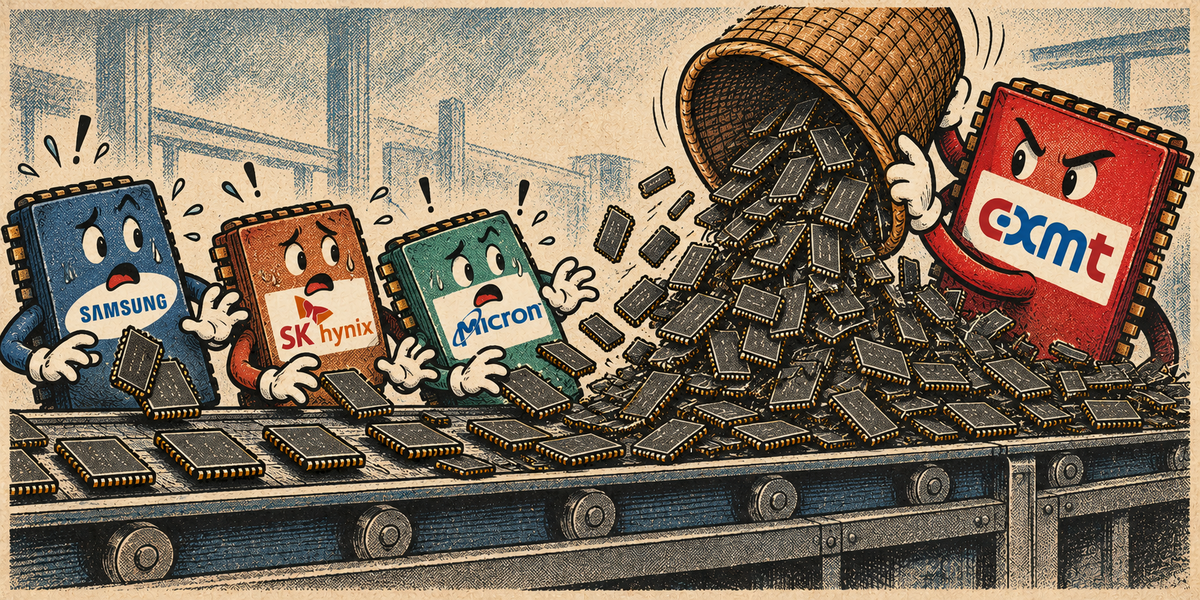
可能重塑AI格局的内存峰值拐点
埃隆·马斯克上周做了一件不寻常的事。他没有发推谈论某款新车的发布,也没有提及火星登陆的时间表。他谈的是内存(RAM)。
3月11日,马斯克发文称,阻碍AI进展的真正瓶颈是内存供应——而不是计算芯片。两天后,他指出,一旦中国掌握相关制造技术,其快速扩产的能力不容小觑。到了3月13日,他直接将美光(Micron)的定价与三星、SK海力士进行对比,称后者内存定价"高得离谱"。
这番言论在早已做好应对另一种颠覆准备的市场中激起千层浪。内存芯片——每一轮AI训练和推理任务背后的主力——正走向分析师们所称的"峰值拐点":一个周期顶点之后跟着需求的大幅下滑。而按照市场共识,这个拐点大约会在2028年到来。
为何2028年是众人瞩目的年份
对峰值拐点的担忧并非空穴来风。它建立在具体而有据的产能数字之上。
据广泛报道,长鑫存储(CXMT)——已被曝出成为苹果的供应商——已开始竞标在上海新建晶圆厂的设备。生产线预计将于今年第四季度启动,合肥和北京的新厂也将陆续投产。业内估计,长鑫今年的DRAM产能约为每月20万片晶圆,到年底将突破30万片。若扩建按计划推进,该公司每年将新增每月7万至8万片晶圆的产能,直至2028年。
一些华尔街分析师预测,到2028年底,长鑫月产能可能达到50万至60万片,届时将成为全球第三大DRAM产能——仅次于三星约70万片和SK海力士约60万片的产能。
NAND闪存的故事则更加清晰。据Counterpoint Research数据,中国长江存储(YMTC)在第二季度占据了全球NAND出货量的16.5%,正快速逼近SK海力士的19%,仅落后于三星的28%。NAND的技术差距估计约为一年,远低于DRAM领域仍在存在的三到五年差距。
长鑫的营收已经飙升——第三季度同比预计增长589%至619%——公司还透露将在年底前交付采用下一代4F²结构的服务器级DRAM产品。
谁受益,谁受损
内存峰值拐点的直接赢家,将是那个能够掌控转型节奏的玩家。三星和SK海力士在这波AI内存超级周期中大赚了一笔。高带宽内存(HBM)——驱动英伟达GPU集群的核心特种DRAM——已成为巨大的收入引擎。但峰值拐点一旦到来,整个行业的利润空间都会被压缩,而中国入场者正抢先布局抢占volume(大规模出货)市场。
苹果的参与改变了整个格局。蒂姆·库克在接受《时代》杂志采访时称,内存供应约束是一场"绝对的危机",并称公司正在权衡所有选项。这一表态被广泛解读为对国产内存供应商的一种默许姿态,这给三星和SK海力士带来的压力不再仅仅是性能层面的竞争,更包括定价合理性。如果苹果将哪怕一部分DRAM或NAND订单转给长鑫或长江存储,韩国巨头失去的不仅是收入,还有向整个市场传递的信心信号。
对英伟达而言,形势更为微妙却同样影响深远。峰值拐点本身不会直接影响GPU的需求,但它会改变AI基础设施的成本曲线。如果2028年之后内存价格下降,训练和推理成本随之降低,各行业对AI的部署将加速——从而扩大英伟达硬件的总可及市场(TAM)。反之,若中国产能因出口管制等原因被延迟或阻挠,导致峰值拐点前的供应反而收紧,成本曲线将持续居高,AI整体渗透率便会放缓。
关于中国,没人给出直截了当的答案
在这场博弈中,最重要的变量既不是技术,也不是产能——而是政策。
中国内存扩张的前提是,能够在相对不受限制的前提下获取先进光刻设备和晶圆制造装备。多年来,美国一直在收紧对华半导体设备出口管制,但执行力度时有反复,中国企业也找到了规避途径。长鑫和长江存储能否按既定节奏持续扩产,在很大程度上取决于这些限制能否持续维持到2028年。
马斯克的言论暗示他相信中国无论如何都能实现量产爬坡。这一判断之所以有分量,是因为它与美国科技公司的利益相吻合:他们想要的正是更便宜的内存。但同时,这也折射出整个行业在"地缘政治"与"经济规律"之间长期存在的一个深刻张力。
对AI成本曲线意味着什么
内存峰值拐点不只是一个半导体故事——它还是一个AI经济学的故事。
在所有计算组件中,内存是与算力协同扩展效率最低的。一轮训练不仅仅是需要更多的GPU——还需要按比例配套更多HBM来喂饱它们。当内存供应趋紧时,AI项目的进度周期被拉长,预算超支。而当内存供应涌入——正如2028年之后可能出现的情况——每多部署一个AI模型的边际成本将大幅下降。
这就是为什么时机至关重要。如果峰值拐点如期在2028年来临,我们可能会看到一段AI基础设施成本下降速度超过云计算诞生以来任何时期的窗口期。但如果拐点因地缘摩擦而被推迟或削弱,成本曲线反而会趋于平缓,整个行业将面对一段漫长的"高价内存"时期——而这将不成比例地伤害中小型AI公司,推动研发进一步向资本充裕的巨头集中。
韩国内存巨头的战略抉择
首尔的内存巨头们正站在超越定价层面的十字路口。
成均馆大学权錫準(Kwon Seok-jun)教授警告称,韩国内存产业真正的风险并非仅仅是来自中国企业的竞争——而是在于过度依赖现有的结构性知识,却没有适应新架构的演进。NAND领域的教训清晰可见:长江存储之所以能在短时间内缩小了一年的技术差距,正是因为它敢于追求替代性的存储单元结构,而非仅仅沿着三星的老路修修补补。
三星和SK海力士目前仍在HBM领域占据领先地位——而这正是AI最关键的赛道。但今天在HBM上的领先,并不能保证下一个技术时代的主导权。能熬过峰值拐点的公司,将是那些在超级周期利润仍源源不断的当下,就大力投入下一代内存结构研发的企业。
结语
内存峰值拐点是一个真实的风险,但它对半导体行业而言并非一个简单的看空逻辑——它是一个结构性拐点。2028年前后中国产能的集中释放将压缩DRAM和NAND的价格,加速AI基础设施部署,并迫使韩国制造商在"捍卫既有阵地"与"押注下一次架构跃迁"之间做出选择。
马斯克的言论是一枚信号弹。市场应该聆听。