Peakout de Memoria: el Cuello de Botella que No Son los Chips
Elon Musk y Apple advierten de un exceso de chips de memoria para 2028 mientras China acelera su producción. Un cuello de botella oculto podría reconfigurar todo el panorama de los semiconductores.
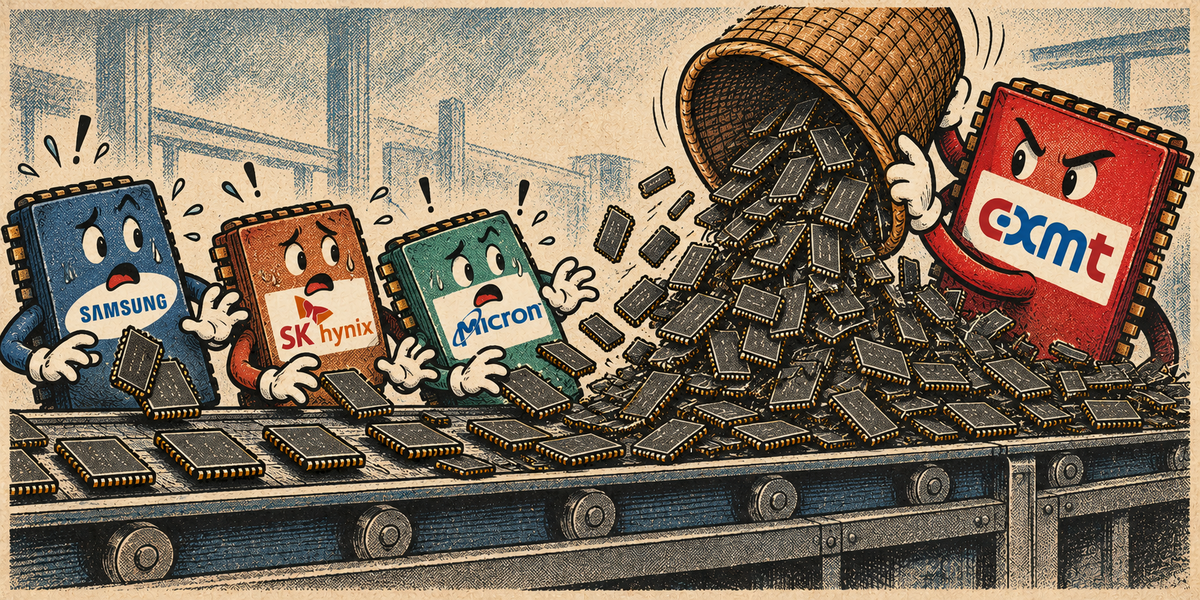
El punto máximo que podría reconfigurar la IA
Elon Musk hizo algo inusual la semana pasada. No tuiteó sobre un lanzamiento de coches ni sobre una cronología para Marte. Habló de la memoria RAM.
El 11 de marzo, Musk publicó que el verdadero problema que frena el avance de la IA es el suministro de memoria, no los chips de procesamiento. Dos días después, advirtió sobre la capacidad de China para acelerar la producción tan pronto como domine la tecnología de fabricación. Para el 13 de marzo, estaba comparando directamente los precios de Micron frente a los de Samsung y SK Hynix, calificando los precios de memoria de estos últimos de “absurdamente altos”.
Las declaraciones enviaron ondas de choque por una industria ya a la expectativa de un tipo diferente de disrupción. Los chips de memoria —los caballos de batalla detrás de cada ejecución de entrenamiento e inferencia de IA— se dirigen hacia lo que los analistas llaman un peakout: un pico cíclico seguido de una caída pronunciada de la demanda. Y el momento, según el consenso, sería alrededor de 2028.
Por qué 2028 es el año que todos vigilan
El temor al peakout no es abstracto. Se construye sobre cifras concretas de capacidad.
La china CXMT —ampliamente reportada como proveedora de Apple— ha comenzado a ofertar por equipos para construir una nueva fábrica en Shanghái. La producción está programada para iniciar en el cuarto trimestre de este año, con plantas adicionales entrando en operación en Hefei y Pekín. Las estimaciones del sector sitúan la capacidad de DRAM de CXMT en aproximadamente 200.000 obleas mensuales este año, superando las 300.000 para finales de ejercicio. Si el despliegue avanza según lo planeado, la empresa añadirá entre 70.000 y 80.000 obleas de capacidad mensual cada año hasta 2028.
Algunos analistas de Wall Street proyectan que CXMT podría alcanzar entre 500.000 y 600.000 obleas mensuales para finales de 2028, lo que la convertiría en la tercera capacidad de DRAM más grande del mundo, frente a las ~700.000 de Samsung y las ~600.000 de SK Hynix.
La memoria NAND cuenta una historia aún más clara. YMTC de China capturó el 16,5 % de los envíos globales de NAND en el segundo trimestre, según Counterpoint Research, cerrando rápido la distancia con SK Hynix en el 19 % y situándose detrás únicamente de Samsung en el 28 %. La brecha tecnológica en NAND se estima en aproximadamente un año, frente a la brecha de tres a cinco años que aún persiste en DRAM.
Los ingresos de CXMT ya están aumentando a ritmos vertiginosos —se espera que las cifras del tercer trimestre crezcan entre un 589 % y 619 % interanual—, y la compañía ha señalado que enviará un DRAM para servidores utilizando una estructura 4F² de próxima generación antes de que finalice el año.
Quiénes ganan y quiénes pierden
El ganador inmediato de un peakout de memoria será quien controle el cambio de dirección. Samsung y SK Hynix han surfeado con fuerza la superciclo de memoria para IA. El HBM (high-bandwidth memory), la DRAM especializada que alimenta los clústeres de GPU de Nvidia, ha sido un motor enorme de ingresos. Pero un peakout comprimiría los márgenes de forma generalizada, y los actores chinos se están posicionando para capturar primero el segmento de volumen.
La implicación de Apple cambia la geometría. Tim Cook le dijo a Time magazine que las limitaciones del suministro de memoria representan una “crisis absoluta” y que la compañía está considerando todas las opciones. Esa declaración —leída ampliamente como una señal hacia los proveedores chinos de memoria— presiona a Samsung y SK Hynix para que justifiquen sus precios, no solo su rendimiento. Si Apple traslada incluso una fracción de sus pedidos de DRAM o NAND a CXMT o YMTC, los gigantes coreanos perderían tanto ingresos como un señas de credibilidad ante el resto del mercado.
Para Nvidia, la dinámica es más sutil pero no menos decisiva. El peakout no afecta directamente a la demanda de GPU, pero sí a la curva de costos de la infraestructura de IA. Si la memoria se abarata después de 2028, los costos de entrenamiento e inferencia caerán, acelerando el despliegue en todos los sectores y expandiendo el mercado total accesible para el hardware de Nvidia. Por el contrario, si el suministro se estrecha antes del peakout porque la capacidad china se retrasa o bloquea por controles de exportación, la curva de costos se mantendrá elevada y la adopción de IA se frenará.
La pregunta china a la que nadie responde con claridad
La variable más importante de esta ecuación no es la tecnología ni la capacidad, sino la política.
La expansión de la memoria china asume un acceso relativamente libre a litografía avanzada y equipos de fabricación. EE.UU. ha estado endureciendo los controles sobre la exportación de equipo semiconductores a China desde hace años, pero la aplicación ha sido inconsistente, y las empresas chinas han encontrado formas de sortearlos. Si CXMT y YMTC pueden sostener su despliegue al ritmo proyectado depende en gran medida de si esas restricciones se mantienen firmes hasta 2028.
Los comentarios de Musk sugieren que cree que China logrará escalar la producción sin importar qué. Esa convicción tiene peso porque se alinea con lo que desean las compañías tecnológicas de EE.UU.: memoria más barata. Pero también refleja una tensión más amplia en la industria entre geopolítica y economía.
Qué significa esto para la curva de costos de la IA
El peakout de memoria no es solo una historia de semiconductores. Es una historia de economía de la IA.
La memoria es el componente que escala con menor eficiencia frente al cómputo. Una ejecución de entrenamiento no solo necesita más GPUs —necesita proporcionalmente más HBM para alimentarlas. Cuando el suministro de memoria se estrecha, los plazos de los proyectos de IA se estiran y los presupuestos saltan por los aires. Cuando el suministro de memoria se desborda —como podría ocurrir tras 2028—, el costo marginal de desplegar otro modelo de IA cae con fuerza.
Por eso importa el calendario. Si el peakout llega cuando se espera, en 2028, podríamos ver una ventana en la que los costos de infraestructura de IA caigan más rápido que en cualquier otro momento desde los primeros días de la computación en la nube. Pero si el peakout se retrasa o se amortigua por fricción geopolítica, la curva de costos se aplanará en su lugar, y la industria enfrentará un período prolongado de memoria costosa —lo que perjudica desproporcionadamente a las pequeñas empresas de IA y empuja el desarrollo hacia los incumbentes mejor capitalizados.
La decisión estratégica para los fabricantes coreanos de memoria
Los gigantes de la memoria en Seúl se encuentran en una encrucijada que va más allá de los precios.
El profesor Kwon Seok-jun de la Universidad Sungkyunkwan advirtió que el verdadero riesgo para la memoria coreana no es solo la competencia china, sino confiar en el conocimiento estructural existente sin adaptarse a nuevas arquitecturas. La lección del espacio NAND es clara: YMTC cerró una brecha tecnológica de un año con rapidez porque estuvo dispuesta a perseguir estructuras de celda alternativas en lugar de simplemente iterar sobre el enfoque de Samsung.
Samsung y SK Hynix siguen liderando en HBM, el segmento más crítico para la IA. Pero el liderazgo en HBM hoy no garantiza el liderazgo en lo que venga después. Las compañías que sobrevivan al peakout serán las que inviertan agresivamente en estructuras de memoria de próxima generación ahora —mientras los beneficios del superciclo aún fluyen.
La conclusión
El peakout de memoria es un riesgo real, pero no es un caso bajista simple para la industria de semiconductores. Es un punto de inflexión estructural. La entrada en operación de capacidad china alrededor de 2028 comprimirá los precios de DRAM y NAND, acelerará el despliegue de infraestructura de IA y obligará a los fabricantes coreanos a elegir entre defender posiciones heredadas e invertir en el próximo salto arquitectónico.
Los comentarios de Musk son una bengala de señalización. El mercado debería escuchar.