NVIDIA 彻底改写了芯片供应链格局——三星最大赢家
NVIDIA 通过三星晶圆厂将其 Grock3 低延迟 AI 推理芯片投入量产,这是韩国代工厂首次大规模进入 NVIDIA 加速器供应链。这一举动在韩国-中国-台湾芯片三角关系以及全球 AI 基础设施竞赛中掀起连锁反应。
改变一切的这笔交易
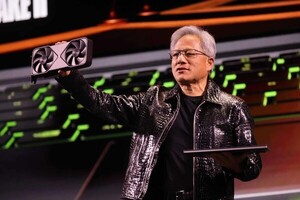
上周,英伟达宣布其 Grock3 LPX 机柜已进入批量生产——而真正有意思的往往藏在细节里。三星代工正在制造 Grock 芯片,与此同时,台积电则继续为英伟达生产 GPU。这并非是一次无关紧要的供应商更换。这是三星晶圆厂首次以有意义的大规模进入英伟达加速器供应链,它以会在未来十年半导体经济中持续回响的方式,重新布局了 AI 基础设施的地缘政治与竞争格局。
Grock 技术源自 2024 年 12 月签署的一项价值 200 亿美元的授权协议——这是英伟达历史上规模最大的一笔收购级交易。该协议的条款尚未完全公开,但行业分析师估计,很大一部分被设计为预付授权费与未来收入分成的组合,与 Grock 芯片产量挂钩。这种结构值得关注:这意味着三星代工的 Grock 硅片利润可能成为一笔经常性收入,而不是一次性的代工订单。
Grock 的架构将 500MB 高速 SRAM 直接集成到芯片上,这一设计选择直指推理工作负载中的内存瓶颈问题。结果是:每个 LPX 机柜(容纳 264 颗 Grock3 芯片)每秒可处理 3,400 个 token——远快于标准 GPU 推理在编码代理、实时翻译和自主系统控制等延迟敏感任务上的表现。Grock 背后的架构理念与英伟达的 GPU 策略截然不同:GPU 擅长并行吞吐量,而 Grock 专为确定性低延迟性能而生——这一区别在行业从训练瓶颈迈向推理部署阶段时显得尤为重要。
为何三星的入局如此关键
多年来,三星代工一直在追逐顶级客户。其先进制程历史上一直落后于台积电的前沿产品,代工业务也是三星更广泛半导体盈利能力的持续拖累。拿下英伟达——全球最有价值的公司、AI 硬件的主导力量——这样一笔代工订单,正是那种一夜之间能推动股价、改变客户对话、重塑投资者叙事的验证。对三星而言,这不仅仅是一份制造合同。它是进入地球上最强大 AI 公司的战略支点,它建立了此前不存在的依赖链。
这些芯片采用三星的工艺制造,这种关系形成了结构性相互依赖。三星的设备供应商,特别是光刻和封装领域的企业,将看到持续需求。三星在先进封装方面的自主研发——特别是其 I-Cube 异构集成平台——现在直接与英伟达的产品路线图挂钩,意味着三星的工程优先级将与英伟达更加一致,远超以往。这比典型的代工关系更为深度纠缠。
台积电仍是英伟达的 GPU 供应商,这种关系不会消失。台积电在 GPU 制造方面的工艺领导地位早已确立,英伟达的 Blackwell 和 Vera Rubin 架构围绕台积电的能力设计。但 Grock 的布局在地理和功能上分割了供应链:韩国晶圆厂负责推理优化硅片,台湾晶圆厂负责通用 GPU 加速。这种多元化正是英伟达 AI 基础设施负责人 Dion Harris 所描述的——“用正确的处理器处理每项工作”——不是取代 GPU,而是用推理工作负载专用的定制硅片进行补充。效果是更健壮但更复杂的供应链,成本与协调的影响仍在厘清中。
推理大战已然成真
低延迟推理正成为决定哪些 AI 产品感觉快速、哪些感觉迟缓的瓶颈。一个模型响应时间为 200 毫秒,另一个需要两秒——这不是边际的 UX 改善,这是智能 AI 助手与功能残缺 AI 助手之间的区别。例如,OpenAI 的 UltraFast 模式运行在 Cerebras 芯片上,目前每秒处理约 750 个 token——令人印象深刻,但仅为单台 Grock3 LPX 机柜吞吐量的约四分之一。AMD 也已转向推理,今年早些时候宣布将把 Cerebras 芯片集成到机柜级系统中,这表明即使拥有强大 GPU 产品组合的公司也承认,推理需要不同的方法。
市场正趋同于同一结论:训练可能是战争,但推理是和平,延迟是战场。训练模型资本密集但相对稀少——全球只有少数组织能训练前沿模型。相比之下,推理无处不在且持续不断。每一次查询、每次 API 调用、每次实时决策都在每天乘以数十亿次操作。推理的经济效益正是真正的赚钱之处,能以最高吞吐量提供最低单 token 成本的公司将定义多年的竞争格局。
英伟达的算术很清晰。黄仁勋将专门用于编码应用的数据中心空间的四分之一分配给 Grock 芯片,其余四分之三留给 Vera Rubin GPU 系统。公司预计通过 Vera Rubin 和当前代 Blackwell 产品线到 2027 年累计收入达 1 万亿美元。Grock 不是副业——它是英伟达未来基础设施战略的结构化组成部分。200 亿美元授权费、三星生产安排、专用数据中心分配——每一项信号都表明,英伟达正将推理视为与训练同等重要的头等大事。
韩中台三角
这笔交易实时改变了三角格局。台湾台积电保留 GPU 主导地位,但失去对英伟达完整加速器产品组合的独家性。这一影响微妙但重要:台积电不能再将英伟达指认为 exclusively 台湾来源的客户。三星现在拥有英伟达的直接制造关系,而台积电没有,这赋予三星在与其它潜在客户的持续谈判中的杠杆——这些客户可能因地缘政治或供应链原因寻求非台积电替代方案。
与此同时,中国的半导体雄心面临更陡峭的攀登。三星和英伟达如今在一个明确排除中国晶圆厂的伙伴关系下联合开发推理专用硅片。出口管制环境使这一排除变得结构化而非偶然——美国法规限制先进半导体制造技术向中国转移,Grock-三星安排正好落在这受限走廊内。依赖高性能推理芯片的中国 AI 公司需要通过间接渠道采购或加速国内替代方案,两者都伴随重大成本与性能惩罚。中西方推理能力差距在近期内有望扩大。
韩国在世界最重要的 AI 硬件栈谈判桌上获得一席之地——这一位置它在内存(HBM)领域曾占据,但从未在逻辑制程 AI 加速器上实现。三星的 HBM 业务已是英伟达 GPU 供应的关键支柱——每一颗 Blackwell 和 Grock 芯片都需要 HBM——但新的代工关系将三星从组件供应商提升为系统级合作伙伴。这一区分对估值、谈判力量和三星试图围绕其半导体业务构建的战略叙事都意义重大。
二阶效应与市场反应
直接市场反应较为温和但意味深长。英伟达宣布后股价 modest 上涨,反映出分析师的安慰——公司正执行推理策略而非仅依赖训练硬件。三星股价波动更剧烈,因市场预期代工协议将提供有意义的收入拐点。台积电股价小幅下跌,源于对供应链向台湾制造以外多元化的担忧,尽管分析师指出对台积电核心 GPU 业务的近期待影响应有限。
超越股市,这笔交易正在重塑半导体生态系统的供应商关系。接触三星先进制程扩张的设备制造商——包括 ASML、应用材料和泛林集团——正在重新评估产能规划。专注于异构集成的封装和测试公司正看到来自三星及其分包商的询问量增加。连锁反应也延伸至劳动力市场:三星正在加快韩国和德克萨斯州代工运营的招聘,英伟达的工程团队如今以此前不存在的规律节奏与三星工艺工程师协调。
对英伟达与其内部研发的竞争动态也有影响。Grock 收购带来了一支工程师团队和一版 IP 库,英伟达正将其整合到更广泛的加速器架构中。三星代工关系意味着部分整合正在外部发生,这引入协调开销但也提供内部生产无法获得的灵活性。如果推理需求超出三星产能,英伟达可以选择将 Grock 生产转移到台积电或其他晶圆厂——这是一项战略期权,公司很可能已计入 200 亿美元交易中。
接下来会发生什么
英伟达将于 5 月 26 日公布第二季度财报。市场将寻找两个数据点:首先,Grock 产量是否正朝英伟达概述的部署目标推进;其次,三星代工是否在指引中透露任何 Grock 相关收入。两者都将发出信号——这是生产里程碑还是供应链头条。分析师预期英伟达在财报电话会议上提供更具体的 Grock 部署时间表指引,特别是围绕 Neavius 数据中心与 Vera CPU 和 Rubin GPU 的部署——预计年底上线。
更广泛的影响是:AI 基础设施竞赛不再只是关于谁能训练最大的模型。它是关于谁能在规模化时提供最快、最便宜的推理——控制硅片和数据中心部署路径的公司将为其他人设定经济规则。Grock-三星安排是这场游戏的一步早期落子,信号表明英伟达正建立多样化、多代工厂战略,减少对任何单一制造合作伙伴的依赖,同时加快推理优化硬件的上市时间。对三星而言,这笔交易验证其代工野心不再只是理论。对行业其他参与者,这是提醒——AI 硬件格局仍在书写中,那些以为供应链已尘埃落定的玩家应当注意。