英伟达转向三星代工,预示新一轮AI芯片战争
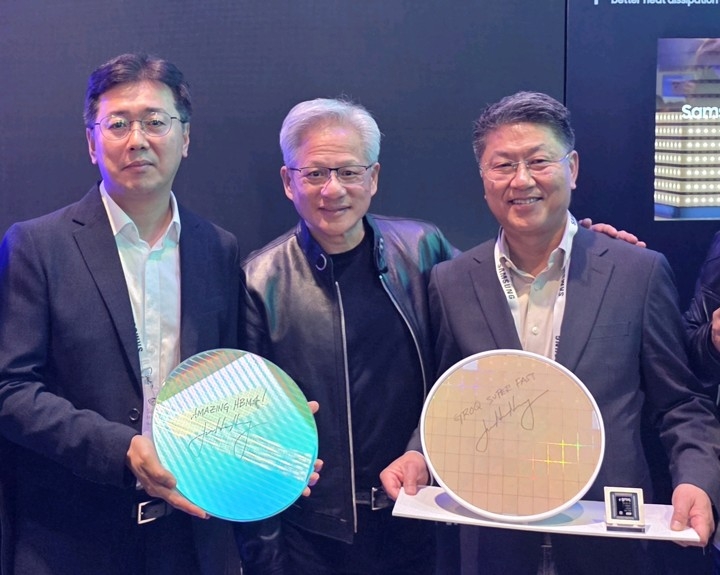
英伟达开始在三星工厂量产其Groq3 LPX推理芯片,打破了其对台积电的依赖,标志着推理优先的AI军备竞赛正式拉开帷幕。Navius和SpaceXAI等客户已经锁定产能。
英伟达刚刚改写了自己的作战手册。
周四,英伟达宣布已批量生产Groq3 LPX推理加速器,该芯片完全由三星工厂制造——而非台积电。这一区别已不再是可有可无的注脚,它就是主线剧情。
这款芯片基于英伟达通过一次变通收购于去年年底获得Groq技术而来。Groq的语言处理单元(LPU)采用SRAM而非DRAM,大幅降低了推理负载的延迟。想象一下编码代理、实时推理,以及不断增长的必须在数秒内响应而非数分钟的AI代理浪潮。一套完整的Groq3 LPX系统将256个LPU芯片集成到一个机架机柜中。英伟达表示,在标准GPU集群上需要数小时才能完成的基于代理的任务,现在只需几分钟即可完成。
训练仍属于英伟达的GPU。推理才是公司希望你相信将定义业务下一阶段的关键。黄仁勋直截了当地说:推理是AI的增长引擎。
此次举措背后的技术架构
让这一公告比普通的代工多元化叙事更具分量的,是其架构本身。Groq3 LPX并非被重新用于推理的GPU——它是一种根本不同的硅片哲学。通过摒弃DRAM并依赖片上SRAM,该芯片消除了长期制约传统GPU推理性能的"内存墙"。数据永远不需要离开芯片。处理单元之间的通信通过确定性的片上网络而非共享内存总线进行,这消除了争用并产生了可预测的延迟特征。
对于自动驾驶推理、实时金融交易代理或交互式多模态系统等负载而言,这种可预测性本身就是产品。当你在构建与物理世界或高频决策循环对接的系统时,推理延迟的随机性是不可接受的。
英伟达的工程团队在过去十八个月里一直在适应Groq架构的规模化——这是最初Groq芯片并未针对的设计目标。LPX代表了一代中期改良:更宽的处理图块、改进的布线效率,以及与英伟达CUDA推理运行时的集成,使得现有模型部署可以以最小的代码修改进行迁移。
谁赢谁输
英伟达的直接竞争对手是AMD。该公司已通过推出直接针对英伟达Vera Rubin平台的Helios机架系统,并与低延迟芯片制造商Ceribius合作作出回应。这两项举措都是为了争夺英伟达试图锁定的推理市场份额。Helios是AMD的答案,但它目前还不是决定性的一击。
三星工厂凭借拿下此前几乎独家由台积电为英伟达定制硅片服务的客户而获胜。此举赋予三星与其他无晶圆厂AI芯片设计公司在谈判中的筹码。它也发出了一个信号:三星的工艺技术在当今已被认为可用于尖端推理硅片,而不仅是通用逻辑产品。
台积电今天并没有输。英伟达并没有抛弃它。但不对称性已经消失。每款先进英伟达加速器都必须经由台积电最先进节点制造的假设已被打破。这将改变台积电的服务定价方式,以及其客户未来拥有的议价能力。
被指认为首家Groq3 LPX客户的AI云运营商Navius获得了提前 access 一款专为低延迟推理打造的芯片的机会。SpaceXAI对Vera CPU——英伟达新款代理控制器处理器——的承诺则是一个更为响亮的信号。据悉,Vera CPU处理代理编排的速度比英特尔和AMD的同类x86设计快1.8倍,从而让GPU专注于模型计算。SpaceXAI计划将该架构延伸至太空,搭载在一颗装备了针对太空环境优化的Vera Rubin系统的Starmind卫星上。这绝非空谈,而是实实在在的计划。
波及行业的二级效应
影响远不止于代工厂之间。每个正在评估硬件战略的AI初创公司现在都面临重新校准。“台积电是唯一通往尖端推理硅片的可靠路径"这一假设已被动摇。三星工厂已实质上为此类工作获得了认证,这意味着下一波定制芯片设计——来自风险投资支持的初创公司、云提供商、国防承包商——将拥有一个可靠的替代方案随时可用。
这改变了整个定价格局。台积电无法再依靠推理级负载的稀缺性溢价。那些为了锁定台积电产能而接受更长交付周期和更高单片晶圆成本的客户,如今有了退出选项。即便是这一选项的威胁,也足以软化台积电的谈判立场。
在地缘政治层面,此举增添了一层缓冲。任何针对台湾的 disruption——无论是自然灾害、供应链摩擦还是局势升级——都不再意味着英伟达推理路线图中存在单一故障点。三星在奥斯汀和平泽的晶圆厂提供了地理多样性,随着AI基础设施规模扩展至千亿美元级别,投资者和企业买家将日益看重这一点。
人才维度同样存在。过去两年,三星工厂一直从台积电和英特尔积极招募工艺工程师。拿下英伟达Groq3 LPX validates 了这一招聘策略,并将更容易吸引下一代工程师——那些希望在尖端AI硅片而非消费电子逻辑领域工作的工程师。
这对供应链意味着什么
英伟达将制造拆分给三星和台积电的决定,是对一个多年来持续积累的问题的回应:台积电的产能并非无限,而英伟达、苹果以及越来越多来自AI行业定制芯片客户的订单正在压缩交付窗口。通过为推理专用硅片引入三星,英伟达为其路线图的一部分开辟了第二条供应渠道。它也让自己免受任何单一工厂中断——无论是地缘政治、自然灾害还是运营层面的——的风险。
推理芯片市场将是2025年起增长大战的战场。训练负载趋于饱和,而推理负载则随着每一个部署的代理、每一次企业整合、每一个自主系统而扩张。掌控低延迟推理硅片的公司将决定AI系统是在生产环境中真正有用,还是在演示中只是令人印象深刻。
三星工厂现在拥有了一份可以向其他无晶圆厂AI公司展示的参考设计。如果它能在性能和良率水平上达到英伟达声称的标准,三星将成为任何需要推理硅片却不愿排队的公司的默认替代选择。
更长远的布局
英伟达不再只卖GPU。它在出售一个完整的堆栈:用于训练的GPU、用于代理编排的Vera CPU、用于推理的Groq3 LPX,以及将它们串联起来的软件。公司正在构建一个闭环,由于每一层都被设计为与其余层协同工作,这使得竞争对手更难复制。AMD的Helios是机架层面的回应。英特尔和微软的Maia、谷歌的TPU以及亚马逊的Trainium都是针对特定垂直领域的定制芯片。它们目前都还无法匹敌英伟达集成堆栈的广度。
与三星的合作是一项具有战略意义的战术动作。它赋予了英伟达制造灵活性,同时强化了与三星的关系——如果围绕台湾的地缘政治紧张局势升级,这一关系可能变得至关重要。它还向所有正在评估代工选项的AI公司传递了一个信息:第二货源现在已经开放。
下一步取决于英伟达能否在三星维持大规模量产。公司拒绝披露交易规模或交付时间表。如果首批Groq3 LPX出货达到目标,三星的代工业务将获得显著信誉提升。如果良率落后或需求超出三星产能,这一安排将很快暴露其局限。
战线已经划清
推理之战已然打响。英伟达不再只防守训练堡垒。它在两个战线上推进——并且刚刚打开了一扇第二工厂大门。AMD会回应。英特尔会回应。那些一直在相对默默无闻中运营的定制芯片厂商,如今将面临一个成功将新架构与制造多元化相结合的竞争对手。
基于"一家代工厂独占推理硅片未来"假设来构建AI战略的公司,应预期其模型需要修订。大门已经打开,问题是,谁会第一个跨进去。