三星押注ASML,锁定DRAM霸主地位
三星正与ASML合作开发12英寸光刻掩模,并同步引进High NA EUV设备,此举旨在在2028年前抢占下一代DRAM先机,同时拉开与SK海力士的差距。
三星不只是在买 ASML 最昂贵的设备。它正试图掌控围绕该设备的整个生态系统。
当三星宣布与 ASML 深化合作——范围不仅限于高数值孔径(High NA)EUV 设备,还扩展到 12 英寸光掩模的共同开发——乍一看这似乎只是采购策略。但真正的布局要大胆得多:三星正试图在竞争对手追上前,锁定下一代 DRAM 的架构标准。
时机就是一切。高数值孔径 EUV 设备将于 2028 年开始大规模量产部署。而 2028 年正是三星希望成为首家在该平台上量产 AI 级 DRAM 的公司。如果成功,三星与 SK 海力士——这两家主宰全球内存芯片产量绝大多数的巨头——之间的差距将显著扩大。如果进展停滞,整个赌注的锋芒就会削弱。
为什么 12 英寸光掩模能改变博弈逻辑
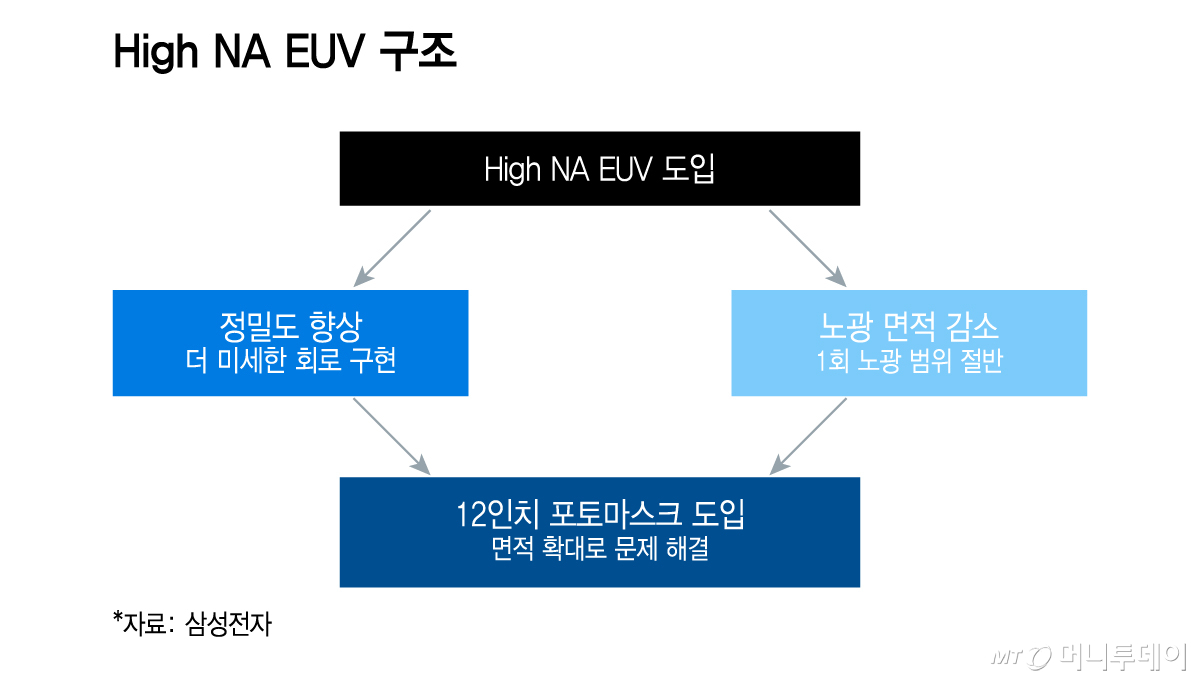
高数值孔径 EUV 可将电路特征尺寸缩小至约 8 纳米,而当前 EUV 设备约为 13 纳米。代价极为严峻:单次曝光面积缩减了一半。对于 DRAM 芯片而言,这意味着目前需要将多个较小的图案逐层拼接在一起,才能制成最终芯片。每一次拼接都引入对准误差的风险,每一次误差都会损耗良率,而良率直接影响利润率。
12 英寸光掩模方案扭转了这一困境。以往使用 6 英寸掩模并在晶圆上多次平铺图案,而现在单个 12 英寸掩模可以一次性曝光更大的面积。拼接操作的次数大约减半。拼接越少,缺陷越少,吞吐量越高,并有望以真正影响利润率的规模量产 AI 级内存。
三星并未等待 ASML 独自解决这个问题。它正从基础阶段起与 ASML 共同开发掩模。这很不寻常。设备制造商通常将设备规格交给晶圆代工厂,由代工厂自行解决其余问题。而三星选择直接介入标准制定阶段。
如果 12 英寸掩模成为高数值孔径 EUV 量产的事实标准,那三星就参与了"代码"的编写。其他跟随的晶圆厂都将照着同一本手册行事。这就是将一次设备采购转化为结构性优势的方法。
如果三星成功,谁会吃亏
SK 海力士是显而易见的答案,而竞争逻辑对三星有利。SK 海力士已在 HBM(高带宽内存)领域领先——这是 AI 数据中心所需的专用 DRAM。但 HBM 与主流 DRAM 属于不同的赛道。高数值孔径 EUV 的推进目标是更广泛的内存生态:为从智能手机到服务器的一切设备供电的通用级芯片。如果三星在这一方向上抢占先机,它就掌控了下一代主流内存的成本曲线。
台积电是第二个输家,尽管方式不同。ASML 同样向台积电和英特尔供应高数值孔径 EUV 设备。但这些客户是纯晶圆代工厂——它们为其他公司设计芯片。三星既是内存制造商,也是晶圆代工厂运营商。三星在与 ASML 合作开发用于 DRAM 生产的高数值孔径 EUV 工艺过程中积累的制程知识,将直接转移到其代工业务。这意味着三星可以向 AI 芯片制造商提供一个工艺节点,该节点将从其 DRAM 业务所资助的同等生态系统中获益。台积电无法获得这种跨界优势。
讽刺的是,英特尔也可能发现自己落后了。该公司正全力押注自身的代工野心,并在尖端光刻时间线上难以追赶三星和台积电。如果三星与 ASML 锁定了英特尔难以通过改造自身设备来采用的生产标准,差距将进一步扩大。
这些数字到底意味着什么
三星声称,与当前 EUV 相比,高数值孔径 EUV 平台可将单个晶体管缩小多达 1.7 倍,并将密度提升多达 2.9 倍。这些是理论最大值。实际良率提升远比 headline 比率更重要。
三星于 2020 年开始将 EUV 用于 DRAM 生产——首家这样做。此前的押注已带来回报:三星目前在全球 DRAM 生产中占据了相当大的份额,且其 EUV 产线的良率被视为行业领先。高数值孔径 EUV 的时间线延续了这一模式。三星并非在用未经证实的设备做实验。它是在部署一个它已经主导的平台的下一次进化。
2028 年大规模量产的目标很有挑战性,但并非不可能。ASML 自 2024 年起开始交付高数值孔径 EUV 设备,该公司报告称设备正常运行时间和产量稳步提升。瓶颈不在设备本身——而在于周围生态:掩模、光刻胶、量测和工艺整合。这正是三星选择与 ASML 共同开发 12 英寸掩模,而非等待供应商按自己的时间表跟进的原因。
为何意义超越韩国
韩国媒体将此视为本土产业新闻。但其真正意义是全球性的。AI 基础设施建设正在以五年前尚不存在的速度消耗内存。数据中心不仅需要大量 DRAM,还需要密度不断提升的 DRAM。领先边缘上每一点的良率提升,都意味着数百万颗额外的芯片可用于 AI 训练和推理负载。
三星此举是以技术合作为伪装的供应链权力博弈。通过同时确保获取高数值孔径 EUV 和塑造光掩模标准,三星将自己定位为下一代内存生产的守门人。如果成功,该公司赢得的不仅是在市场份额上的胜利——而是定义"下一代 DRAM"含义的权利。
问题是:ASML 是否会允许一家客户捕获如此多的价值链份额?该公司向多家晶圆代工厂和内存厂商供应设备。但三星作为内存生产商和晶圆代工厂运营商的双重角色,赋予了它任何单一用途竞争者都无法比拟的动机和能力。这种不对称性正是这场赌注的全部核心。
接下来会发生什么
在未来 18 个月内关注三个指标:第一,三星和 ASML 是否会公布正式的 12 英寸光掩模认证里程碑;第二,SK 海力士是否会推出自己的掩模或设备合作计划,还是选择观望;第三,台积电和英特尔是否会因三星的先发优势而调整其高数值孔径 EUV 的采用时间表。
如果三星在 2028 年实现干净的良率,DRAM 市场将围绕一家已掌控光刻标准的公司重新洗牌。如果它失误,优势将迅速消失——因为该领域的每个竞争对手都拥有相同的 ASML 设备和相同的路线图。区别在于谁先动,以及谁围绕该技术构建生态系统。
三星押注的是:速度与整合胜过孤立。在内存半导体竞争这场游戏中,这数十年来一直是制胜公式。高数值孔径 EUV 时代或许就是它再次兑现的时刻。