三星DRAM霸权加剧全球芯片通胀危机
三星在上一季度将DRAM市场份额领先优势扩大近4个百分点,全面承接了57%的市场激增红利。这一格局转变正带来'芯片通胀'压力,将在未来数年内波及整个电子供应链。
三星赢得了一场无声的战争——而芯片价格证明了这一点
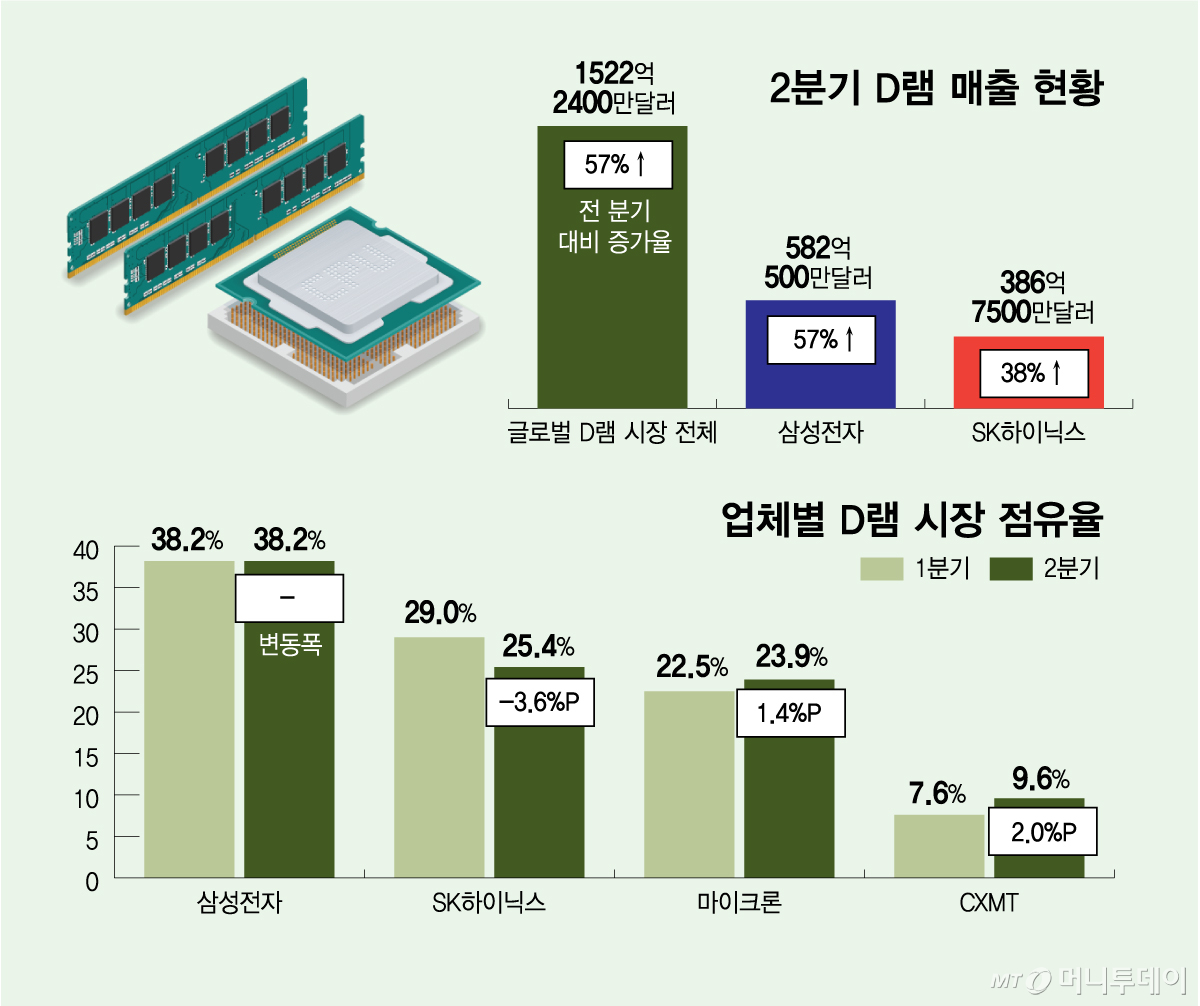
2026年第二季度,全球DRAM市场增长了57%,这一激增由AI服务器需求驱动,同时通用内存价格出现了强劲反弹。但这一 headline 数字掩盖了更深层的故事:三星电子几乎将全部增长收入囊中,而其韩国近邻SK海力士则将份额让给了美国和中国竞争对手——这些对手已不再是它可以忽视的存在。
据Counterpoint Research数据,2026年第二季度全球DRAM市场营收达到1522.4亿美元,高于上一季度的约950亿美元。仅三星DRAM部门就带来580.5亿美元营收,同比增长57%,市场份额维持在38.2%。这种一致性才是真正的成就。当一个市场单季扩张超过一半时,保持份额持平意味着你增长得比市场更快。三星正是如此。
相比之下,SK海力士DRAM营收为386.8亿美元,同比增长38%,增速明显落后于市场整体步伐。其份额从29%下滑至25.4%,单季流失3.6个百分点。两家韩国巨头之间的差距从第一季度的9.2个百分点扩大到第二季度的12.8个百分点,这与一年前的格局形成戏剧性反转——当时SK海力士领先三星6.2个百分点。
HBM困局
这一转变的机制具体且意味深长。SK海力士的问题并非来自需求不足——而是源于其营收结构和合约时机。
SK海力士长期以来将DRAM增长押注在HBM上,这种高带宽内存是AI训练和推理芯片的核心。HBM定价高昂,SK海力士是首家实现HBM3E量产的公司。但眼下有两股力量正在反噬它:首先,HBM3E价格因供应追平需求而承压;其次,HBM4的推出推迟,令分析师曾预期的近期价格催化剂落空。
与此同时,由于AI服务器每单位所需的传统内存远超以往架构,通用型DRAM价格飙升。一台AI服务器CPU配置如今可能需12至16条DDR5通道,需求远超历史常态。三星凭借在标准DRAM上的更广基础及其快速扩产能力,直接吃下了这波涨价红利。SK海力士则未能跟上。
更糟的是,SK海力士此前以本轮涨价前的价格签下了长期协议(LTA)。这些合约锁定了低于现货市场价格的营收,意味着公司无法将涨价传导至利润端。三星则以更灵活的方式安排供应链,使其季度财报完整反映了价格波动。
谁抢走了SK海力士的份额?
市场并非只奖赏三星。另有两位玩家以SK海力士的退让为代价扩大了份额。
美光份额从22.5%升至23.9%,增长1.4个百分点。这家美国内存厂商一直在爱达荷州和纽约工厂大力投资制程升级,其产能扩张策略正在一个每个供给百分点都至关重要的市场中结出硕果。SK海力士失去3.6个百分点,美光拿走1.4个——这笔账不难算清。
更令人意外的赢家是中国本土DRAM龙头长鑫存储(CXMT)。其份额从7.6%攀升至9.6%,增长2个百分点。在一个由韩美企业主导的市场中,一家中国厂商单季拿下2个百分点的全球份额实属罕见。这表明长鑫已从试产迈入实质放量阶段,且在地缘政治摩擦持续之际,客户仍愿意在非关键应用中认证中国内存。
美光和长鑫合计几乎吃掉了SK海力士全部的3.6个百分点下滑,其余则归于三星的增量及市场剩余的整合效应。
芯片通胀周期才刚刚开始
其影响远超三星与SK海力士两家企业之间。经济学家有时称之为"芯片通胀"——即半导体涨价传导至终端产品成本——正在加速,并将至少在2027年前影响多个品类的消费者。
通用DRAM价格已然大幅上扬,且这一趋势不会自行纠正。AI服务器部署正全球化扩张,每座新数据中心都在抬高基础内存需求。消费电子制造商——手机厂商、PC组装厂、汽车电子供应商——正为有限供给的标准DRAM展开竞购。结果是设备成本承受上行压力,两到三个季度后将在零售价中显现。
智能手机利润率本就微薄,正面临新一轮挤压。PC厂商尤其警惕内存成本;一台平均PC的DRAM用量已远超五年前,且随着旗舰设备采用LPDDR5X,这一密度趋势仍在加速。汽车电子通常通过多年合约锁定内存供应,如今却在更高价位重新谈判——就连最绝缘的细分领域也在感受压力。
三星在通用DRAM上的主导地位赋予其定价权,且这一优势有望延续至未来至少两个季度。据《Money Today》援引业界消息,市场预计第三季度将出现新一轮通用DRAM涨价,将进一步拉大三星的营收优势。这一优势能否转化为持久的利润扩张,取决于三星自身的资本开支纪律,但其与SK海力士的营收差距在结构上已相当稳固。
海力士的回本之路
SK海力士并非毫无对策。其LTA组合将在未来数季陆续到期,以更高现货价格续约的合约或可挽回部分第二季度流失的营收。HBM4一旦量产出货,可能重振其高端定位——尽管竞争对手已在缩小性能差距。公司亦持续投资制程技术,有望将成本曲线扳向有利一方。
但窗口狭窄。三星在通用DRAM上的产能优势真实存在,而SK海力士目前尚无对等的反制策略。韩国内存业延续多年的双寡头格局——长期保持两家公司竞争力平衡——正显露疲态。若三星份额突破40%——距离当前38.2%仅一步之遥——竞争格局将向大玩家倾斜,小众策略将遭反噬。
对全球电子产业而言,结论简明:芯片价格不会回落。AI计算架构对每个节点的内存需求只增不减,而最能满足这一需求的供应商正在巩固优势。消费者或许在一件单品上察觉不到差异,但每一台设备——从手机到汽车再到云端基础设施——都在以复利效应蚕食钱包与资产负债表。
DRAM市场一季增长57%,三星与之共进。世界其余部分仍在为账单买单。