El dominio de Samsung en DRAM alimenta una crisis global de inflación de chips
Samsung acaba de ampliar su ventaja sobre SK Hynix en el mercado DRAM casi 4 puntos porcentuales en un solo trimestre, absorbiendo todo el empuje de un aumento del 57 % en el mercado. Este cambio está generando presiones de 'chipflation' que se extenderán por todas las cadenas de suministro electrónicas durante años.
Samsung acaba de ganar una guerra silenciosa — y los precios de los chips lo demuestran
El mercado global de DRAM creció un 57% en el segundo trimestre de 2026, un salto impulsado por la demanda de servidores para inteligencia artificial y una recuperación brusca en los precios de la memoria de propósito general. Pero la cifra principal oculta una historia más profunda: Samsung Electronics absorbió prácticamente todo ese crecimiento intacto, mientras que su rival coreano más cercano, SK Hynix, cedió terreno frente a competidores estadounidenses y chinos que ya no puede permitirse ignorar.
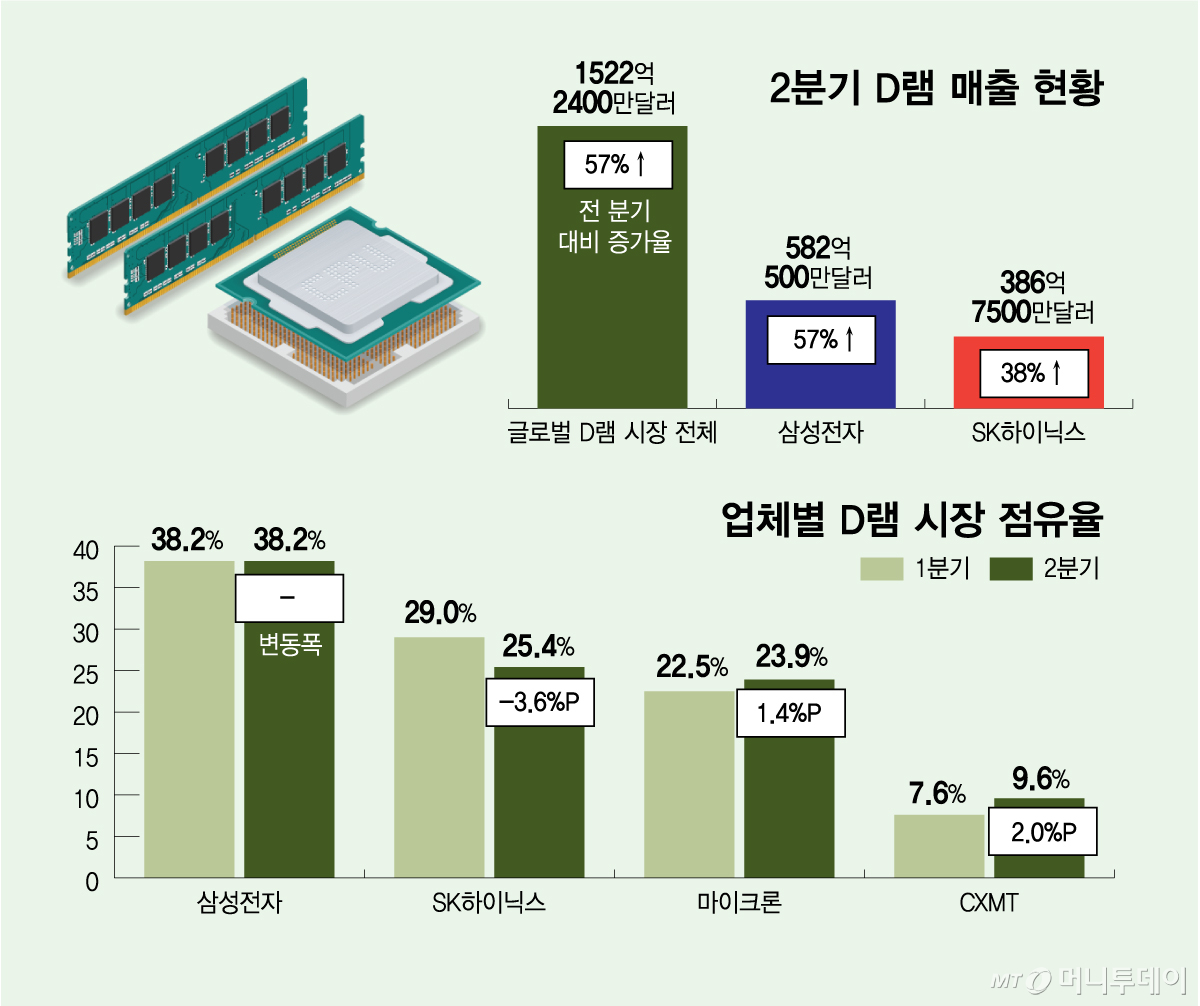
Según Counterpoint Research, los ingresos del mercado global de DRAM alcanzaron los 152.240 millones de dólares en el segundo trimestre, frente a aproximadamente 95.000 millones en el trimestre anterior. Solo el segmento de DRAM de Samsung generó 58.050 millones de dólares, un aumento del 57% que mantuvo su cuota de mercado en 38,2%. Esa consistencia es el verdadero logro. Cuando un mercado se expande en más de la mitad en un solo trimestre, mantenerse plano en cuota significa que creciste más rápido que el mercado. Samsung hizo exactamente eso.
SK Hynix, por el contrario, registró 38.680 millones de dólares en ingresos de DRAM —un aumento del 38%, muy por debajo del ritmo del mercado—. Su participación bajó del 29% al 25,4%, una pérdida de 3,6 puntos porcentuales en un solo trimestre. La brecha entre los dos gigantes coreanos se amplió de 9,2 puntos porcentuales en el primer trimestre a 12,8 puntos en el segundo, un revés dramático respecto a un año antes, cuando SK Hynix lideraba a Samsung por 6,2 puntos.
La trampa del HBM
La mecánica de este cambio es específica y reveladora. Los problemas de SK Hynix no provinieron de la falta de demanda, sino de la estructura de su mezcla de ingresos y el calendario de sus contratos.
SK Hynix había apostado longstandingmente por el HBM (High Bandwidth Memory), la memoria de alta velocidad que alimenta los chips de entrenamiento e inferencia de inteligencia artificial. El HBM tiene precios premium, y SK Hynix fue la primera en enviar HBM3E en volumen. Pero dos fuerzas operan ahora en su contra. Primero, los precios del HBM3E están suavizándose a medida que la oferta se pone al día con la demanda. Segundo, el lanzamiento del HBM4 se ha retrasado, eliminando un catalizador de precios a corto plazo en el que los analistas habían contado.
La memoria DRAM de propósito general, mientras tanto, ha visto precios dispararse porque los servidores de inteligencia artificial requieren mucha más memoria convencional por unidad que las arquitecturas anteriores. Una configuración actual de CPU para servidor de IA puede especificar de 12 a 16 canales de DDR5, extrayendo la demanda muy por encima de los estándares históricos. Samsung, con su base más amplia en DRAM estándar y su capacidad para escalar la producción rápidamente, capturó este aumento de precios directamente. SK Hynix no lo hizo.
Complicando aún más el problema, SK Hynix había firmado acuerdos a largo plazo (LTA) con clientes a precios fijados antes del actual repunte. Esos contratos bloquearon ingresos a tasas muy por debajo de los precios del mercado al contado, lo que significaba que la compañía no podía trasladar el aumento de precios a su resultado neto. Samsung, que estructuró una porción mayor de su suministro sin esas restricciones, reflejó el movimiento completo de precios en sus cifras trimestrales.
¿Quién ganó la cuota de SK Hynix?
El mercado no simplemente recompensó a Samsung. Dos otros actores se expandieron a expensas de SK Hynix.
La cuota de Micron subió del 22,5% al 23,9%, una ganancia de 1,4 puntos porcentuales. El fabricante estadounidense de memorias ha estado invirtiendo fuertemente en actualizaciones de procesos en sus fábricas de Idaho y Nueva York, y su estrategia de expansión de capacidad finalmente está dando resultados en un mercado donde cada punto porcentual de suministro importa. SK Hynix perdió 3,6 puntos; Micron tomó 1,4. Las matemáticas son innegables.
El ganador más sorprendente es Changxin Memory Technologies (CXMT), el principal productor doméstico de DRAM de China. La cuota de CXMT ascendió del 7,6% al 9,6%, una ganancia de 2 puntos porcentuales. En un mercado dominado por firmas coreanas y estadounidenses, que un jugador chino gane 2 puntos de cuota global en un solo trimestre es inusual. Señala que CXMT ha pasado más allá de la producción de prueba hacia volúmenes significativos, y que los clientes están dispuestos a calificar memoria china para aplicaciones no críticas incluso en medio de la fricción geopolítica.
Juntos, Micron y CXMT explicaron casi toda la caída de 3,6 puntos de SK Hynix. El resto corresponde a las ganancias incrementales de Samsung y a la consolidación residual del mercado.
El ciclo de chipflation apenas ha comenzado
Las implicaciones se extienden mucho más allá de Samsung y SK Hynix. Lo que los economistas llaman a veces “chipflation” —la transmisión de los aumentos de precios de semiconductores a los costos de los productos finales— se está acelerando, y afectará a los consumidores en múltiples categorías al menos hasta 2027.
Los precios de la memoria DRAM de propósito general ya han subido drásticamente. La tendencia no se autocorrige. Los despliegues de servidores de inteligencia artificial se están escalando globalmente, y cada nuevo centro de datos se suma a la demanda base de memoria. Los fabricantes de electrónica de consumo —marcas de smartphones, ensambladores de PC, proveedores de electrónica automotriz— están compitiendo entre sí por un suministro finito de DRAM estándar. El resultado es presión al alza en los costos de los dispositivos que se reflejará en los precios minoristas dentro de dos o tres trimestres.
Los márgenes de los smartphones, ya delgados en muchos segmentos, enfrentan nueva compresión. Los fabricantes de PCs están observando los costos de memoria con particular alarma; un PC promedio contiene significativamente más DRAM que hace cinco años, y esa tendencia de densidad se acelera con la adopción de LPDDR5X en dispositivos de gama alta. La electrónica automotriz, que típicamente asegura el suministro de memoria a través de contratos plurianuales, ahora está renegociando a tasas más altas —una señal de que incluso los sectores más aislados están sintiendo la presión.
El dominio de Samsung en DRAM de propósito general le da poder de precios que probablemente persistirá al menos durante los próximos dos trimestres. Fuentes de la industria dijeron a Money Today que esperan otra ronda de aumentos de precios de DRAM general en el tercer trimestre, lo que ampliaría aún más la ventaja de ingresos de Samsung. Si esa ventaja se traduce en una expansión sostenida de márgenes depende de la disciplina propia de Samsung en gasto de capital, pero la brecha de ingresos con SK Hynix parece estar estructuralmente arraigada por ahora.
El camino de regreso de SK Hynix
SK Hynix no está sin opciones. Su cartera de LTA vencerá contratos a lo largo de los próximos trimestres, y nuevos acuerdos a tasas más altas del mercado al contado podrían restaurar parte del crecimiento de ingresos que perdió en el segundo trimestre. El HBM4, una vez que se envíe, puede reafirmar el posicionamiento premium de SK Hynix —aunque los competidores ya están trabajando para cerrar la brecha de rendimiento—. Y la compañía continúa invirtiendo en tecnología de procesos que podría desplazar la curva de costos a su favor.
Pero la ventana es estrecha. La ventaja de capacidad de Samsung en DRAM general es real y actualmente no contrarrestada por una estrategia comparable de SK Hynix. El modelo de liderazgo dual del sector de memorias coreano, que históricamente mantuvo competitivas a ambas compañías, está mostrando tensión. Si Samsung amplía su ventaja de cuota más allá del 40% —umbral no muy lejos de su actual 38,2%—, la dinámica competitiva cambiará en formas que favorecen a los jugadores más grandes y penalizan las estrategias de nicho.
Para la industria global de electrónica, la conclusión es clara: los precios de los chips no están bajando. La arquitectura de la computación de inteligencia artificial requiere más memoria por nodo, y los proveedores mejor posicionados para entregarla están consolidando su ventaja. Los consumidores pueden no notar la diferencia en un solo producto, pero el efecto acumulado en cada dispositivo —desde teléfonos hasta automóviles hasta infraestructura en la nube— se sentirá en billeteras y balances por igual.
El mercado de DRAM creció 57% en un trimestre. Samsung creció con él. El resto del mundo aún está ajustándose a la cuenta.