三星HBM跃升信号:半导体新格局
三星HBM市场份额跃升至33%,单季度几乎追平SK海力士。与此同时,美光产能翻倍,中国长鑫存储(CXMT)DRAM份额突破双位数,存储行业正进入四强博弈,对AI供应链影响深远。
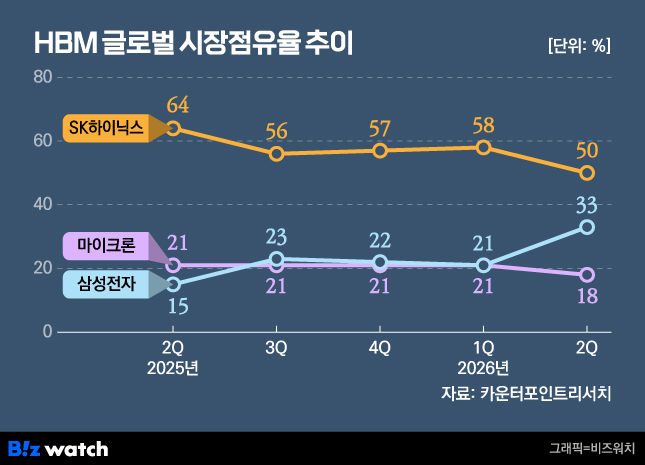
差距缩小
在高端带宽内存(HBM)市场,三星电子与SK海力士之间的差距已在本季度内缩至不到一半。据Counterpoint Research数据,三星今年第二季度全球HBM营收份额升至33%,高于第一季度的21%。仍居首位的SK海力士份额为50%,下滑了8个百分点,使这两家韩国竞争对手之间的差距从37个百分点缩减至17个百分点。
这些数字本身就已十分引人注目。但它们所揭示的故事之所以重要,是因为它正处于AI供应链的核心位置。每颗进入数据中心的英伟达GPU都依赖HBM堆叠。谁掌控了HBM供应,谁就不仅是在获取营收——更是在影响哪些客户能拿到芯片、何时到货,以及能获得怎样的利润空间。
三星的跃升并非偶然。该公司一直在悄然向多家大型科技公司客户增加HBM交付量,将客户基础从单一依赖模式中拓宽开来,而这种单一客户依赖正是SK海力士长期主导市场的关键。数据显示,三星如今服务着更多的买家,这意味着在该市场上,面对英伟达需求远超供给的局面,三星的风险更低、话语权更强。
HBM4的催化
真正的转折点或许还未到来——它可能才刚刚开始。今年大部分HBM营收仍来自第五代HBM3E。但第六代HBM4现已进入批量出货阶段。HBM4售价更高、利润率更好,并能与英伟达下一代Vera Rubin加速器实现更深度的整合。Counterpoint预计三星将通过HBM4出货进一步提升其市场份额。
对SK海力士而言,这是关键时刻——一个原本大幅领先的局面正演变为激烈争夺的市场。SK海力士长期以来一直优先获得英伟达最先进GPU设计的供货权。如果三星在HBM4的质量与交付时间表上追平甚至超越SK海力士,这一优势就会削弱。而一旦这种情况发生,英伟达将获得它此前稀缺的资源:一个可信的备用供应商。
这是一种结构性变化。单一供应商依赖集中了风险,削弱了买方的议价地位。而两个强势供应商的存在将彻底改变谈判格局。
美光不再观望
美光在HBM市场的份额为18%,较第一季度下降3个百分点。但季度下滑掩盖了一个更为激进的动向:该公司计划到年底前将HBM产能接近翻番至每月约10万片晶圆,而去年仅为4万至5万片。目前,美光已向台湾和新加坡运送设备。到12月,HBM4 12层堆叠产品可能占美光产能的一半。
行业估算显示,三星和SK海力士的产能分别处于每月15万至20万片区间。美光的10万片仍落后于这两家韩国企业,但这代表了一种大幅度的产能追赶。当AI加速器所需的HBM超出市场供应时,10万片与4万片晶圆之间的差距并非微小增量——而是关乎能否留住客户的关键差别。
美光的战略意图显而易见:它在用短期营收份额换取长期市场地位。若需求持续旺盛、产能按规划爬坡,美光有望在HBM4周期中斩获远比当前数字所显示的更大份额。
长鑫存储找到突破口
在HBM新闻占据头条的同时,大宗商品DRAM市场正悄然发生变化。中国国有背景内存制造商长江存储科技(CXMT)在第二季度全球DRAM市场实现了两位数营收份额——10%。这是该公司首次单季度份额达到两位数,增长轨迹极为陡峭:2023年不足1%,2023年第二季度4%,2024年初8%,如今已达10%。
长鑫存储并未在先进制程上与三星、SK海力士或美光正面竞争,而是进入了三家巨头逐渐收缩的空白地带。随着这些公司优先投入HBM和高利润产品,DRAM市场供应收紧,长鑫存储则以现有产能及稳步扩产填补了这一缺口。
目前,长鑫存储的DRAM月产能约为30万片晶圆。行业预测到2028年该数字将达到60万片——大致相当于SK海力士当前的DRAM总产能。在一个资本支出通常每年高达数百亿美元的领域,这是极为庞大的扩张。
长鑫存储的目光也在向上延伸。该公司正在推进低功耗DRAM变体产品的量产,并已启动HBM3E的大规模生产。在HBM技术上它落后于韩国领先者一代,但它拥有规模优势、中国蓬勃发展的AI产业所提供的稳固国内客户群,以及能够抵御常规市场纪律的国家支持。在地缘贸易环境碎片化的当下,这种组合意义远超单纯的技术追赶曲线所能体现的价值。
对英伟达与AI建设者的影响
四方内存竞争格局带来的直接后果是供应。过去两年,英伟达交付新型GPU的能力一直受制于HBM的供应情况——而这些供应主要由SK海力士把控。三星的增长和美光的扩张为英伟达送上了一份重要的战略礼物:供应商选择权。
这种选择权改变了定价态势。它降低了单一供应商风险,缩短了交付周期,因为三星和美光可以为英伟达专属订单分配产能,而无需挤占SK海力士的其他客户资源。同时,这也为SK海力士引入了无法忽视的竞争压力。
对于基于英伟达芯片构建AI系统的企业——微软、Meta、谷歌、亚马逊——这一变化的影响更为具体。更多的HBM供应意味着更多的GPU能够更快出货。此外,内存的单位成本可能趋于稳定甚至下降,从而改善那些持续挤压预算的AI基础设施采购利润率。
四方角逐
一位行业人士清晰描绘了当前的市场格局:内存市场正从三方竞争转向四方角逐。三星正在缩小与SK海力士在HBM领域的差距,美光正在追赶两家韩国企业在产能上的领先地位,长鑫存储则从三家巨头逐步放弃的DRAM份额中开拓阵地,并瞄准更高端的市场。
这并非暂时现象。每一个竞争维度都有意投资的支撑。三星与SK海力士已在研发HBM4E——即HBM4的后继产品。美光正在扩张台湾与新加坡的晶圆厂。长鑫存储正从每月30万片向60万片规模跃升。
竞争压力对买方有利。它降低了供应中断风险集中在单一玩家身上的可能性。与此同时,美国与中国都拥有了日益增强的本土内存制造能力,这一转变具有超越市场份额表格的地缘政治意义。
如今的问题不再是三方格局是否会瓦解,而是新的均衡将多快形成——以及当下一轮AI周期需要超出当前任何一家企业产能的更多内存时,谁能占据更有利的位置。