El avance de HBM de Samsung señala un nuevo equilibrio de poder en semiconductores
La cuota de mercado de HBM de Samsung saltó al 33 %, casi igualando a SK Hynix en un solo trimestre. Mientras Micron duplica su capacidad y CXMT cruza el dígito doble en DRAM, la industria de la memoria entra en una confrontación a cuatro bandas con importantes implicaciones para las cadenas de suministro de inteligencia artificial.
Una ventaja que se achica
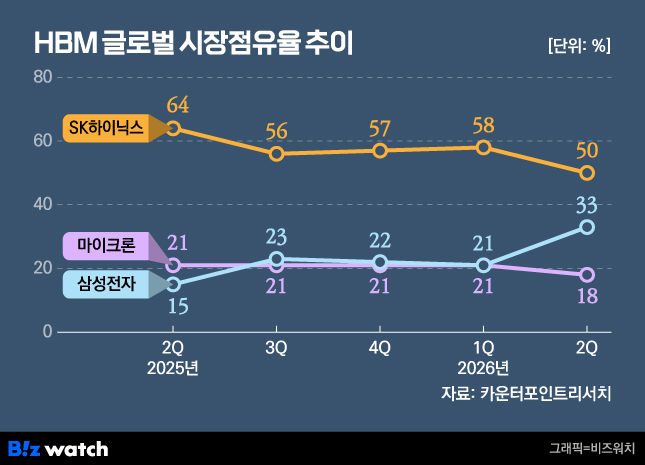
Samsung Electronics ha reducido a menos de la mitad su brecha con SK Hynix en el mercado de memoria de alto rendimiento (HBM) durante un solo trimestre. Según Counterpoint Research, la cuota de ingresos global de Samsung en HBM subió al 33% en el segundo trimestre de este año, frente al 21% del primer trimestre. SK Hynix, que sigue liderando con el 50%, cedió 8 puntos porcentuales, achicando la brecha entre ambos rivales coreanos de 37 puntos a 17.
Los números por sí solos son llamativos. Pero la historia que cuentan importa porque se sitúa en el centro de la cadena de suministro de inteligencia artificial. Cada GPU Nvidia que se despliega en centros de datos depende de pilas HBM. Quien controle el suministro de HBM no solo capturará ingresos, sino que también influirá en quién recibe chips, cuándo llegan y a qué márgenes.
El salto de Samsung no es una casualidad. La compañía ha incrementado de forma discreta los envíos de HBM a varios grandes clientes tecnológicos, ampliando su base más allá de la dependencia de un solo cliente que ha definido el dominio de SK Hynix. Los datos sugieren que Samsung ahora abastece a más compradores, lo que significa menor vulnerabilidad y mayor poder de negociación en un mercado donde la demanda de Nvidia supera con creces la oferta.
El catalizador HBM4
El verdadero punto de inflexión puede que no haya pasado: puede que apenas esté comenzando. La mayor parte de los ingresos por HBM de este año siguen proveniendo de HBM3E, la quinta generación. Pero la sexta generación, HBM4, ya está entrando en envíos a volumen. HBM4 tiene precios más altos, mejores márgenes y una integración más profunda con el acelerador Vera Rubin de próxima generación de Nvidia. Counterpoint espera que Samsung acelere sus ganancias de cuota específicamente mediante envíos de HBM4.
Para SK Hynix, este es el momento en que una ventaja dominante se convierte en un mercado disputado. La compañía ha gozado durante mucho tiempo de acceso preferencial a los diseños de GPU más avanzados de Nvidia. Si Samsung iguala o supera a SK Hynix en calidad y plazos de entrega de HBM4, esa ventaja se erosiona. Y cuando eso ocurra, Nvidia obtendrá algo que no ha tenido en exceso: una segunda fuente creíble.
Eso es un cambio estructural. La dependencia de una sola fuente concentra el riesgo y debilita la posición del comprador. Dos proveedores sólidos cambian las reglas de la negociación por completo.
Micron ya no se limita a observar
Micron se sitúa en el 18% en HBM, tres puntos por debajo del primer trimestre. Pero la disminución trimestral oculta un movimiento mucho más agresivo. La compañía planea casi duplicar su capacidad de producción de HBM a aproximadamente 100.000 obleas por mes para finales de año, frente a las 40.000-50.000 del año pasado. Ya está enviando equipos a Taiwán y Singapur. Para diciembre, los productos HBM4 de 12 pilas podrían representar la mitad de la producción de Micron.
Las estimaciones del sector sitúan a Samsung y SK Hynix en 150.000 a 200.000 obleas por mes cada uno. Las 100.000 de Micron aún quedarían por detrás de ambos, pero representan una compresión dramática. Cuando los aceleradores de IA necesitan más HBM de la que el mercado puede entregar, la diferencia entre 100.000 y 40.000 obleas no es incremental: es la diferencia entre tener clientes y perderlos.
La estrategia de Micron es inequívoca. Está negociando cuota de ingresos a corto plazo por posicionamiento a largo plazo. Si la demanda se mantiene y la capacidad escala según lo previsto, Micron podría reclamar una porción mucho mayor del ciclo HBM4 de lo que sus números actuales sugieren.
CXMT encuentra las grietas
Mientras el titular de HBM domina, un cambio más silencioso está ocurriendo en la DRAM comercial. ChangXin Memory Technologies (CXMT), la fabricante china de memorias respaldada por el Estado, registró una cuota de ingresos de dos dígitos, 10%, en el mercado global de DRAM en el segundo trimestre. Esta es la primera vez que la compañía alcanza dos dígitos en un solo trimestre, y la trayectoria es pronunciada: menos del 1% en 2023, 4% en el segundo trimestre de 2023, 8% a principios de 2024 y ahora 10%.
CXMT no ganó esta cuota compitiendo de frente con Samsung, SK Hynix o Micron en nodos avanzados. Se movilizó en el espacio que los grandes tres están dejando atrás. A medida que esas compañías priorizaron HBM y productos de alto margen, el suministro de DRAM comercial se estrechó. CXMT llenó el hueco con capacidad existente y expansión constante.
Su producción de DRAM está funcionando hoy a aproximadamente 300.000 obleas por mes. Las proyecciones del sector sitúan esa cifra en 600.000 para 2028, igualando aproximadamente la capacidad total actual de DRAM de SK Hynix. Eso es una construcción masiva en un sector donde el gasto de capital suele ascender a decenas de miles de millones anuales.
CXMT también mira hacia arriba. La compañía está acelerando variantes de DRAM de bajo consumo y ya ha comenzado la producción en masa de HBM3E. Va una generación por detrás de los líderes coreanos en HBM, pero cuenta con escala, una base garantizada de clientes domésticos en el floreciente sector de inteligencia artificial de China y apoyo estatal que la aísla de la disciplina de mercado normal. En un entorno comercial global fragmentado, esa combinación importa más de lo que sugieren las curvas de avance técnico.
Qué cambia para Nvidia y los constructores de IA
La consecuencia inmediata de una competencia de memorias en cuatro vías es el suministro. Durante los últimos dos años, la capacidad de Nvidia para entregar nuevas GPUs ha estado restringida por la disponibilidad de HBM, y esa disponibilidad estaba abrumadoramente en manos de SK Hynix. El crecimiento de Samsung y la expansión de Micron le dan a Nvidia un regalo estratégico desproporcionado: elección de proveedor.
Esa elección cambia la dinámica de precios. Reduce el riesgo de dependencia de un solo proveedor. Acorta los plazos de entrega, porque Samsung y Micron pueden asignar capacidad a pedidos específicos para Nvidia sin desplazar a los otros clientes de SK Hynix. E introduce una presión competitiva que SK Hynix no puede ignorar.
Para las compañías de IA que construyen sobre silicio Nvidia, Microsoft, Meta, Google y Amazon, la implicación es menos abstracta. Más suministro de HBM significa más GPUs enviadas, más rápido. También significa que el costo por unidad de memoria podría estabilizarse o disminuir, mejorando los márgenes en las compras de infraestructura de IA que han estado tensionando los presupuestos.
La batalla a cuatro vías
Una fuente del sector describió la configuración actual con claridad: el mercado de memorias está pasando de una estructura de tres jugadores a un concurso a cuatro. Samsung está cerrando la brecha con SK Hynix en HBM. Micron está achicando la distancia con ambos coreanos en capacidad. CXMT está tallando cuota en DRAM que los grandes tres han pasado a segundo plano y apuntando más alto.
Esto no es un resbalón pasajero. Cada frente está siendo reforzado por inversiones deliberadas. Samsung y SK Hynix ya trabajan en HBM4E, la generación posterior a HBM4. Micron está ampliando sus fábricas en Taiwán y Singapur. CXMT está escalando de 300.000 a 600.000 obleas por mes.
La presión competitiva beneficia a los compradores. Aumenta el riesgo de que la interrupción del suministro recaiga sobre cualquier jugador individual. Y proporciona a Estados Unidos y a China cada vez una capacidad doméstica de memorias más sólida, un cambio con dimensiones geopolíticas que van mucho más allá de las tablas de cuota de mercado.
La pregunta ya no es si el orden tripartito se está fracturando. Es qué tan rápido se forma el nuevo equilibrio, y quién termina mejor posicionado cuando el próximo ciclo de IA demande más memoria de la que cualquiera puede producir actualmente.