三星、SK海力士向股东返还90万亿韩元——这究竟释放了什么信号
三星和SK海力士承诺三年内向股东返还近200万亿韩元,同时重金押注AI存储芯片。这一规模令人震惊,但韩国芯片巨头未来的前景同样扑朔迷离。
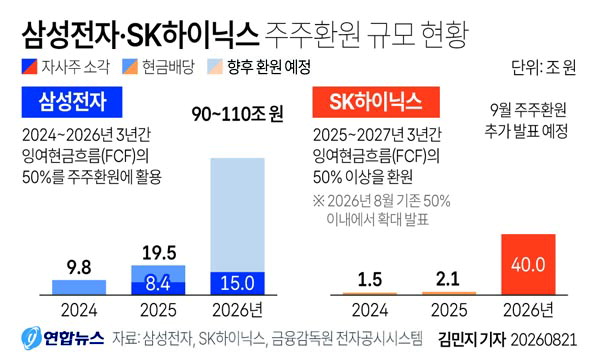
那个改变一切的数字
三星电子批准了2026年总计90万亿至110万亿韩元的股东回报计划。单看这一数字便已惊人——大约是该公司2020年创下的20.3万亿韩元历史纪录的五倍。但若将SK海力士同期的承诺一并考虑,它所讲述的故事早已超越韩国公司治理趋势的范畴。
这并非寻常的资金返还。这是两家公司对即将到来的事态发出的声明。
三年,120万亿韩元
三星在2024年和2025年已通过常规股息返还了19.6万亿韩元——每年9.8万亿。2025年,该公司额外派发了一次性特别股息1.3万亿韩元,并通过股票回购与注销返还了8.4万亿韩元。2026年的计划(仍待10月董事会批准)将三年总额推至约120万亿至140万亿韩元。
机制十分明确:三星承诺从2024年至2026年将自由现金流的50%用于股东回报。这不是模糊的承诺,而是嵌入公司资本配置框架中的契约式上限。其中约30万亿韩元仅通过第三季度现金股息即可兑现,剩余部分将在2027年1月根据当年经营业绩决定。
SK海力士尚未在现有报道中披露同等数字,但其董事会已批准了一项可比的股东回报计划,表明这两家韩国存储巨头正齐步前行。这种同步性至关重要——当两家竞争对手在资本配置上协同行动时,意味着它们对行业轨迹有着共同的预期——无论这些预期最终是否被证实。
真正的问题:为何是现在?
叙事在此处出现分叉。一份庞大的股东回报计划可能意味着两种截然不同的信号。
第一种解读是极度乐观:公司预计AI驱动的内存芯片利润将在未来数年保持高位,因此希望在继续投资新一代HBM产能的大额资本支出之余,仍可向股东回馈。三星和SK海力士均在竞相使其最新的高带宽存储器工艺通过Nvidia Rubin和AMD MI400的认证——这两款芯片本周在Hot Chips 2026大会上亮相。Meta、微软、谷歌和OpenAI也在同一活动上发布了各自的定制芯片路线图。需求端真实存在且持续增长。
第二种解读则是谨慎信号:公司预计当前的存储超级周期即将见顶,希望在盈利压缩之前尽快将现金返还股东。内存芯片素以周期性著称。上一轮HBM需求接近当前水平时,行业曾在上行方向上超预期——但此前周期中,服务器需求走弱时也曾向下超预期。真正的危险在于,若利润率崩塌,今天承诺的股东回报可能变得根本无法兑现。
三星管理层尚未公开表态倾向哪种解读。这种沉默本身即意味深长,它为市场留下了将自身假设投射到这一承诺之上的空间。
鲜少有人讨论的次生影响
这些回报计划的含义远远超出三星和SK海力士的资产负债表。试想一下,如果存储周期比预期更快转向下行会怎样?一家已契约式承诺将自由现金流50%用于股东回报的公司将面临一个两难抉择:要么违约失信、令投资者信心崩盘,要么削减资本支出、在HBM竞赛中落后。无论哪种结果,都将削弱公司的竞争地位。
此外,还存在着资本配置的扭曲效应。三星2025年的总支出预计将超过100万亿韩元——又是一个历史新高。该公司正同时在扩大产能上大力投入,并慷慨承诺股东回报。这种双重姿态只有在利润率维持的前提下才能成立。若利润率失守,公司将不得不用更少的钱同时做两件事,而两者都将受损。
SK海力士面临类似的张力,但叠加了一层额外的复杂性。该公司比三星更透明地披露了HBM技术路线图,而这种透明度也制造了预期落差。如果三星的回报释放出信心信号,而SK海力士的技术执行落后,市场将惩罚这种落差。反之,若SK海力士在HBM认证上超出预期而三星步履蹒跚,三星的回报承诺便会显得盲目乐观。
市场正在定价什么
KOSPI指数一直在地缘政治摩擦——美国-伊朗停火延期谈判僵局以及主要经济体长期收益率攀升——与韩国半导体的引力之间被反复拉扯。近期的交易显示,该指数在吸收宏观冲击后,凭借股东回报乐观情绪收复失地。这是一种脆弱的平衡。
NH投资证券分析师Na Jeong-hwan指出,制约KOSPI的主要逆风——长期国债收益率波动与不确定的企业资本回报——已基本消退。剩余的催化剂是本周晚些时候Nvidia的财报以及美联储主席杰罗姆·鲍威尔于8月28日至29日在杰克逊霍尔的讲话。如果Nvidia验证了AI周期的持续性,且杰克逊霍尔会议安抚了债券市场的焦虑,Na预计估值修复进程将加速。
但Normalization惠及谁?只有三星和SK海力士能够延续其盈利轨迹,整个KOSPI才能受益。如果内存价格在2027年走弱——正如2021至2022年周期高峰之后所发生的那样——股东回报承诺可能从救命稻草变为沉重负债。KOSPI实际上已成为对内存芯片定价的杠杆赌注,而这种集中度风险被大多数参与者低估了。
全球供应链视角
英文报道往往将三星和SK海力士视为韩国故事。但它们不完全是。这两家公司控制了全球绝大部分HBM供应,而HBM正是目前每台主流AI加速卡面临的瓶颈约束。没有HBM,Nvidia无法放量Rubin。没有HBM,AMD无法放量MI400。就连谷歌和Meta的定制芯片也依赖于此。
三星90万亿至110万亿韩元的回报承诺,正是向市场传递了该公司从这一瓶颈地位中预期能产生多少超额现金的信号。如果公司相信HBM利润率将快速侵蚀,它会更倾向于保留现金以灵活应对资本支出或偿还债务。相反,它选择承诺将现金分配出去。
这一承诺的影响远不止于首尔。全球AI基础设施建设者——任何依赖韩国HBM供应的公司——应将此解读为管理层对至少持续到2026年的旺盛需求信号释放的信心。但信心不等于供应合同。如果这些建设者找到了替代内存来源,或者三星和SK海力士未能按时通过认证,那么需求端信心可能比现金承诺的逆转速度更快消散。
接下来会发生什么
未来几周有三件事值得关注。
Nvidia将于8月26日发布的财报将是第一个真正的考验。如果公司指引中显示HBM需求持续增长,三星和SK海力士的股东将获得验证;如果指引走弱,股东回报的故事便失去了根基。市场将立即重新定价这些承诺的可持续性。
10月的董事会会议将敲定三星2026年回报的具体细节——现金股息规模、回购金额及注销时间表。届时抽象承诺将化为具体数字。一直在为信心定价的投资者应密切关注最终数字是落在区间内还是触及下限。
杰克逊霍尔会议将奠定宏观背景。长期国债收益率走低将广泛提振KOSPI估值;收益率走高则会对即便表现强劲的企业形成惩罚。微观层面的信心(股东回报)与宏观层面的不确定性(收益率、地缘政治)之间的博弈,将决定这个故事最终以对韩国半导体主导地位的验证收场,还是以周期性冒进的警示录告终。
股东回报的数字已被写入党章。但支撑这些数字的盈利尚未落笔。无论最终由谁来书写,都将在预见力与绝望感之间定义这些承诺的性质。