Samsung y SK Hynix devuelven 90 billones de wones a los accionistas: lo que realmente señala
Samsung y SK Hynix se comprometen a nearly 200 billones de wones en retornos a accionistas durante tres años, mientras apuestan fuerte por chips de memoria para IA. La escala es impresionante, pero también lo es la ambigüedad sobre qué viene después para los gigantes coreanos de semiconductores.
El número que lo cambia todo
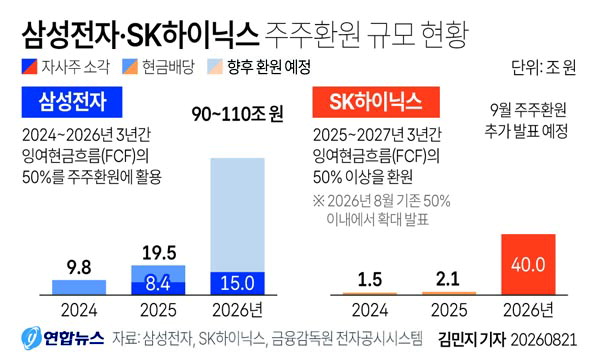
Samsung Electronics aprobó un plan de devolución a accionistas por 90 a 110 billones de wones para 2026. Por sí solo, es una cifra enorme: aproximadamente cinco veces el récord anterior de la empresa, de 20,3 billones de wones en 2020. Pero puesta junto a los compromisos paralelos de SK Hynix, cuenta una historia que va mucho más allá de las tendencias de gobierno corporativo coreano.
No se trata de una devolución de capital ordinaria. Es una declaración sobre lo que estas dos empresas creen que está por venir.
Tres años, 120 billones de wones
Samsung ya ha devuelto 19,6 billones de wones a través de dividendos ordinarios durante 2024 y 2025: 9,8 billones por año. En 2025, sumó un dividendo especial de 1,3 billones de wones y recompras y cancelaciones de acciones por 8,4 billones de wones. El plan para 2026, aún sujeto a la aprobación del directorio en octubre, empuja el total a tres años hasta un estimado de 120 a 140 billones de wones.
El mecanismo es específico: Samsung se comprometió a destinar el 50 por ciento del flujo de caja libre a devoluciones a accionistas entre 2024 y 2026. No es una promesa vaga. Es un límite contractual integrado en el marco de asignación de capital de la empresa. Aproximadamente 30 billones de wones de esto llegan a través de dividendos en efectivo solo en el tercer trimestre, con el resto decidido en enero de 2027 sobre la base de los resultados operativos de ese año.
SK Hynix no ha publicado cifras idénticas en los reportes disponibles, pero su directorio ha aprobado un programa comparable de devolución a accionistas, lo que indica que los dos gigantes coreanos de memoria avanzan al unísono. Esa sincronía importa. Cuando dos competidores se mueven juntos en asignación de capital, sugiere expectativas compartidas sobre la trayectoria de la industria, independientemente de que esas expectativas resulten correctas o no.
La verdadera pregunta: ¿por qué ahora?
Aquí es donde la narrativa se quiebra. Un plan masivo de devolución a accionistas puede significar una de dos cosas.
En primer lugar, señala confianza extrema: la empresa espera que las ganancias de chips de memoria impulsados por IA se mantengan elevadas durante años, y quiere premiar a los inversores mientras aún financia gastos de capital agresivos en producción de HBM de próxima generación. Samsung y SK Hynix compiten por calificar sus procesos más recientes de memoria de alto ancho de banda para los Rubins de Nvidia y los MI400 de AMD, presentados esta semana en Hot Chips 2026. Meta, Microsoft, Google y OpenAI también desvelaron sus hoja de ruta de chips personalizados en el mismo evento. El lado de la demanda es real y crece.
En segundo lugar, señala cautela: la empresa espera que el superciclo actual de memoria llegue a su pico pronto, y quiere devolver efectivo a los accionistas antes de que las ganancias se compriman. Los chips de memoria son famosas y cíclicamente volátiles. La última vez que la demanda de HBM se acercó a estos niveles, la industria sorprendió hacia arriba, pero también sorprendió a la baja cuando la demanda de servidores se suavizó en ciclos anteriores. El peligro es que las devoluciones a accionistas comprometidas hoy se vuelvan imposibles de honrar mañana si los márgenes colapsan.
La dirección de Samsung no ha elegido públicamente entre estas dos interpretaciones. Ese silencio en sí mismo es significativo. Deja espacio para que el mercado proyecte sus propias suposiciones sobre el compromiso.
Efectos de segundo orden que nadie discute
Las implicaciones de estos planes de devolución se extienden mucho más allá de los balances de Samsung y SK Hynix. Considera qué pasa si el ciclo de la memoria se gira más rápido de lo esperado. Una empresa que se ha comprometido contractualmente a devolver el 50 por ciento del flujo de caja libre enfrenta una elección terrible: incumplir su promesa y desplomar la confianza de los inversores, o recortar el gasto de capital y quedarse atrás en la carrera por HBM. Cualquiera de los dos resultados debilita la posición competitiva de la empresa.
También hay una distorsión en la asignación de capital en juego. El gasto de capital total de Samsung para 2025 se espera que supere el billón de 100 wones, otro récord. La empresa gasta agresivamente en expansión de capacidad y, simultáneamente, se compromete agresivamente a devoluciones a accionistas. Esta postura dual solo funciona si los márgenes se mantienen. Si no, la empresa se encuentra intentando hacer ambas cosas con menos dinero, y ambas sufrirán.
SK Hynix enfrenta una tensión similar pero con una complicación añadida. La empresa ha sido más transparente sobre su hoja de ruta de tecnología HBM que Samsung, y esa transparencia crea una brecha de expectativas. Si las devoluciones de Samsung señalan confianza mientras la ejecución tecnológica de SK Hynix se rezaga, el mercado castigará esa brecha. A la inversa, si SK Hynix sobresale en la calificación de HBM mientras Samsung tropieza, los compromisos de devolución de Samsung podrían lucir excesivamente optimistas.
Lo que el mercado está valorizando
El KOSPI ha sido tironeado entre la fricción geopolítica —la extensión del alto el fuego Estados Unidos-Irán estancada y el alza de rendimientos a largo plazo en las principales economías— y la fuerza gravitatoria de los semiconductores coreanos. Las sesiones recientes mostraron al índice absorbiendo los choques macro, pero recuperando terreno con el optimismo por las devoluciones a accionistas. Es un equilibrio frágil.
El analista de NH Investment & Securities, Na Jeong-hwan, señaló que los principales vientos en contra que constreñían al KOSPI, la volatilidad del rendimiento de los Bonos del Tesoro a largo plazo y la incertidumbre sobre las devoluciones de capital corporativo, se han disipado en gran medida. Los catalizadores restantes son las ganancias de Nvidia a finales de esta semana y el discurso del presidente de la Reserva Federal, Jerome Powell, en Jackson Hole del 28 al 29 de agosto. Si Nvidia valida el ciclo de IA y Jackson Hole calma la ansiedad del mercado de bonos, Na espera que la normalización de valuaciones se acelere.
Pero ¿normalización para quién? El KOSPI en su conjunto solo se beneficia si Samsung y SK Hynix pueden sostener su trayectoria de ganancias. Si los precios de la memoria se suavizan en 2027, como ocurriera tras el pico del ciclo 2021-2022, los compromisos de devolución a accionistas podrían convertirse en un pasivo en lugar de un salvavidas. El índice se ha convertido efectivamente en una apuesta apalancada sobre los precios de los chips de memoria, y ese riesgo de concentración está subvalorado por la mayoría de los participantes.
El ángulo de la cadena de suministro global
La cobertura en inglés a menudo trata a Samsung y SK Hynix como historias coreanas. No lo son. Estas dos empresas controlan la vasta mayoría del suministro mundial de HBM, y la HBM es la restricción de cuello de botella en cada acelerador de IA importante enviado hoy. Nvidia no puede escalar Rubin sin HBM. AMD no puede escalar MI400 sin ella. Incluso el silicio personalizado de Google y Meta depende de ello.
Un compromiso de devolución de 90 a 110 billones de wones por parte de Samsung es una señal sobre cuánto efectivo excedente espera generar la empresa desde esa posición de cuello de botella. Si la empresa creyera que los márgenes de HBM se erosionarían rápidamente, conservaría efectivo para flexibilidad en gasto de capital o reducción de deuda. En cambio, se compromete a distribuirlo.
Ese compromiso tiene implicaciones más allá de Seúl. Los constructores de infraestructura de IA en todo el mundo —cualquiera que dependa del suministro de HBM de Corea— deben leer esto como una señal de que la gerencia confía en la demanda sostenida al menos hasta 2026. Pero la confianza no es un contrato de suministro. Si esos mismos constructores encuentran fuentes de memoria alternativas o si Samsung y SK Hynix no cumplen con los plazos de calificación, la confianza en la demanda podría evaporarse más rápido de lo que los compromisos de efectivo pueden revertirse.
Qué sigue
Tres cosas por observar en las próximas semanas.
Las ganancias de Nvidia del 26 de agosto serán la primera prueba real. Si la empresa guía con crecimiento continuado de la demanda de HBM, los accionistas de Samsung y SK Hynix verán una validación. Si la guía se suaviza, la historia de devolución a accionistas pierde su fundamento. El mercado empezará de inmediato a renegociar la sostenibilidad de esos compromisos.
La reunión del directorio en octubre fijará los detalles de la devolución de 2026 de Samsung: tamaño del dividendo en efectivo, monto de recompra y cronograma de cancelación. Ese será el momento en que el compromiso abstracto se vuelva concreto. Los inversores que han estado valuando con base en la confianza deben prestar mucha atención a si los números finales coinciden con el rango o aterrizan en el límite inferior.
Jackson Hole definirá el escenario macro. Los rendimientos más bajos del Tesoro elevarían las valuaciones del KOSPI en general. Los rendimientos más altos penalizarían incluso a los productores corporativos más sólidos. La interacción entre la confianza micro (devoluciones a accionistas) y la incertidumbre macro (rendimientos, geopolítica) determinará si esta historia termina como una validación del dominio de los semiconductores coreanos o como un cuento de advertencia sobre el exceso cíclico.
Los números de devolución a accionistas ya están fijados en política. Las ganancias que los justifican aún están por escribirse. Lo que los escriba definirá si estos compromisos lucen como presciencia o desesperación.