三星与SK海力士拉开差距:DRAM价格飙升至超1540亿美元
第二季度,随着通用DRAM价格飙升幅度超过SK海力士HBM的优势,三星重夺DRAM市场领先地位。两家韩国巨头的分化正在重塑全球每一座AI数据中心和智能手机的经济格局。
记忆热潮核心处的悖论
SK 海力士的记忆体战略建立在 HBM(高带宽存储器)之上——这是一种位于 AI GPU 顶部的存储器,也是当今任何数据中心训练集群中最重要的单一组件。凭借这种一心一意的专注,该公司主导了本轮周期的市场。但这还不够。
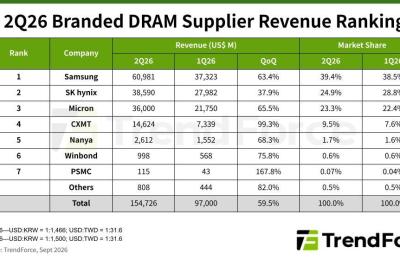
根据 TrendForce 数据,2026 年第二季度,DRAM 市场收入环比激增近 60%,达到 1547.3 亿美元。三星电子以 39.4% 的市场份额和 609.8 亿美元的 DRAM 收入位居榜首,较第一季度飙升 63.4%。SK 海力士则下滑至第二位,市场份额为 24.9%,收入为 385.9 亿美元,增长率仅为 37.9%。其市场份额较第一季度下降了 3.9 个百分点。
原因令人意外,并将塑造行业周期的其余部分:SK 海力士以 HBM 为主的产品组合,曾经是它最大的资产,当普通 DRAM 价格猛涨时,却成了它的负担。
为何本周期普通 DRAM 定价胜出 HBM
HBM 合同通常以长期或年度条款协商。当普通 DRAM 现货和合同价格突然飙升——正如本季度那样,由 AI 推理扩张、大型语言模型训练需求和服务器内存补充驱动——HBM 定价无法足够快速地调整以捕捉全部涨幅。普通 DRAM 的收入在短期内复利增长更快。
相比之下,三星的业务组合要广泛得多。它不仅大量销售标准 DRAM,还与此同时进行自己的 HBM4 出货,后者本季度进入量产。结果是:三星同时受益于普通 DRAM 价格暴涨和 HBM 溢价。其平均售价涨幅超过了 SK 海力士和美光。
SK 海力士凭借声誉和出货体积仍是 HBM 领导者,但在另一个板块以金额计算增速快五倍的市场中,单一板块的领先地位并不能提供保护。
美光是真正的赢家
当三星和 SK 海力士争夺第一和第二时,美光悄悄地缩小了差距。服务器 DRAM 销售——RDIMM 及相关产品——推动收入增长 65.5%,达到 360 亿美元。美光的市场份额升至 23.3%,与 SK 海力士的差距仅缩小到 1.6 个百分点。
这很重要,因为美光的战略始终与两家韩国对手不同。它不像 SK 海力士那样承担同样的 HBM 集中风险,也不像三星那样依赖 HBM4 量产爬坡作为主要增长引擎。相反,美光押注于服务器内存——AI 基础设施建设的核心——并获得了两家韩国公司未能充分获取的上行空间。
在最近记忆中,三家公司首次处于可相互追赶的距离。旧的三星-SK 海力士双头垄断正在瓦解。
这对 AI 和消费电子意味着什么
直接的后果是两个截然不同的行业都面临成本挤压。
AI 基础设施建造商——超大规模企业、云服务商以及服务于它们的合约制造商——正在为 HBM 和普通服务器内存支付不断攀升的价格。每个新数据中心爬坡的成本都比上一次更高。利润压缩将对那些在较长合约上锁定 HBM 定价、而普通 DRAM 独立上涨的公司冲击最为严重。
消费电子面临不同的问题。TrendForce 预计普通 DRAM 合同价格增长将在第三季度放缓至 13–18%,大幅低于第二季度的爆发式增速。这种放缓并非因需求疲软所致。而是因为 PC 和智能手机 OEM 正在吸收价格冲击并推迟订单。当需求萎缩时,价格也会跟随——有时会滞后两三个季度。
记忆体周期历来以残酷的反转为特征。当前阶段看起来像是一个周期的早期阶段。
重新审视韩国的竞争
三星和 SK 海力士自 1990 年代以来就在 DRAM 领域竞争。他们的 rivalry 定义了韩国产业政策、出口战略以及财阀体系内的权力平衡。本季度的结果表明,当两家公司在同一市场采取不同赌注时,两者都对——也都错。
SK 海力士在 HBM 上是正确的。随着 HBM4 量产扩大和 HBM 定价重新谈判向上,它很可能会重拾势头。但它低估了与 AI 繁荣并行的普通 DRAM 周期,这是错误的。三星在两方面都对,其多元化策略带来了美元收益,而不仅仅是百分比。
这一教训超越了韩国。任何在记忆体——或任何子市场增速分化的行业——运营的公司都需要认识到,押注单一增长故事是一种策略,而非保证。
接下来会发生什么
预计 DRAM 价格将在 2026 年剩余时间保持高位,但涨幅将放缓。HBM 仍是更受青睐的长期押注;普通 DRAM 是更受青睐的短期押注。两者都充满波动。美光的崛起表明,在多个板块同时升温的周期中,平衡组合的策略可能优于单一板块的主导地位。
三星 39.4% 的市场份额是重回正轨。SK 海力士 24.9% 的份额是一个警钟。美光的发展轨迹是观察者准备最不充分的——因为它证明韩国双头垄断不再是记忆体市场唯一的玩法。