Samsung y SK Hynix se separan cuando los precios de DRAM superan los 154 mil millones de dólares
Samsung recuperó el liderazgo en el mercado DRAM en el segundo trimestre, ya que los aumentos genéricos de precios superaron la fortaleza de HBM de SK Hynix. La divergencia entre estos dos gigantes coreanos está reescribiendo la economía de cada centro de datos de IA y smartphone en el planeta.
La paradoja en el corazón del auge de la memoria
SK Hynix construyó su estrategia de memoria alrededor de la HBM —memoria de alto ancho de banda que se sitúa encima de las GPU de IA y que es el componente más importante en cualquier clúster de entrenamiento de centros de datos hoy en día. La compañía lideró el mercado durante la mayor parte de este ciclo con ese enfoque único. Pero no ha sido suficiente.
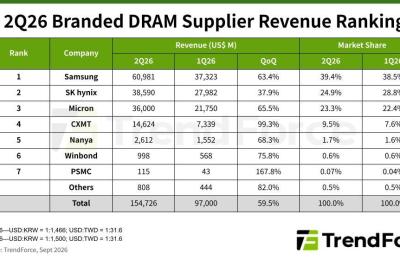
En el segundo trimestre de 2026, los ingresos del mercado de DRAM se dispararon casi un 60 por ciento respecto al trimestre anterior hasta alcanzar los 154 730 millones de dólares, según TrendForce. Samsung Electronics capturó el primer lugar con una participación del 39,4 por ciento y 60 980 millones de dólares en ingresos de DRAM —un salto del 63,4 por ciento respecto al primer trimestre—. SK Hynix descendió al segundo puesto con una cuota del 24,9 por ciento y 38 590 millones de dólares en ingresos, una tasa de crecimiento de apenas el 37,9 por ciento. Su participación cayó 3,9 puntos porcentuales desde el primer trimestre.
La razón es contraintuitiva y definirá el resto del ciclo de la industria: la composición de productos de SK Hynix, cargada de HBM, que en otro tiempo fue su mayor activo, se transformó en un pasivo cuando los precios del DRAM genérico estallaron hacia arriba.
Por qué el precio del DRAM genérico venció al HBM en este ciclo
Los contratos de HBM suelen negociarse en plazos largos o anuales. Cuando los precios al contado y los contratos de DRAM genérico se disparan de golpe —como ocurrió este trimestre, impulsados por la expansión de la inferencia de IA, la demanda de entrenamiento de modelos de lenguaje grandes y el reabastecimiento de memoria para servidores—, los precios de la HBM no pueden ajustarse con suficiente rapidez para capturar la totalidad del movimiento. Los ingresos procedentes del DRAM genérico simplemente se compunden más deprisa en horizontes temporales cortos.
Samsung, en cambio, opera con una combinación de productos mucho más amplia. Vende grandes volúmenes de DRAM estándar junto con sus propios envíos de HBM4, que entraron en producción en volumen este trimestre. El resultado: Samsung se benefició simultáneamente de la explosión de los precios del DRAM genérico y de la prima de la HBM. El aumento de su precio medio de venta superó al de SK Hynix y Micron.
SK Hynix sigue siendo la líder en HBM por reputación y por volumen enviado, pero el liderazgo en un solo segmento no protege contra un mercado donde otro segmento avanza cinco veces más rápido en términos de dólares.
Micron fue la verdadera ganadora
Mientras Samsung y SK Hynix luchaban por el primer y segundo puesto, Micron cerraba silenciosamente la brecha. Las ventas de DRAM para servidores —RDIMM y productos relacionados— impulsaron un incremento de ingresos del 65,5 por ciento hasta los 36 000 millones de dólares. La participación de mercado de Micron subió hasta el 23,3 por ciento, reduciendo la distancia con SK Hynix a apenas 1,6 puntos porcentuales.
Esto importa porque la estrategia de Micron siempre ha sido diferente a la de ambos rivales coreanos. No arrastra el mismo riesgo de concentración en HBM que SK Hynix, y no depende del despegue en volumen de la HBM4 como motor principal de crecimiento, a diferencia de lo que hace Samsung. En su lugar, Micron apostó por la memoria para servidores —el pan nuestra de todos los días en la construcción de infraestructura de IA— y capturó plusvalías que ninguna de las dos compañías coreanas aprovechó plenamente.
Por primera vez en tiempos recientes, tres empresas se encuentran a distancia alcanzable unas de otras. La vieja dupla Samsung-SK Hynix se está fracturando.
Qué significa esto para la IA y la electrónica de consumo
La consecuencia inmediata es una presión sobre los costes en dos industrias muy distintas.
Los constructores de infraestructura de IA —hiperscaladores, proveedores de nube y los fabricantes por contrato que los sirven— están pagando precios crecientes tanto por HBM como por DRAM genérico para servidores. Cada nuevo despliegue de centro de datos cuesta más que el anterior. La compresión de márgenes afectará con más agudeza a las compañías que se comprometieron con precios de HBM en contratos a más largo plazo mientras el DRAM genérico avanzaba de forma independiente.
La electrónica de consumo enfrenta un problema diferente. TrendForce proyecta que el crecimiento de los precios de contrato del DRAM genérico se frenará hasta el 13-18 por ciento en el tercer trimestre, muy por debajo del ritmo explosivo del segundo trimestre. La desaceleración no se debe a un debilitamiento de la demanda. Se debe a que los OEM de PC y teléfonos inteligentes están absorbiendo los impactos de precios y posponiendo pedidos. Cuando la demanda se desploma, los precios la siguen —a veces con un desfase de dos o tres trimestres.
El ciclo de la memoria siempre ha sido despiadado en sus revéses. La fase actual parece el estadio inicial de uno de esos giros brutales.
La rivalidad coreana, reconsiderada
Samsung y SK Hynix compiten en DRAM desde la década de 1990. Su rivalidad define la política industrial coreana, la estrategia de exportación y el equilibrio de poder dentro del sistema chaebol. Los resultados de este trimestre muestran qué ocurre cuando dos compañías apuestan de forma distinta por el mismo mercado y ambas aciertan —y se equivocan—.
SK Hynix acertó sobre la HBM. Probablemente recuperará terreno a medida que la producción de HBM4 escalen y los precios de la HBM se renegocien al alza. Pero se equivocó al restar importancia al ciclo del DRAM genérico que corrió en paralelo al auge de la IA. Samsung acertó en ambos frentes, y su diversificación dio frutos en dólares, no solo en porcentajes.
La lección trasciende Corea. Cualquier empresa que opere en memoria —o en cualquier sector donde los submercados diverjan en ritmo— debe reconocer que la concentración en una sola historia de crecimiento es una estrategia, no una garantía.
Qué viene después
Se espera que los precios del DRAM permanezcan elevados durante el resto de 2026, pero el ritmo de aumento se desacelerará. La HBM sigue siendo la apuesta más caliente a largo plazo; el DRAM genérico es la más caliente a corto plazo. Ambas son volátiles. El ascenso de Micron sugiere que las estrategias de equilibrio de cartera pueden superar a la dominancia de un solo segmento en ciclos donde múltiples segmentos se calientan simultáneamente.
El 39,4 por ciento de participación de Samsung es un retorno a la forma. El 24,9 por ciento de SK Hynix es una llamada de atención. La trayectoria de Micron es aquella de la que los observadores están menos preparados —porque demuestra que la dupla coreana ya no es el único juego en el ámbito de la memoria.