沙特稀土发现或打破中国垄断
沙特阿拉伯宣布在麦地那发现了约1.1亿吨稀土和铀矿资源。这一发现若与美国的新伙伴关系协同发展,可能打破中国在驱动电动汽车、芯片和国防系统的关键矿物领域的垄断。
这个数字应唤醒华盛顿与布鲁塞尔
沙特能源部长在维也纳国际原子能机构(IAEA)大会上抛出的一个数字,悄然颠覆了关于全球关键矿产的核心假设。麦地那的贾巴尔赛德(Jabal Said)矿床——预估矿石量达1.1亿吨,内含约55.2万吨中重稀土(如镝和铽),以及35.5万吨轻稀土(如钕和镨)——已成为全球已知第四大矿床。此外,该矿床还伴生约3.1万吨铀。
稀土与铀同生一脉的组合实属罕见,更在地缘政治上极具爆炸性。
美沙协议如何改变棋局
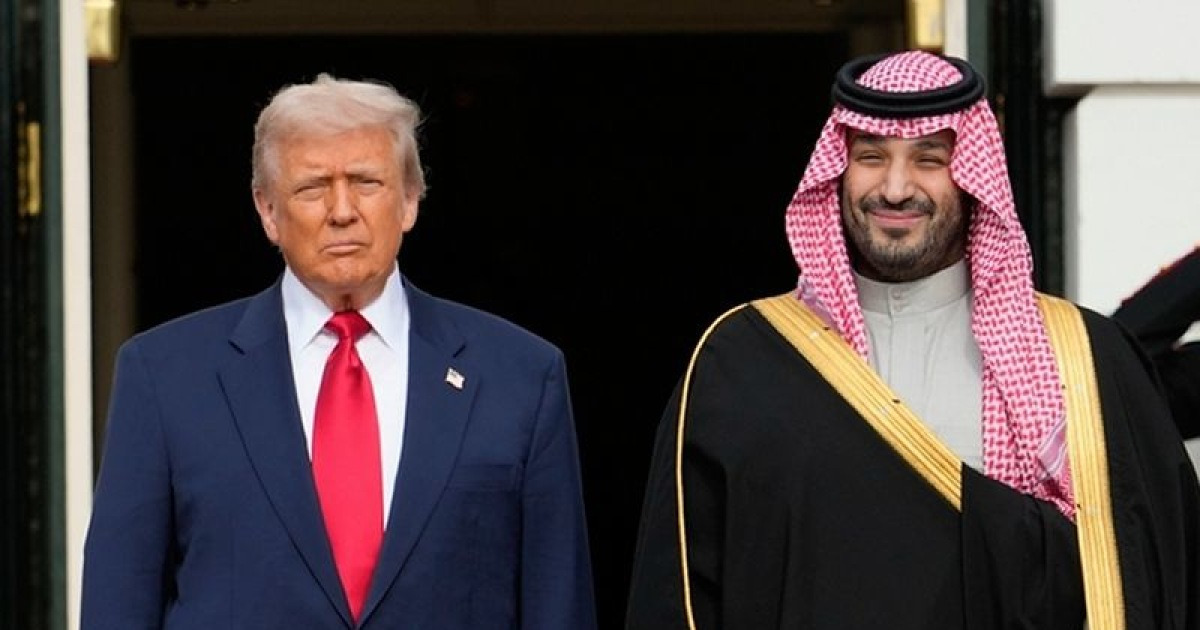
这一发现并非孤立事件。它在美国与利雅得于七月敲定民用核能合作协议后不到两个月出现,为美国企业在沙特境内建造和运营反应堆铺平了法律道路。在此之前的2025年11月,萨勒曼王储访美期间在白宫签署了一项战略框架,其中明确将关键矿产纳入更广泛的安全交易之中。
随后传来了最具体的信号:美国国防部同意支持沙特国家矿业公司(Ma’aden)与美国MP Materials公司共建一座新的稀土加工厂。MP Materials是目前唯一在马山(Mountain Pass)运营的美国本土稀土企业。根据该安排,国防部将持有49%的股份。这并非被动投资,而是一项旨在直接向五角大楼供应链注入稳定来源的“锁定”布局。
逻辑一目了然。中国可以在边境切断镓、锗和锑的供应,却难以否决一家半数股权归属美国国防工业基础、坐落于沙特国土上的加工设施。
谁受益,谁受损
直接受益者是Ma’aden与MP Materials。两家公司如今都拥有了远离南海咽喉要道的第二处加工基地,且获得美国政府背书,融资成本更低、政治优先级更高。对于一直在悄悄恐慌性采购稀土化合物的美国电动汽车制造商和国防承包商而言,这是一根实实在在的救命稻草——即便矿石尚未从地下采出。
中国至少在一定程度上失去了杠杆优势。损害程度完全取决于速度。若贾巴尔赛德能在五年内投产,将直接侵蚀北京自2010年实施稀土出口限制以来所掌控的定价权;若项目拖延十年甚至更久,其象征意义虽在,经济冲击却会大打折扣。
欧洲则是试探风向的“金丝雀”。布鲁塞尔一直在起草本国的《关键原材料法案》,并在加拿大到摩洛哥之间物色替代供应商。一条运转顺畅的沙特征道将为欧盟提供第二个非中国来源,无需迫其在伊朗或卡塔尔问题上做出更艰难的外交抉择。这让那些担忧中国在电池供应链占据主导地位的汽车制造商,对这个发现暗自青睐。
无人高声宣扬却至关重要的铀因素
稀土头条将主宰交易台的话语权,但铀的故事在长期或许更为重要。
沙特目前既无商用核反应堆,也未曾建立完整的核燃料循环体系。七月与美国达成的民用核能协议正改变这一格局。若贾巴尔赛德探明的3.1万吨铀资源——相当于数个中等产量国的已知储量——能用于国内反应堆建设,利雅得未来有望成为低浓缩铀的出口国并向盟友供货。这将使中东从核燃料净进口方转向生产方,构成一项结构性变革:国际原子能机构需对此进行核查,美国国会也必须在防扩散框架下予以批准。
这正是协议变得政治上棘手之处。伊朗正密切注视着沙特核发展的每一步。美国的立场——在推动民用合作的同时加强保障监督——恰在走钢丝。华盛顿究竟会在区域紧张局势迫使重新校准之前,将沙特的燃料循环野心推进到何种程度,目前尚不明确。
公告缺失的关键信息
沙特官方公布的数据背后,仍有数个问题悬而未决。
1.1亿吨仅为预估矿石量,而非探明储量。矿石品位、开采深度以及分离工艺共同决定这一数字能否转化为具有商业可行性的资源。沙特的地质条件与中国南方的离子吸附型稀土黏土并不相同——后者能以相对低廉的加工成本产出重稀土。若贾巴尔赛德需要能耗更高的分离工艺,经济账将发生剧变。
公告未提及任何投产时间表。Ma’aden尚未公布钻探结果、可行性研究或审批里程碑。马山自身在2017年破产后也耗时十余年才完成重建。在沙特复制这段历史——面对截然不同的地质条件、劳动力市场与监管环境——绝非水到渠成。
沙特地质调查局援引的1000亿美元资源估值,是基于当前价格的前瞻性估算,而非资产负债表上的既有资产。大宗商品周期轮动不息。稀土价格一旦崩盘,该数值缩水的速度将快于矿床本身的枯竭。
下一步将如何演进
未来十二个月将揭示这究竟是一个转折点,还是一纸新闻通稿。
Ma’aden与MP Materials应尽快提交初步可行性研究,并至少与一家主要买家签订承购协议——理想情况下是美国或欧洲的整车厂或国防主承包商。这些合同将向外界释放超越政府补贴的商业信心。美国国防后勤局也应宣布是否依据战略储备规则,将贾巴尔赛德的产出列为合格来源。国际原子能机构大概率会在任何铀相关工作启动前,要求开展保障监督对话。
北京必将密切关注。中国有利用价格压力、出口管制和投资杠杆来拖延竞争对手项目的先例。若沙特开发只是单纯耗时,中方或许无需大动干戈。但若产能能在三到五年内开始流出,预计针对下游买家的反制措施随之而来。
对世界其他地区而言,这一发现提醒人们:关键矿产争夺战仍远未尘埃落定。中国的垄断是当下的现实,但绝非永恒。沙特刚刚在这场多数观察者认为早已盖棺定论的竞赛中,增添了第二条战线。