SK海力士的2030内存豪赌与押注美国
SK海力士CEO表示,内存短缺将持续至2030年,并保留在美国投资的选择——这一双重押注正在重塑全球芯片政治的格局。
短缺本身就是产品
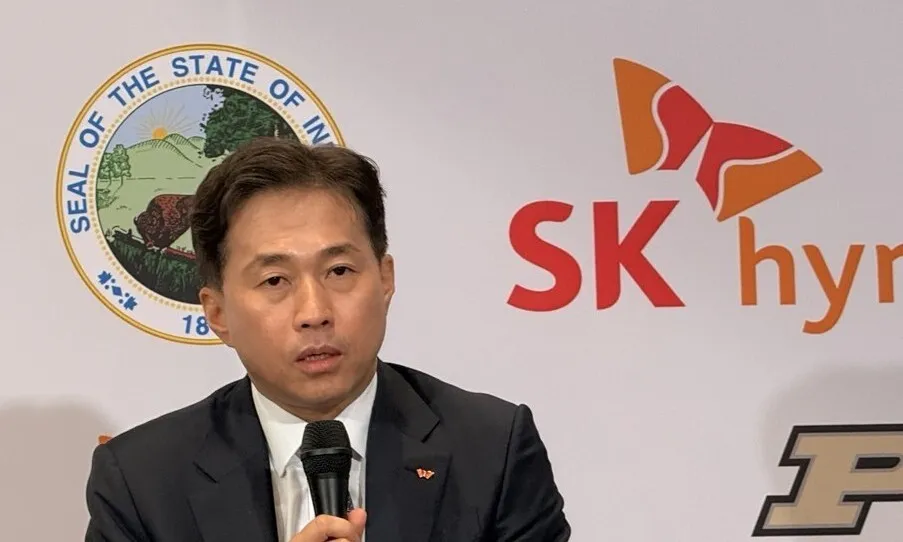
SK海力士刚刚给了华盛顿一种它一直在试图撬动的外交筹码。十月份,在韩国海力士位于印第安纳州韦斯特拉斐特的晶圆厂新闻发布会上,首席执行官郭鲁镇(Kwak Noh-jung)告诉记者,存储半导体短缺将持续到2030年,并且公司对进一步美国投资持开放态度。
这番言论背后的算计清晰可见。SK海力士需要美国——作为客户、制造伙伴和关税盾牌。白宫一直在向韩国芯片厂商施压,要求它们在美本土生产更多晶圆——这一要求与更广泛的关税和出口管制体系直接挂钩,否则就足以扼杀韩国对华出口。郭鲁镇通过表示"大门敞开",说的是华盛顿听得懂的语言,但并未做出任何新承诺。
没有名单。没有计划。但有这样一种市场结构,让SK海力士的地位比过去数十年中的任何时候都要更强——而且有一条时间线,赋予了它对亟需HBM的美国政策制定者的议价能力。
HBM改变了一切
郭鲁镇最关键的论断并非关于地理位置,而是关于市场本身的性质。他认为,下一次下行周期——无论何时到来——都不会像之前那样。旧的存储周期都以残酷的暴跌收场:厂商向市场倾泻大量通用DRAM,价格崩盘,公司血本无归。
HBM(高带宽内存)打破了这个模式。它不是一种大宗商品,而是一种根据AI客户的芯片需求量身定制的产品,从设计之初就与客户紧密协同。利润保护来自于协作,而非工厂本身。SK海力士向我含蓄地表明,需求不会崩溃——它只是会放缓或趋于平稳。
数字很关键。HBM已经是市场上最有价值的单一存储产品,而SK海力士正与三星电子和美光争夺英伟达的订单。每一代产品——HBM3e、HBM4——都在封装中嵌入了更多逻辑电路。SK海力士称之为"存储与逻辑融合的标志性信号"的HBM4,将基础晶圆与逻辑电路融合在同一堆栈内部。这不是渐进式的改进。这是对一家存储公司该做什么的根本重新定义。
结论很直白:度过下一轮周期存活下来的,将不是拥有最便宜晶圆的公司,而是离系统架构最近的公司。SK海力士押注自己已经做到了。
对美国的对冲
郭鲁镇关于美国投资的言论,处于华盛顿持续施压的大背景之下。特朗普政府曾对韩国半导体加征关税的威胁,并多次敦促韩国企业扩大在美国的业务版图——尤其是在前端晶圆制造领域。华盛顿的逻辑很简单:将关键制造留在盟国土地上,减少对台湾和韩国的依赖,同时获得对华施压的筹码。
SK海力士的回答措辞外交但策略精准:它没有说不,但说还不是今天。郭鲁镇援引了董事长崔泰源公开声明的投资原则——海外扩张需要具备充足的水资源、电力、人才和补贴——这相当于韩国企业版"还没到时候"。这种措辞让每一扇门都留了一条缝,但不承诺走进其中任何一扇。
这为何不仅是一次公关胜利:
- 美国需要SK海力士的HBM来实现其自身AI ambitions。如果SK海力士推迟美国扩张,它在关税和出口规则上就获得谈判筹码。如果加速太快,就会让渡筹码。
- 中国客户仍是风险。 三星和SK海力士都向中国销售存储芯片——这是一个价值数百亿美元的市场。美国限制已经制约了他们能运往那里的产品。扩大美国存在可能缓解华盛顿的审查,但会招致北京的报复。
- 台湾才是真正的震中。 SK海力士尚未宣布在美国建设专门用于HBM的晶圆厂。该公司的主要美国投资是西拉斐特设施,专注于与逻辑相关的半导体生产。任何将HBM封装或前端工艺迁至美国的举动,都是一次根本不同——且昂贵得多——的承诺。
2030年时间表才是真正的主线
2030年短缺预测是SK海力士手中最强的牌。如果该公司认为HBM需求将在本十年结束前持续超过供应,它就同时掌握着两拨受众:想要本土供应的美国政客,以及急需零件的AI厂商。两拨人都很焦渴。这让SK海力士拥有了2010年代DRAM过剩时期根本不具备的选项。
公司已经在动用这些选项。SK海力士宣布了一个通过美国子公司运营的AI专项投资基金,目标锁定数字信号处理、网络和互连技术领域的初创公司——这些领域正好处于存储与逻辑的交汇点。这不是慈善。这是一场静默的押注:下一代AI基础设施需要SK海力士在存储和数据移动系统两方面的专长。
这也释放了一个信号:该公司视自己正在超越单纯的元器件供应商。存储素来是关于电子的,而未来是关于让这些电子跑得足够快,以维持AI数据中心的喂养。谁掌握了接口——封装、电路板、协议——谁就捕获了价值链中更大的份额。
谁赢谁输
英伟达和其他AI芯片设计公司短期内获益最多。持续的短缺让它们的核心供应链依赖少数几家合格供应商——包括SK海力士。这种依赖性正是SK海力士想要的。
三星面临战略挤压。它在HBM竞赛中已落后于SK海力士数个世代。如果SK海力士的定制模式策略在下一次下行中证明具有韧性,三星的大宗商品优势将进一步萎缩。韩国政府的产业政策甚至可能迫使三星与SK海力士一道在美国投资,进一步推高成本。
中国AI企业是输家。出口管制以及先进HBM生产集中在中国大陆为数不多的韩企和美国设施中,形成了北京难以绕过的瓶颈。中芯国际等中国代工厂缺乏与HBM4级集成竞争的技术能力。
华盛顿获得了战术筹码,但也制造了自身的依赖。将韩国制造拉入美国减少了一个风险——对台湾的过度依赖——却创造了另一个风险:由外国公司拥有的一批晶圆厂,受制于外国劳动力市场和母国政治风向。
下一步会怎样
最可能的路径是SK海力士美国存在缓慢而审慎地加深,而非骤然转型。预计未来18个月内将出现关于美国封装、测试或研发中心 announced 的消息——这类投资足以取悦华盛顿,却不会将公司锁入资本密集型、政治上脆弱的正面晶圆制造。
预计2030年短缺叙事将在2026年底或2027年初固化成为具体的产能计划,届时下一轮AI芯片路线图将迫使SK海力士揭示其是否真能填上缺口。
同时,关税政策将始终是首尔与华盛顿每一次对话背后的阴影。SK海力士对美国投资持开放态度是一种对冲,而非战略。真正的战略是郭鲁镇在将HBM描述为合作产品时暗示的那种:让自己嵌入美国AI技术栈如此深入,以至于脱钩变得不可能——而为此付出的代价以美元结算,而非日元或人民币。
这就是这场赌注。问题在于,这场赌注是否会在下一轮周期转向前兑现回报。