La apuesta de SK Hynix por la memoria en 2030 y su jugada en Estados Unidos
El CEO de SK Hynix asegura que la escasez de memoria se mantendrá hasta 2030 y mantiene sobre la mesa la inversión en EE.UU., una apuesta dual que redefine la dinámica global de la industria de semiconductores.
La escasez era el producto
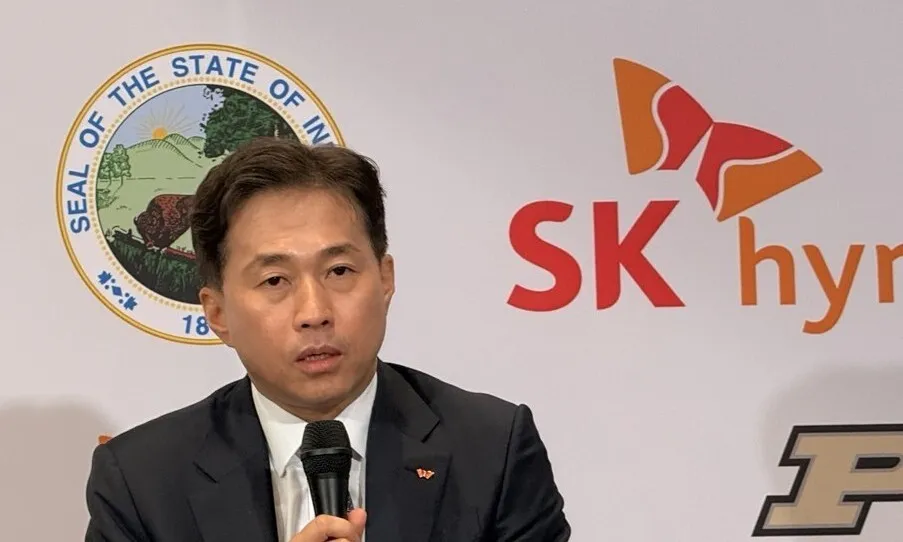
SK Hynix acaba de entregarle a Washington exactamente el tipo de palanca que ha intentado extraer. En una conferencia de prensa de octubre en su planta de West Lafayette, Indiana, el CEO Kwak Noh-jung declaró a los reporteros que la escasez de semiconductores de memoria persistiría hasta 2030 y que la compañía seguía abierta a una mayor inversión en EE. UU.
El cálculo detrás de la declaración era innegable. SK Hynix necesita a Estados Unidos como cliente, como socio manufacturero y como escudo arancelario. La Casa Blanca ha presionado a los fabricantes coreanos de chips para que produzcan más obleas en suelo americano, una demanda directamente ligada al régimen más amplio de aranceles y controles de exportación que de otro modo asfixiaría las exportaciones coreanas hacia China. Al decir que la puerta estaba abierta, Kwak hablaba el lenguaje de Washington sin ofrecer, sin embargo, ningún compromiso nuevo.
No existe una lista corta. No hay un plan. Lo que hay, en cambio, es una estructura de mercado que fortalece la posición de SK Hynix más que en décadas —y un cronograma que le da ventaja sobre los políticos estadounidenses que necesitan HBM ya mismo.
HBM lo cambió todo
La afirmación más trascendental que hizo Kwak no fue sobre geografía sino sobre la naturaleza del mercado mismo. Sostenía que la próxima baja —cuando llegue— no se parecerá a las anteriores. Los viejos ciclos de memoria terminaban en desplomes brutales: los fabricantes inundaban el mercado con DRAM genérica, los precios colapsaban y las empresas sangraban efectivo.
El HBM (memoria de alto rendimiento) rompe ese patrón. No es una mercancía. Es un producto personalizado diseñado al ritmo del cliente de IA cuyo chip servirá. La protección de los márgenes proviene de la colaboración, no de la fábrica. SK Hynix me dijo implícitamente que la demanda no colapsaría; simplemente se frenaría o se estancaría.
Las matemáticas importan. El HBM ya es el producto de memoria más valioso del mercado, y SK Hynix compite con Samsung Electronics y Micron por los pedidos de Nvidia. Cada generación —HBM3e, HBM4— incorpora más lógica dentro del paquete. El propio HBM4, que SK Hynix llamó “la primera señal de convergencia entre memoria y lógica”, fusiona el chip base con circuitos de lógica dentro de la misma pila. Eso no es incremental. Es una redefinición de lo que hace una empresa de memoria.
La implicación es directa: las compañías que sobrevivan el próximo ciclo no serán las que tengan las fabs más baratas. Serán las más cercanas al arquitecto del sistema. SK Hynix está apostando a que ya lo es.
El seguro estadounidense
Los comentarios de Kwak sobre la inversión en EE. UU. llegaron en un telón de fondo de presión sostenida desde Washington. La administración Trump ha flotado aranceles sobre los semiconductores coreanos y ha exhortado repetidamente a las firmas coreanas a expandir su presencia americana, especialmente en la producción de obleas de frente. La lógica en Washington es simple: mantener la fabricación crítica en suelo aliado, reducir la dependencia de Taiwán y Corea del Sur, y obtener una palanca sobre China.
La respuesta de SK Hynix fue diplomática pero estratégicamente precisa. No dijo que no. Dijo que no hoy. Kwak invoca el principio de inversión públicamente declarado del presidente Choi Tae-won —que la expansión en el extranjero requiere agua, energía, talento y subsidios adecuados—, que es la versión corporativa coreana del “aún no”. La redacción deja cada puerta entreabierta sin comprometerse a atravesar ninguna de ellas.
Por qué esto importa más allá de la victoria en relaciones públicas:
- Estados Unidos necesita el HBM de SK Hynix para sus propias ambiciones de IA. Si SK Hynix retrasa la expansión en EE. UU., gana poder de negociación sobre aranceles y normas de exportación. Si se acelera demasiado, entrega la ventaja.
- Los clientes chinos siguen siendo un riesgo. Samsung y SK Hynix venden ambos chips de memoria en China, un mercado valorado en decenas de miles de millones. Las restricciones estadounidenses ya limitan lo que pueden enviar allí. Una mayor presencia en EE. UU. podría aliviar el escrutinio de Washington pero invocaría la retaliación de Pekín.
- Taiwán es el verdadero punto de inflamación. SK Hynix no ha anunciado una fab en EE. UU. específicamente para HBM. La principal inversión estadounidense de la compañía es su instalación en West Lafayette, que se enfoca en producción de semiconductores de tipo lógico. Cualquier movimiento para llevar el empaquetado de HBM o el procesamiento de frente a América sería un compromiso fundamentalmente distinto —y mucho más costoso—.
El cronograma hacia 2030 es la verdadera historia
La proyección de escasez hacia 2030 es la carta más fuerte de SK Hynix. Si la compañía cree que la demanda de HBM superará a la oferta hasta finales de década, entonces controla dos audiencias: los políticos estadounidenses que desean suministro nacional y los proveedores de IA que necesitan componentes. Ambos están desesperados. Eso le da a SK Hynix opciones que simplemente no tenía durante los excesos de DRAM de los años 2010.
La compañía ya está usando esas opciones. SK Hynix anunció un fondo de inversión enfocado en IA que opera a través de una subsidiaria estadounidense, dirigido a startups en procesamiento digital de señales, redes y tecnología de interconexión, áreas que se ubican firmemente en la frontera entre memoria y lógica. Esto no es filantropía. Es una apuesta silenciosa a que la próxima generación de infraestructura de IA requerirá la experiencia de SK Hynix tanto en memoria como en los sistemas que mueven datos.
También señala que la compañía se percibe evolucionando más allá de un proveedor de componentes. La memoria siempre fue sobre electrones. El futuro trata sobre mover esos electrones lo suficientemente rápido como para mantener alimentado un centro de datos de IA. Las compañías que dominen la interfaz —el paquete, la placa, el protocolo— capturan mayor parte de la cadena de valor.
Quién gana, quién pierde
Nvidia y otros diseñadores de chips de IA ganan más en el corto plazo. Una escasez prolongada mantiene sus cadenas de suministro dependientes de un pequeño número de proveedores calificados, entre ellos SK Hynix. Esa dependencia es exactamente lo que SK Hynix quiere.
Samsung enfrenta una presión estratégica. Perdió la carrera del HBM ante SK Hynix durante varias generaciones. Si la estrategia de modelo personalizado de SK Hynix demuestra resiliencia durante la próxima baja, la ventaja de commodity de Samsung se reducirá aún más. La propia política industrial del gobierno coreano podría obligar a Samsung a invertir en Estados Unidos junto con SK Hynix, exacerbando el costo.
Las empresas de IA chinas pierden. Los controles de exportación y la concentración de la producción avanzada de HBM en un puñado de instalaciones coreanas y estadounidenses crean un cuello de botella que Pekín no puede sorteear fácilmente. SMIC y otros foundries chinos carecen de los procesos para competir con la integración de nivel HBM4.
Washington gana palanca táctica pero crea su propia dependencia. Extraer la fabricación coreana a América reduce un riesgo —la sobredependencia de Taiwán— mientras genera otro: un puñado de fabs propiedad de corporaciones extranjeras, sujetas a mercados laborales extranjeros y cambios políticos en los países de origen.
Qué sigue
La vía más probable es un profundización lenta y calibrada de la presencia estadounidense de SK Hynix en lugar de una transformación repentina. Espere anuncios sobre empaquetado, pruebas o centros de I+D en EE. UU. en los próximos 18 meses, el tipo de inversión que satisface a Washington sin comprometer a la compañía en la fabricación de obleas de frente, que es intensiva en capital y políticamente frágil.
Espere que la narrativa de la escasez hacia 2030 se endurezca en planes concretos de capacidad para finales de 2026 o principios de 2027, cuando el próximo ciclo de hojas de ruta de chips de IA obligue a SK Hynix a revelar si puede realmente llenar el hueco.
Y espere que la política arancelaria siga siendo la sombra sobre cada conversación entre Seúl y Washington. La apertura de SK Hynix a la inversión en EE. UU. es un cobertizo, no una estrategia. La verdadera estrategia es la que Kwak insinuó cuando describió al HBM como un producto de asociación: hacerse tan integral en la pila de IA de Estados Unidos que el desacoplamiento se vuelva imposible, y el precio de esa incrustación se pague en dólares, no en yenes ni yuanes.
Esa es la apuesta. La pregunta es si la apuesta rinde frutos antes de que el próximo ciclo gire.