SK海力士把AI存储的未来押给了台积电生态——以及随之而来的地缘暗流
SK海力士在圣何塞台积电开放创新平台(OIP)大会上揭幕了完整的下一代HBM产品组合,将HBM4与NVIDIA Vera Rubin超级芯片深度搭配,并完成了HBM5在台积电CoWoS封装上的验证。这一步棋意味着其与美台AI供应链的战略绑定进一步加深,也重新划定了韩国芯片厂商在出口管制棋盘上的走法。
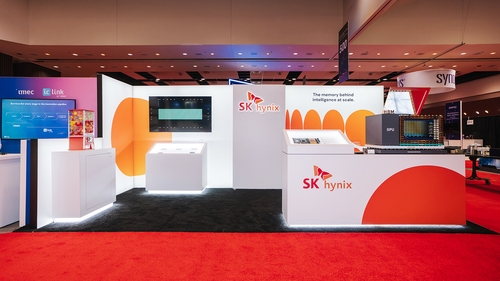
圣克拉拉的一个展位讲述的,远不止产品阵容的故事
本周一家韩联社新闻电视台报道中埋藏着一个不够光鲜的细节——却是最具分量的一笔:SK海力士自2024年以来每年都在参加台积电开放创新平台(OIP)大会,而今年九月,它携全套下一代AI存贮器堆栈亮相圣克拉拉分会场。
这种节奏比产品幻灯片更重要。在一个代工厂行业活动上单次亮相,不足为奇;但在全球最大代工龙头的开放创新部门连续多年、稳定现身,则是结构性承诺。这意味着SK海力士并非仅仅向台积电的客户出售存贮器,而是与台积电共同开发先进封装、共同验证技术路线图,并在任何一片量产晶圆出货之前,便已嵌入台积电—英伟达的设计循环。
维拉鲁本(Vera Rubin)的关联,以及它如何锁定SK海力士
在9月23日的会议上,SK海力士将其HBM4——第六代高带宽存贮器,采用36GB、12层堆叠配置——与英伟达即将推出的"维拉鲁本"AI超级芯片搭配亮相。这一产品组合并非可有可无的注脚,而是整个展位的绝对主角,展板上打出"支持大规模AI扩张的存贮器"口号。
对于不熟悉韩国芯片格局的国际读者而言,这里的 stakes 很容易被低估。SK海力士与三星在过去三年里展开了一场残酷的HBM竞赛,双方都力争成为英伟达GPU路线图中的默认存贮器供应商。三星因早期样品出现质量问题,在HBM3E周期中大幅落后。SK海力士成功追回,并通过在公开场合、由台积电联合赞助的平台将HBM4直接与维拉鲁本绑定,向市场发出明确信号:当英伟达下一颗超级芯片从天积的厂里流出时,堆叠在它顶部的存贮器,将印着SK海力士的徽标。
周边的产品线也在讲述同样的故事。除HBM4外,SK海力士还展出了第七代HBM4E(48GB、12层堆叠)、HBM4的48GB/16层变体,以及现有的HBM3E产品线。此外还有96GB SOCAMM 2模块和192GB SOCAMM 2实体样机——这些服务器主存产品将SK海力士的触角从GPU电路板延伸至CPU插槽和每个AI数据中心建设都不可或缺的机架级存贮器池。
CoWoS验证才是真正的护城河
最能引发低调关注的一项荣誉,是台积电"3DFabric-HBM集成"类别中的"年度合作伙伴"奖——SK海力士已连续第二年斩获此奖。台积电在颁奖词中指出,SK海力士与其协作验证了HBM5(第八代存贮器,预计还要两到三年才能出货),采用的是台积电CoWoS(芯片载于晶圆载于基板)先进封装技术。
这正是战略逻辑闭环之处:HBM5不会是HBM4的即插即用替代品,它将要求存贮器芯片堆栈与台积电制造的中介层或基板之间进行更紧密的联合设计。一家代工厂在本方封装产线上提前一整年便开始测试合作伙伴的HBM5产品,正在构筑一道联合工程护城河——竞争对手无法在不重新开始计时的情况下复制这一优势。
三星方面同样拥有自己的HBM5路线图,但公开记录显示,目前尚未出现三星参与台积电验证HBM5测试流程的身影。这一差距能否在2027年前缩小,取决于双方都不愿披露的内部时间表。而摆在明面上的事实是:SK海力士率先行动,且正是在台积电自己的封装平台上。
大多数读者会错过的地缘政治暗流
这是首尔的商业报道与台北的行业通讯各触及一半、但英语媒体几乎无人串联起来的一层:SK海力士选择在圣克拉拉、在台积电的地盘、于台积电主办的事件中发布其HBM最新成果,是对华盛顿发出的刻意信号。
美国已相继出台多项出口管制,限制先进AI芯片及制造所需光刻工具流入中国。存贮器芯片——尤其是HBM——恰恰处于这些法规严格管控的技术栈核心。一家韩国存贮器供应商在美国城市、于美国举办的会议上,公开在台积电台湾代工厂的封装产线上联合工程其未来三代HBM产品,正在构建一条文件轨迹,令未来任何一届美国政府都更难主张韩国的HBM产能是一条游离于管制之外的独立出口渠道。这种生态整合本身便成为一种合规资产。
这也降低了SK海力士对单一监管冲击的脆弱性。若美国收紧针对HBM4或HBM5出货的规则,已与台积电在美国及亚利桑那州生产链深度绑定的SK海力士——台积电正于凤凰城建设一座650亿美元的大型晶圆厂群——完全可以主张自身是美国 aligned 供应链中的一个节点,而非需接受单独许可制度的独立韩国出口商。
值得关注的SSD Chiplet押注
在原始材料中曝光度较低、但战略意义重大的一点:SK海力士表示,正准备为其第六代和第七代企业级PCIe固态硬盘产品线推出基于chiplet的SSD解决方案,以对接AI基础设施存储预期增长的需求。SSD的chiplet意味着将控制器与NAND封装解耦并集成到共享基板上——这项技术借自HBM和先进逻辑封装领域。若SK海力士成功落地,便将HBM领域积累的联合设计优势延伸至存储层,而该领域目前由西部数据(Western Digital)和铠侠(Kioxia)占据强势地位。
谁赢谁输,下一步是什么
短期赢家毫无疑问是SK海力士:公开重申与英伟达的合作伙伴关系、拿下台积电连续第二年的合作奖项,产品阵容覆盖从HBM3E到HBM5以及SOCAMM 2和eSSD全线。中期赢家则是台积电自身——它收获了一个经CoWoS验证的忠诚HBM合作伙伴,强化了其在集成封装领域对英特尔Foveros和三星自有代工野心的竞争筹码。
如果非要指出输家,那就是三星。它并未被公开排除在外,但在台积电活动中,韩国竞争对手拿下两年连庄合作荣誉,而三星却只能在自己的代工厂封装平台上独自推进HBM4和HBM5路线图——这种画面反差将在分析师模型和投资者情绪中制造出一种认知落差,且在下一个财报季到来前难以弥合。
接下来的走向将是程序性的:SK海力士将继续其年度OIP亮相,预计将在2027年9月重返圣克拉拉或台积电位于新竹的会场。从HBM5到HBM5E的过渡将决定合作奖牌的连庄能否延续。而维拉鲁本超级芯片——无论它最终落在英伟达修订后的2027年发布日程中的哪个节点——将成为那颗让SK海力士36GB HBM4堆栈真正进入足够多数据中心的芯片,让纸面参数转化为首尔股市中实实在在的价格波动。