SpaceX在路易斯安那的1000亿美元基地:重塑全球发射格局
SpaceX在路易斯安那的千亿美元巨型基地将彻底重塑全球发射经济格局。然而,IPO后股价持续下挫,火星雄心面临考验,真正的疑问是:单凭规模能否实现盈利?
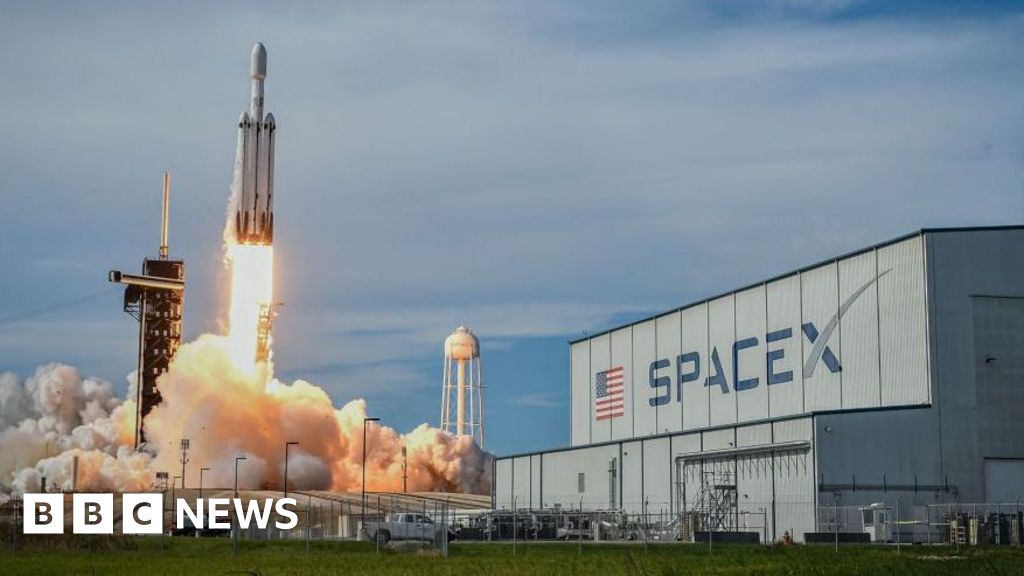
一百亿美元押注轨道霸主地位
SpaceX宣布了一项商业航天史上最激进的基建计划——在路易斯安那州南部建设一座价值1000亿美元的发射综合体,预计到本世纪末将支持每年数千次Starship飞行。该项目被命名为"Starbase Louisiana",坐落于一片占地12.5万英亩的广袤场地上,代表了该公司对下一个航天时代的重新押注:定义未来的不是发射价格,而是纯粹的发射量。
时机并非偶然。SpaceX于2025年6月在纳斯达克上市,成为史上规模最大的IPO,但股价自开盘高位下跌逾30%,尽管仍高于135美元的发行价。以IPO价格入场的投资者正紧张观望。如此规模的基地需要超越火箭发射本身的叙事——它要求市场确信,轨道经济本身即将迎来重塑。
为何是路易斯安那,为何是现在?
SpaceX已在得克萨斯州运营,该州卡梅伦县居民于2025年设立了一个名为Starbase的市镇,用于承接测试与开发业务。佛罗里达州则是该公司成熟的卡纳维拉尔角和肯尼迪航天中心发射场所在地。而路易斯安那给予SpaceX前两州都无法提供的东西——一条面向大西洋的第三海岸线,带来不同的轨道接入角度,同时叠加了路易斯安那现有的航空航天产业基础,以及州政府急于将自己打造为全球下一代航空航天枢纽的强烈意愿。
路易斯安那经济发展署推销的经济账十分直白:公司预计将创造超过3000个直接就业岗位,平均工资较该地区当前中位数高出192%,外加8100多个间接岗位。如此高的工资溢价旨在重塑一个长期依赖石油和港口物流的当地劳动力市场。然而,当建设高峰过去后承诺能否兑现——正如许多能源繁荣期的情景——目前尚无人在公开场合追问这个问题。
Starship的算术题
Starship是所有关于这座设施的主张的基石。埃隆·马斯克设定的2029年从路易斯安那首次发射Starship的目标,取决于一款在公众试飞中摸爬滚打多年的飞行器——有些以爆炸收场,有些取得部分成功。SpaceX从未让Starship完成过轨道级任务。每一个关于每年数千次从路易斯安那发射的说法,都是建立在一款尚未经大规模验证的原型机之上的预测。
但即便作为预测,数字本身依然举足轻重。如果SpaceX达到其设想的节奏——比如每年1000次Starship发射——它将远超地球上所有现役发射场的总和。目前全球年发射次数在所有运营商合计下约为200至250次。一个站点产出十倍于此的吞吐量,不是渐进式升级,而是人类进入轨道能力和掌控入口者的一次结构性变革。
中国的回应早已开始
路易斯安那的宣布落入的是一个由一个国家定义竞争格局的版图:中国。北京已将航空航天自主化提升为国家优先事项,其私营火箭部门——包括蓝箭航天、星际荣耀和银河航天等企业——吸收国家投资和政策支持的速度,堪比SpaceX早期崛起的影子。中国的商业发射能力不太可能匹配路易斯安那的预测产能,但它也不需要匹配。北京的目標是战略自主,而非市场份额。
路易斯安那向全球发出的信号是,美国打算通过纯粹的基建冗余来保持轨道成本领先地位。这与SpaceX早年追求的策略不同——那时可靠性和可复用是唯一的牌。如今的策略是规模,而规模需要一种不同类型的资本——1000亿美元级别的资本。
赢家与输家
当下的赢家一目了然:IPO前入场的SpaceX股东、能将工业转型指给外界看的路易斯安那政界人士和规划者,以及全球卫星星座建设者——亚马逊的Project Kuiper、OneWeb、各类地球观测运营商——如果Starship规模放量带动每公斤发射成本下降,他们都将从中受益。这些正是长期受限于发射舱位配额的客户。
输家更难点名,却真实存在。其他发射服务商——ULA、Rocket Lab、Arianespace、印度ISRO的商业部门——面对的将是一个理论上可以被一家公司以产能饱和的市场。没有任何政策保护能让发射服务商免于这种向下的价格压力。小型运营商或许能在利基任务或政府合同上存活,但轨道交付的大众市场属于那些能以最低成本飞行最多次数的人。
环境层面,路易斯安那的沿海地理引发了合理的质疑。在这类低洼湿地地形上建设如此规模的设施,径流、噪音、栖息地干扰以及对风暴事件的抵御韧性都会招致审视。SpaceX尚未公布该场址的详细环境影响评估报告。这种缺席本身就是一种信号:公司在加速推进,而监管对话尚未跟上。
投资者的疑问
SpaceX的IPO为私人抱负标上了公开市场价格,但市场要求私人融资所不需要的那种问责。股价已经回吐了三分之一的开盘价值。一项没有清晰正向现金流路径的1000亿美元资本支出计划,正是公开市场最擅长惩罚的类型。马斯克又叠加了更多复杂性:特斯拉和SpaceX正联合投资168亿美元在得州建设一座AI芯片代工工厂——即所谓"Terafab"——而马斯克已公开谈论将数据中心送入轨道。每一个宣布的项目都在将资本拉向不同的方向。
路易斯安那基地并非孤立存在。它与Starbase得州、Terafab、Starship研发、轨道部署合同以及火星规划并行。每一项都是独立的财务承诺。投资者面临的难题不是某一项目能否成功,而是SpaceX能否在不稀释股权或不违约的前提下同时供养所有这些项目。
接下来会发生什么
预计明年动工,首次Starship发射目标定在2029年。这一时间表假设了没有重大监管延迟、没有灾难性的Starship测试失败,也没有资本约束。任何一项假设出错,都可能将进度推迟数年。
唯一确定的是,这项宣布已经改变了关于全球发射能力的讨论。多年来,分析师们争论SpaceX是否会成为轨道接入的主导提供商。路易斯安那终结了这个辩论,代之以一个更尖锐的问题:SpaceX能否负担得起成为那个主导者。1000亿美元的价码是历史上最大规模的私人基建承诺,它将被单一指标评判——真正从发射台上点火升空并带来利润的飞行次数。其余一切都是噪音。